マネーフォワード for 東邦銀行
- 22.00
- 4.1
- インストール数
- 10.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
東邦銀行を使っている人が、毎日の入出金をもっと楽に把握したいなら、マネーフォワード for 東邦銀行はかなり現実的な選択肢です。私が試してまず感じたのは、手入力中心の家計簿とは違い、銀行口座やカードの情報をまとめて眺められる点が、このアプリの価値の中心だということでした。単に支出を記録するだけでなく、「今月どこからお金が出て、どの口座にいくら残っているか」を確認するための金融アプリです。
一方で、登録しただけで家計が自動的に整うわけではありません。連携先の確認や費目の見直しを最初に行わないと、数字が並ぶだけになりがちです。私は、細かな予算管理を徹底したい人よりも、複数の金融サービスを使っていて全体像をつかみにくい人に向くアプリだと感じました。無料で始められることも含め、家計簿を続けられなかった人が再挑戦する入口としては、よく考えられています。
口座を一つの画面で見る強さ
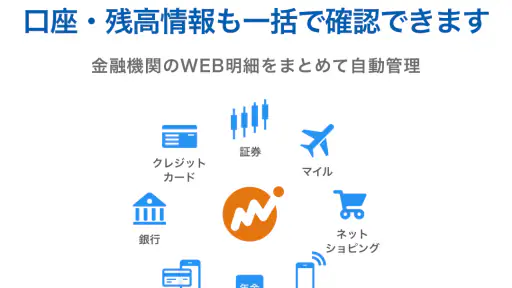
このアプリは、Money Forward, Inc.が提供するファイナンス分野のアプリです。東邦銀行を利用する人を主な対象にしながら、銀行やクレジットカードなど2,580以上の金融サービスとの連携に対応しています。東邦銀行の普通預金だけでなく、日常のカード払い、別の銀行に置いた貯蓄、電子マネーなどを一緒に確認したい人ほど、手入力の家計簿との差を感じやすいでしょう。
普段の家計簿アプリでは、買い物をしたたびに金額と店名を入力します。最初の数日は丁寧に続いても、忙しい週やカード払いが増えた月には抜けが出ます。このアプリの自動連携は、その入力作業を減らす方向で役立ちます。私は、家計簿を「記録する場所」ではなく「後から見直す場所」として使えるのが良いと思いました。
たとえば、給料日前に残高が少なく見えても、実際には別口座に生活防衛資金を置いていることがあります。反対に、東邦銀行の残高だけを見ると余裕があるように見えても、数日後にカードの引き落としが控えている場合があります。複数の残高や支払いを並べて確認できれば、目の前の残高だけで判断する癖を減らせます。
ここで大切なのは、連携したサービスを増やすこと自体を目的にしないことです。最初からすべての口座を登録すると、情報が多すぎて見づらくなる可能性があります。私は、まず東邦銀行の主要口座と、普段使うカードを中心に設定し、その後に貯蓄用口座や投資関連のサービスを加える進め方を勧めます。必要な数字だけが見える状態を作るほうが、毎日開く習慣につながります。
日常の支出を振り返るときに便利
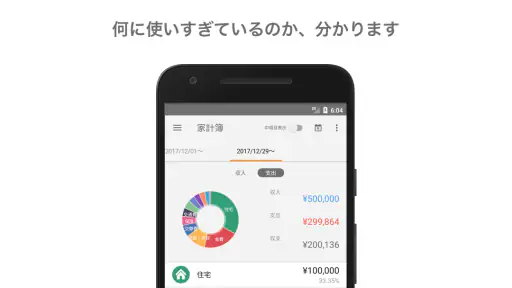
家計簿として使う場合、毎月の支出を費目ごとに振り返れる点が実用的です。食費、交通費、通信費、趣味のように大きな分類で見ると、自分が予想していた家計と実際の家計の違いに気づきやすくなります。私は、少額の買い物を一件ずつ反省するより、月末にまとまりで確認する使い方が合っていると感じました。
ニュースデスクの記事をもっと読む
特にカード払いを多く使う人には、現金中心の手書き家計簿より相性があります。カードを使った日に記録し忘れても、後から明細を確認できるためです。ただし、明細の店名だけでは内容を思い出せないこともあります。コンビニや通販の利用が多い人は、必要に応じて費目を修正したり、メモを残したりすると、翌月以降の分析が役立つものになります。
私が有効だと思ったのは、支出を見て自分を責めるのではなく、次の行動を決めるために使うことです。たとえば外食費が増えた月なら、すぐに極端な節約をするのではなく、固定費と変動費を分けて考えます。毎月ほぼ変わらない支払いと、その月だけ増えた支払いを区別できると、削るべき場所を誤りにくくなります。
資産管理にも使えるが、見方には慣れが必要
このアプリは家計簿だけでなく、資産管理の用途も意識されています。預金やカードの情報を一つの流れで見ることで、収入と支出だけでなく、現在の資産の置き場所を確認しやすくなります。お金を複数の金融機関に分けている人にとって、通帳や各サービスを個別に開く回数を減らせるのは大きな利点です。
ただ、資産の総額が見えることと、資産運用の判断ができることは別です。数字が増えた、減ったという変化は確認できても、それだけで投資の良し悪しが決まるわけではありません。私はこのアプリを、運用方針を決める専門ツールというより、資産の現在地を確認するためのダッシュボードとして使うのが適切だと思います。
また、口座残高と資産全体の金額を混同しないことも重要です。カードの未払い分や近い将来の引き落としを考えずに、表示された合計だけを「自由に使えるお金」と見ると、判断を誤ることがあります。月に一度は、近く発生する大きな支払いを別に確認する習慣を持つと、このアプリの数字をより正確に読めます。
使い続ける前に知っておきたい負担
便利さの裏側には、金融サービスとの連携を維持する手間があります。口座やカード側の仕様変更、認証の更新などがあると、再確認が必要になる場面があります。私は、自動で取り込まれるから完全に放置できると思っている人には注意してほしいです。月に一度ほど、明細の更新状況や残高の表示を確認するだけでも、見落としを減らせます。
連携がうまくいかないときは、何度も登録を繰り返すより、まず対象サービスが正しく選ばれているか、ログイン情報や認証方法が変わっていないかを落ち着いて確認するほうが安全です。金融アプリでは、焦って複数の設定を変更すると、どこで問題が起きたのか分からなくなります。最初に連携するサービスを少なくしておくと、原因を切り分けやすくなります。
もう一つの弱点は、自動分類が常に自分の感覚と一致するとは限らないことです。同じ店でも、日用品を買った日と食料品を買った日では、家計上の扱いが違うことがあります。自動記録は入力の省力化には強い一方、家計の意味づけまでは代わってくれません。正確な家計分析をしたい人ほど、月末に分類を確認する作業が必要です。
無料で利用できるアプリですが、追加機能にはアプリ内購入があり、料金は一アイテムにつき五百円です。私は、まず無料の範囲で自分の使い方に合うか試し、必要性を感じた機能だけを検討するのが良いと思います。最初から有料要素を前提にするより、口座の確認と家計の振り返りだけで十分役立つかを見極めるほうが納得しやすいでしょう。
さらに、金融情報を一つに集めることに抵抗がある人には、心理的なハードルがあります。便利さを優先して必要以上のサービスまで登録する必要はありません。東邦銀行と日常的に使うカードだけで始め、使い勝手に納得してから範囲を広げる方法なら、自分に必要な情報量を調整できます。家族とお金を共有している場合も、誰が何を見るのかを家庭内で決めてから使うほうが安心です。
私ならこう設定して、こう確認する
私が初めて使うなら、最初の設定日に東邦銀行の主口座、給与や生活費に関係するカード、そして毎月確認したい貯蓄口座だけを登録します。すべてを一度に集めるのではなく、生活の流れが分かる最低限から始めます。登録後は、直近の明細を数件確認し、店名や費目が自分の認識と合っているかを見ます。この確認を省くと、後でグラフや分類を見たときに違和感が残ります。
毎日の確認は、細かく行いすぎないほうが続きます。私は買い物のたびに画面を開くより、週末に一度、未分類の支出と大きな決済だけを見る使い方を勧めます。月末には、食費などの変動費、毎月の固定費、カードの次回引き落としを順番に確認します。この三段階に分けると、数字を見る時間を短くしながら、家計の変化をつかみやすくなります。
給料日に合わせて確認するのも効果的です。収入が入った直後に残高だけを見るのではなく、次の給料日までに必要な支払いを考えます。東邦銀行の口座に十分な金額があっても、カードの請求や家賃などが控えていれば、使える金額は少なくなります。アプリを「残高を見る場所」から「次の支払いを考える場所」に変えると、家計管理の実用性が高まります。
反対に、現金での支払いが多い人は、別の工夫が必要です。自動連携できない支出が多いと、表示された家計が実際より軽く見えることがあります。現金を使った日は、金額だけでも手動で残す習慣を作らないと、アプリの集計をそのまま信じるのは危険です。現金中心の生活なら、手書きやシンプルな入力アプリのほうが負担が少ない場合もあります。
どんな人に向き、どんな人には重いか
最も向いているのは、東邦銀行を生活の中心に使いながら、複数のカードや銀行口座も持っている人です。給与の受け取り、日常の決済、貯蓄の置き場所が分かれていると、個別のアプリを開く作業が面倒になります。このアプリなら、まず全体を確認してから必要なサービスだけ詳しく見るという流れを作れます。
家計簿を始めても三日坊主になってしまう人にも試す価値があります。手入力の回数を減らせるため、記録の負担が原因で続かなかった人には特に有効です。ただし、完全自動を期待するのではなく、週一回の確認だけは続ける前提で考えてください。自動化は習慣を助けますが、家計の判断そのものを代行するものではありません。
夫婦や家族で生活費を管理する場合は、家庭のお金の流れを話し合うきっかけにもなります。食費や固定費がどれくらいかかっているかを、感覚ではなく実際の記録から確認できるからです。ただし、家族全員の支出を一つの分類に押し込むと、誰が何に使ったかが分かりにくくなります。家庭内で必要な区分を先に決めておくと、数字を責める材料ではなく相談の材料として使えます。
逆に、東邦銀行の口座一つだけを使い、現金払いが中心で、毎月の支出も少ない人には機能が多く感じられるかもしれません。その場合は、紙の家計簿や簡単なメモで十分なことがあります。細かな資産の一覧を必要としない人が、便利そうだからという理由だけで金融サービスを多数登録する必要はありません。
また、投資の分析や将来の資金計画を専門的に行いたい人は、このアプリだけで完結させないほうが良いでしょう。資産の全体像を確認する用途には向いていますが、目的別の運用判断や高度なシミュレーションを求める場合は、別の専門サービスを併用するほうが適しています。家計の入口として使い、必要な分野だけ別の道具に分けるのが現実的です。
一般的な家計簿アプリとの違い
手入力型の家計簿アプリと比べると、このアプリの強みは入力の省力化と金融資産のまとめやすさです。自分で一件ずつ記録するタイプは、費目を細かく管理しやすい反面、入力を忘れると記録が崩れます。こちらは明細を起点に振り返れるため、忙しい人やカード利用が多い人に向きます。
一方、シンプルな支出メモと比べると、設定や確認の工程は増えます。単に今日使った金額を残したいだけなら、入力画面が少ないアプリのほうが早いでしょう。このアプリを選ぶ意味が出るのは、支出だけでなく、東邦銀行を含む複数の金融サービスをまとめて見たいときです。目的が「記録」なのか「全体把握」なのかで、評価は大きく変わります。
銀行公式アプリとの比較では、東邦銀行の口座を直接確認するだけなら、公式アプリのほうが迷いにくい可能性があります。しかし、カードや別の銀行の残高まで含めて家計を見たいなら、マネーフォワード for 東邦銀行のほうが一つの画面に集約しやすいでしょう。私は、銀行取引の操作と家計の分析を同じものとして考えず、用途で使い分けるのが良いと思います。
使いやすさを左右する細かな判断
このアプリを便利にする鍵は、登録数の多さではなく、見る情報を整理することです。使っていない口座や解約済みのカードまで残すと、総資産や支出の見え方が分かりにくくなります。生活に関係するサービスだけを残し、目的を失った連携は整理する。この作業は地味ですが、毎月の確認を短くする効果があります。
支出の分類は、最初から完璧を目指さないほうが続きます。私は、まず食費、住居、通信、交通、趣味など、家計の判断に使う大きな分類を整えます。細かな分類を増やしすぎると、修正作業が家計管理そのものになってしまいます。節約したい項目だけを少し細かくし、それ以外は大きくまとめるほうが、数字から行動につなげやすいです。
カードの利用日と実際の引き落とし日が異なる点にも注意が必要です。買い物をした月の支出として見るのか、口座から出ていく月の資金として見るのかで、月ごとの印象が変わります。私は、家計の傾向を見るときは利用内容を確認し、口座残高を管理するときは引き落とし予定を意識するようにしています。一つの数字だけで判断しないことが大切です。
アプリを開く頻度も、自分に合う形で決めるべきです。毎日残高を確認すると安心できる人もいますが、不安が強くなる人は週一回で十分です。大切なのは、数字を見た後に「何を変えるか」が分かることです。見るだけで終わるなら、確認日を給料日や週末に固定し、次の週の予算や支払いを一つ決めると、利用の意味がはっきりします。
対応環境としては、最低限のOSが十と案内されています。古い端末を使っている人は、インストール前に自分の端末環境を確認しておくと安心です。アプリの現在のバージョンは二・二五・二で、年齢区分は三歳以上です。金融情報を扱うアプリなので、端末のロックやOS更新など、アプリ以外の基本的な管理も忘れないでください。
東邦銀行ユーザーへの結論
マネーフォワード for 東邦銀行は、東邦銀行の残高を見るだけのアプリではなく、日々のお金の流れをまとめて把握するための家計・資産管理アプリです。無料で始められ、利用者は一万人を超え、平均評価は四・一です。私は、複数の口座やカードを使う人なら、まず試してみる価値があると感じました。
ただし、評価すべきなのは連携できる数の多さだけではありません。自分が実際に使うサービスを絞り、明細を確認し、必要な分類だけを整えることで初めて便利さが生まれます。設定を放置したり、表示された総額をそのまま自由資金と考えたりすると、期待したほど家計管理には役立ちません。
私なら、東邦銀行の口座と日常のカードから始め、週末に明細を確認し、月末に固定費と変動費を見直します。その使い方なら、入力の手間を抑えながら、家計の変化を把握できます。反対に、現金だけで生活している人、単純な支出メモだけが欲しい人、投資分析を深く行いたい人には、別の道具のほうが合うでしょう。
総合すると、このアプリの明確な長所は、東邦銀行を中心に散らばったお金の情報を一つの視点で確認できることです。弱点は、連携後の確認や分類の調整を完全には省けないことです。それでも、家計簿を続ける負担を減らし、残高だけでは見えない家計の全体像をつかみたい人にとって、「何に使ったか」から「次にどう管理するか」へ進める実用的なアプリだと思います。
マネーフォワード for 東邦銀行 よくある質問
マネーフォワード for 東邦銀行は、どの端末で利用できますか?
マネーフォワード for 東邦銀行はスマートフォン向けのファイナンスアプリで、利用には対応するOSを搭載した端末が必要です。インストール前に、お使いの端末のOSがアプリの動作要件を満たしているか、アプリストアの表示を確認してください。OSのバージョンが古い場合は、端末の更新が必要になることがあります。
マネーフォワード for 東邦銀行とは、どのようなアプリですか?
マネーフォワード for 東邦銀行は、東邦銀行の口座情報を登録し、残高や入出金明細をスマートフォンで確認しやすくする家計管理アプリです。銀行口座だけでなく、対応しているクレジットカードや電子マネーなどをまとめて管理できる場合もあります。複数の金融サービスを一つの画面で確認したい人や、毎月のお金の流れを把握したい人に向いています。東邦銀行をご利用の方向けのアプリとして、家計や資産をまとめて見直すきっかけにもなります。
利用するために東邦銀行の口座やキャッシュカードは必要ですか?
基本的には、東邦銀行のサービスと連携して利用するため、対象となる東邦銀行の普通預金口座などと、インターネットバンキングや認証に必要な情報が求められることがあります。利用できる口座の種類、登録条件、本人確認の方法は変更される可能性があるため、ダウンロード前に公式案内を確認してください。口座を持っていない場合、利用できる機能が限られることがあります。
マネーフォワード for 東邦銀行は無料で使えますか?
アプリのダウンロードや基本的な家計管理機能は無料で利用できる場合がありますが、提供される機能や連携できるサービス、利用期間には条件が設定されていることがあります。また、マネーフォワード関連サービスには有料プランが用意されている場合もあるため、すべての機能が無条件に無料とは限りません。料金やプラン内容は、アプリ内表示と公式サイトで確認するのがおすすめです。
対応している銀行やカードなどをまとめて管理できますか?
東邦銀行の口座に加えて、対応する銀行やクレジットカードなどを連携し、残高や利用状況を一か所で確認できるのが便利な点です。連携可能なサービスは幅広く、家計の全体像を把握したい人にも役立ちます。ただし、すべての金融機関やサービスが対象とは限らず、連携方法や利用できる情報はサービスごとに異なる場合があります。登録前にアプリ内の連携先一覧を確認してください。
メリット
- 東邦銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、入力の手間を減らせる
- 支出をカテゴリー別に把握しやすい
- クレジットカードや電子マネーも一元管理できる
- 予算設定で使い過ぎをチェックしやすい
デメリット
- 連携先によっては定期的な再認証が必要になる
- 無料版では登録できる金融サービス数に制限がある
- 初回の口座連携やカテゴリー設定に時間がかかる
- 明細の自動分類が実際の用途と異なる場合がある
- 利用にはマネーフォワードIDの登録が必要になる
- カテゴリー
- ファイナンス
- バージョン
- 2.25.2