マネーフォワード for ドコモSMTBネット銀行
- 234.00
- 3.5
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析者 Reviewed
毎月の支出を確認したいと思っても、銀行口座、クレジットカード、電子マネーを別々に開く作業は意外と面倒です。私は、ドコモSMTBネット銀行を使いながら家計と資産をまとめて見たい人に、マネーフォワード for ドコモSMTBネット銀行を試す価値があると感じました。単なるメモ式の家計簿ではなく、口座をつないで入出金を確認するタイプの金融アプリなので、入力の手間を減らしながらお金の流れを眺められるのが特徴です。
開発元はMoney Forward, Inc.で、金融カテゴリのアプリとして提供されています。無料で始められ、対象年齢は3歳以上です。ストア上では平均3.5の評価で、評価数はおよそ九百件弱、レビュー数は二百件強。インストール数は十万回を超えています。数字だけで判断すると評価は突出して高いわけではありませんが、私はこのアプリの場合、評価よりも自分の銀行やカードを管理対象にしたいかどうかが使い勝手を大きく左右すると見ています。
口座をばらばらに確認していた人に合う家計管理
私が最初に想定したのは、給料や生活費の出入りをドコモSMTBネット銀行で確認し、買い物は複数のカードで行っているケースです。銀行アプリだけなら銀行口座の残高には強いものの、カード利用額や他の金融サービスまで一つの画面で把握するには向きません。一方、手書きの家計簿や一般的なメモアプリは自由ですが、記入を忘れた瞬間に実態との差が広がります。
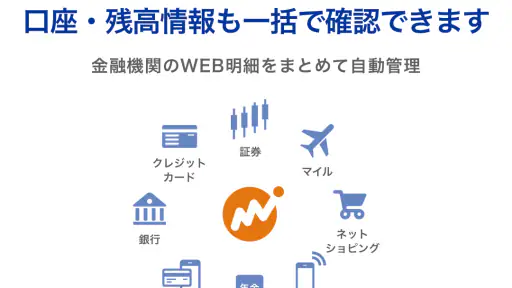
このアプリは、銀行口座だけでなく、クレジットカードなどを含む二千五百以上の金融サービスと連携できます。ここが、ドコモSMTBネット銀行の残高確認だけを目的にしたアプリとの違いです。すべてを無理に登録する必要はありませんが、家計の全体像を見たいなら、普段使う決済手段を優先してつなぐのが現実的です。
ただし、連携数の多さだけで誰にでも便利になるわけではありません。現金払いが中心で、毎回の支出を自分で記録したい人なら、入力の自由度が高いシンプルな家計簿のほうが気楽です。逆に、口座やカードの数が増えて確認先が散らかっている人ほど、このアプリの価値を感じやすいでしょう。
最初に整えるべきなのはアプリではなくお金の経路
使い始める前に、まず「どこからお金が入り、どこへ出ていくか」を紙や頭の中で整理しておくと、設定が楽になります。私なら、最初から全口座を登録せず、生活費の引き落としに使うドコモSMTBネット銀行、最も利用頻度の高いカード、給与の受け取り先という順に確認します。これなら、表示された残高や支出が自分の感覚と合っているかを早めに判断できます。
登録対象を増やすと情報量は増えますが、見たい数字が埋もれることもあります。投資用やほとんど動かさない口座まで最初から加えると、日常の家計を確認する画面としては重く感じるかもしれません。私は、毎月動くものと長期保有のものを分けて考え、まず日々の判断に必要な経路だけをつなぐ方法を勧めます。
連携から確認までの流れ
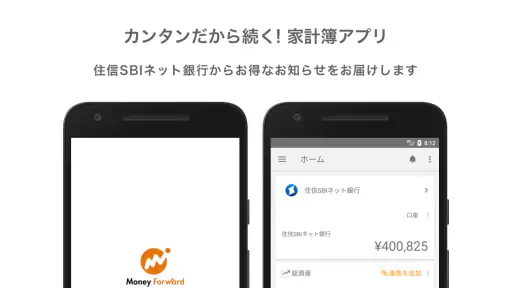
基本の流れは、アプリを開き、対象の金融機関やカードを選び、必要な情報を入力して連携を進めるというものです。連携後は、口座残高やカード利用などを一つの管理画面で確認する使い方になります。ここで大切なのは、登録が終わった時点をゴールにしないことです。最初の表示を見て、入金と支出の分類が自分の生活に合っているかを確認してください。
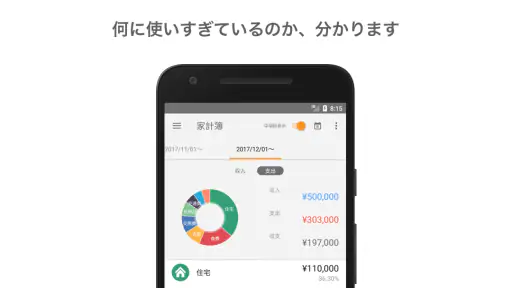
例えば、昼食代、定期的な通信費、家賃のような固定支出が別々の項目として見えてくると、毎月どこでお金が減っているかを追いやすくなります。反対に、同じ店の利用が意図しない分類になっている場合、そのまま月末の集計を信じると判断を誤ります。私は、最初の一週間は数字を節約の材料にするより、分類の癖を知る期間として使うのがよいと思います。
この確認作業は地味ですが、家計管理アプリではかなり重要です。自動で入った記録は入力の負担を減らしてくれる一方、利用者の生活事情まで理解しているわけではありません。仕事用と私用のカードを分けている人、家族の支出を一つの口座で払っている人は、表示された合計をそのまま自分個人の生活費と考えないほうが安全です。
自動記録と手入力をどう使い分けるか
連携型の強みは、毎回の買い物をゼロから書かなくても、口座やカード側の動きを起点に管理できることです。私は、カード払いと口座振替を自動記録に任せ、現金払いだけを必要に応じて手入力する運用が合うと感じます。すべてを手入力するより続けやすく、すべてを自動情報だけに頼るより実際の生活に近づけられます。
特に現金を使う場面が多い人は、連携できる支払いだけを見て「今月は使っていない」と判断しないことが大切です。現金支出が抜けると、アプリ上の残高と財布の感覚が合わなくなります。私は、現金を使った日はその場で細かく分類するより、帰宅後に金額と用途だけをまとめて記録するほうが、継続しやすいと思います。
もう一つ注意したいのが、カードの利用日と銀行口座から実際に引き落とされる日が違うことです。買い物をした時点の支出と、後日の口座残高の減少を同じ出来事として扱わないと、月の予算を二重に意識してしまいます。私はカード利用額を見たら、次回の引き落としに必要なお金として別に考えるようにしています。この見方に慣れると、残高の数字に驚きにくくなります。
銀行から家計全体へ視点を移す
ドコモSMTBネット銀行を中心に使う人にとって、最初の利点は残高確認の場所を増やさずに済むことです。しかし、本当に便利なのは、銀行残高だけでなく、カード利用や他の金融サービスの動きも同じ家計の流れとして見られる点です。給料が入り、カードで支払い、後日銀行から引き落とされるという流れを一続きで考えやすくなります。
私は、毎朝残高を何度も確認するより、週に一度、入出金とカード利用をまとめて見る使い方を勧めます。頻繁に開くと、小さな変動に気を取られやすくなります。週単位なら、食費が増えた理由や予定外の買い物を思い出しやすく、翌週の使い方を調整する材料になります。
月末には、残高だけでなく「今月の支出のうち、すでに口座から出たもの」と「カードで使ったが、これから引き落とされるもの」を分けて確認します。これがこのアプリを単なる残高表示として使わないためのコツです。数字を見て終わるのではなく、次の給料日まで現金が足りるか、固定費以外に削れる項目があるかを考えるところまで進めると、家計簿として役立ちます。
家計管理から資産管理へ広げる場面
生活費の確認が安定したら、預金やその他の金融資産を含めて、自分の資産の位置を確認する使い方もできます。ここでは、増減を毎日評価するより、資産がどの口座に分かれているかを把握する道具として使うのが向いています。生活防衛用のお金と、すぐには使わないお金を同じ残高として眺めるだけでは、実際に使える金額を誤解しやすいからです。
私は、資産の合計を見た後に、短期の支払いに必要な資金と長期目的の資金を頭の中で分けます。アプリに集約された数字は全体像を見せてくれますが、数字の意味まで自動で決めてくれるわけではありません。住宅、教育、旅行など目的が違うお金を一つの「余裕」と考えないことが、資産管理での大事な注意点です。
家族や複数の支払いがある人の手渡し部分
家計の難しさは、金融機関との連携だけでは終わりません。家族が別のカードを使う場合や、現金を渡して生活費を管理する場合、アプリに表示されるのは登録された経路の記録です。私は、家族全員の支出を完全に自動で一つにまとめられると期待するより、共有する費目だけを決めて、アプリの数字と家庭内のルールを組み合わせるほうが現実的だと思います。
例えば、毎月の食費と光熱費だけを家計の共通項目として見るなら、個人の趣味や仕事上の立て替えまで同じ合計に混ぜないほうが、話し合いがしやすくなります。アプリは記録を集める役割を担い、誰が何を負担するかは家族で決める。この役割分担を曖昧にしないことが、連携型家計簿を長く使うコツです。
無料で始める前に考えたいこと
価格は無料なので、まず自分の生活に合うかを試しやすいのは魅力です。ただし、アプリ内購入は一アイテムあたり五百円です。私は、最初から追加機能を前提にせず、無料でできる範囲で「口座をまとめて確認する習慣」が続くかを見極めます。習慣ができていない状態で機能だけ増やしても、家計の改善には直結しません。
有料要素を検討する場合も、何を解決したいのかを先に決めるべきです。入力の手間を減らしたいのか、複数口座の見通しをよくしたいのか、資産の確認を一か所に集めたいのかで、必要性は変わります。無料で十分な人もいれば、管理対象が多く、追加の利便性に価値を感じる人もいます。私は、利用頻度と管理する口座数を基準に判断します。
実際に使って感じる連携の摩擦
連携型の弱点は、アプリだけで完結しないことです。銀行やカード側の状態、認証の手順、情報の更新タイミングなど、外部サービスとのつなぎ目で確認が必要になる場合があります。私は、残高が自分の記憶と違うとき、すぐに家計簿の数字を疑うのではなく、銀行側の明細とカード側の利用履歴を順番に見比べます。
このひと手間を面倒に感じる人には、手入力式の家計簿のほうが分かりやすいことがあります。自分で書いた数字なら、どの支出を入れたかを把握しやすいからです。一方で、入力を忘れがちな人は、多少の確認作業があっても連携型のほうが記録を残しやすいでしょう。便利さと完全な自動化は同じではない、というのが私の率直な印象です。
また、金融情報をまとめて見るアプリだからこそ、スマートフォンを家族と共有している人や、端末の管理に不安がある人は慎重に使うべきです。私は、利用開始前に端末のロックやアカウント管理を見直し、不要になった連携は整理する運用を勧めます。これは特定の機能というより、金融アプリを使う上での基本的な構えです。
バージョン更新と日常の使い方
現在のバージョンは2.26.3で、最低対応OSは10です。比較的新しい端末だけでなく、対応条件を満たす端末で使えるかを、インストール前に確認しておくと安心です。私は、金融アプリでは新機能の多さより、日常的に開いたときに自分の口座情報を確認できることを重視します。
更新後に表示や操作の位置が変わる可能性もあるため、月末だけに頼るより、普段から短時間で画面に慣れておくと戸惑いにくくなります。特に、給料日前後やカードの引き落とし前は、残高と予定支出を確認する習慣を作ると、アプリを開く目的がはっきりします。
使った結果と、向いていない人
私がこのアプリで一番実用的だと感じたのは、家計簿を毎日きれいに完成させることではなく、複数の金融サービスに散らばった情報を、次の行動につなげやすくすることです。週に一度、ドコモSMTBネット銀行の残高、カード利用、近い将来の引き落としを確認すれば、使えるお金をざっくり把握できます。そこから、外食を控える、現金を追加で使わない、支払い用口座へ資金を移すといった判断がしやすくなります。
一方、現金中心で支出を細かく分類したい人、家計を完全に自分の手で管理したい人、金融情報を一つに集めること自体に不安がある人には、別の方法が合うかもしれません。銀行アプリだけで用が足りるなら、連携設定を増やす必要はありません。大切なのは、機能の多さではなく、自分が実際に確認したいお金の流れとアプリの仕組みが合っているかです。
私の結論は、口座連携を家計改善の入口として使える人に向いたアプリというものです。ドコモSMTBネット銀行を使っていて、カードや他の金融サービスも含めて資産を見渡したいなら、無料で試す価値があります。ただし、最初に少数の口座で表示を確認し、分類や引き落としの見え方に慣れてから対象を広げるのがおすすめです。
マネーフォワード for ドコモSMTBネット銀行は、開くだけで家計が自動的に整う魔法の道具ではありません。それでも、入力忘れを減らし、銀行残高だけでは見えにくい支出の流れを考えるきっかけは作ってくれます。私は、数字を眺めるだけで終わらず、次の支払いと次の一週間の使い方まで決める人なら、日常の金融管理に取り入れやすいと感じました。
長所
- 銀行口座やカードの残高をまとめて確認しやすい
- 入出金履歴を自動取得でき、家計管理の手間を減らせる
- 毎月の支出をカテゴリ別に把握しやすい
- ドコモやSMBC関連サービスとの連携に便利
- スマートフォンで資産状況をいつでも確認できる
短所
- 連携できる金融機関やサービスに対応状況の差がある
- 無料プランでは登録できる口座数などに制限がある
- 初回設定や口座連携にやや時間がかかる
- 自動取得の反映に遅れが生じる場合がある
- 多機能なため、家計管理に慣れていない人は迷いやすい
- カテゴリ
- ファイナンス
- バージョン
- 2.26.3











