マネーフォワード for 静岡銀行
- 121.00
- 3.7
- インストール数
- 50.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
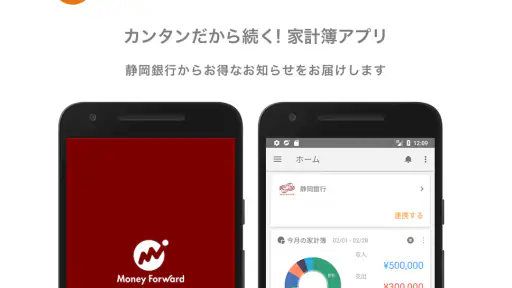
静岡銀行を使っている人が、銀行口座の残高やカード利用を毎回それぞれ確認するのは、思っている以上に手間がかかります。私はその作業をまとめたいときに、マネーフォワード for 静岡銀行を試しました。単に支出を記録するだけではなく、日々のお金の動きを一つの画面で見直すための家計簿・資産管理アプリとして使えるのが特徴です。
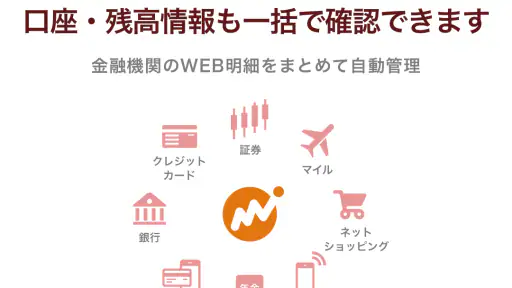
特に便利だと感じたのは、静岡銀行を中心に、銀行やクレジットカードなど多数の金融サービスを連携先として扱える点です。家計簿を毎日手入力する方法に比べると、記録の抜けが起きにくく、月の途中でも「今どれくらい使っているか」を確認しやすくなります。一方で、連携すればすべてが自動的に理想の家計簿になるわけではありません。最初の設定と、明細を確認する習慣が大切です。
静岡銀行の口座を起点にした基本の使い方
最初は静岡銀行の口座を登録し、表示される残高や入出金明細を家計の基準にします。給与の入金、家賃や公共料金の引き落とし、カードの支払いなどが一つの流れとして見えるため、通帳や複数のアプリを行き来する回数を減らせます。私はまず、現在の残高を確認してから、最近の明細を順番に見直す使い方が分かりやすいと感じました。
クレジットカードを連携すると、利用した時点の明細を支出として確認しやすくなります。ただし、銀行口座から実際に引き落とされるタイミングとはずれるため、残高とカード利用額を同じものとして考えないことが重要です。カードをよく使う家庭では、利用明細を家計簿の支出として確認し、口座の引き落としは資金移動として見るようにすると、二重計上を避けやすくなります。
現金払いが多い場合は、連携だけでは家計全体を把握できません。現金で払った分は手入力が必要になるので、レシートをため込まず、買い物のあとに短時間で登録するのがおすすめです。毎回細かく入力するのが苦手なら、現金を使う場面をある程度まとめて記録する方法もありますが、金額や用途を忘れやすい人には向きません。
このアプリは、家計を完全に自動化するものというより、自動で集まる明細と、自分で補う現金支出を組み合わせる道具です。その前提で使うと、連携機能への期待が現実的になります。銀行口座だけを見て「今月は余裕がある」と判断するのではなく、カードの未払い分や現金支出も合わせて確認するのが基本です。
最初に確認したい明細の扱い
連携直後は、明細の内容が自分の感覚と同じ分類になっているかを確認します。コンビニ、ネット通販、交通費などは、利用先の名前だけでは何に使ったか分かりにくいことがあります。家計の振り返りで役立つ分類に直しておけば、後から「食費が多いのか、日用品が多いのか」を見分けやすくなります。
ニュースデスクの記事をもっと読む
給与や賞与、口座間の移動などは、支出と混同しないように扱う必要があります。たとえば静岡銀行の口座から別の自分名義の口座へお金を移した場合、それは家計から消えた支出ではありません。ここを支出として数えると、実際よりお金を使ったように見えてしまいます。登録後に大きな金額の明細を見つけたら、まず支出なのか収入なのか、資金移動なのかを確認するのが安全です。
家計簿として見るか、資産管理として見るか
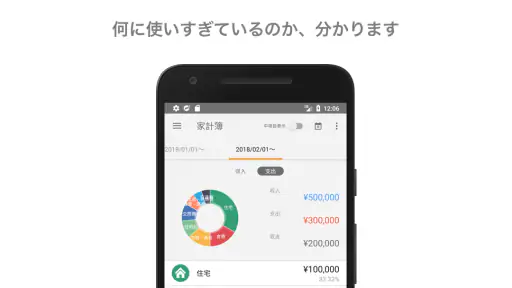
日々の節約を目的にするなら、食費や日用品などの支出分類を中心に見ると使いやすくなります。預金やカード、その他の金融サービスをまとめて現在の状況を見たいなら、資産管理の画面を中心に使う方が合っています。私は、毎日の確認では支出、週末の見直しでは残高や資産全体というように、見る目的を分けると情報が多すぎず続けやすいと思いました。
家計簿アプリには、支出だけを素早く入力するタイプもあります。そのようなアプリは現金管理の軽さでは有利ですが、複数の口座やカードをまとめて見たい人には、このアプリの方が向いています。反対に、金融サービスを一つしか使わず、支出をその場で記録するだけで十分な人には、より単純な手入力アプリの方が負担が少ない場合もあります。
設定を整えると確認の手間が減る
使い始めに連携先を増やしすぎると、明細の確認がかえって大変になります。私は最初に、普段使う静岡銀行の口座と主なクレジットカードだけを登録し、表示内容が正しく整理できることを確認してから、必要なサービスを追加する進め方を勧めます。使っていない口座まで並べると、残高を見たときに何が生活費で何が予備資金なのか分かりにくくなるからです。
連携できる対象は、銀行やクレジットカードなどを含めて二千五百八十以上と案内されています。選択肢が多いことは強みですが、すべてを登録する必要はありません。自分の家計を判断するために必要な口座だけを優先した方が、画面も確認作業もすっきりします。
口座を複数持っている人は、生活費用、貯蓄用、引き落とし用というように、自分の中で役割を決めておくと便利です。アプリ上で残高がまとめて表示されても、目的が違うお金を一つの財布のように扱わないことが大切です。私は月初に生活費用の残高を確認し、月末にカードの支払い予定と合わせて見る方法が実用的だと感じました。
分類は完璧さより、あとで比較できること
家計簿の分類を細かくしすぎると、明細を直す作業が増えて続きません。食費を外食、食材、飲み物まで分ける必要がある人もいますが、まずは自分が改善したい支出だけを分ければ十分です。たとえば外食を減らしたいなら、食費の中で外食が見える状態にしておくと、翌月との比較に役立ちます。
同じ店でも、食品と日用品を一緒に買うことがあります。自動分類が自分の意図と違うときは、毎回悩むより、家計の判断に影響する明細だけを修正する方が効率的です。少額の分類をすべて完璧にするより、大きな固定費や頻繁なカード利用を正しく把握する方が、節約の判断には直結します。
定期的な支払いは、毎月同じように見えるため、見落としやすい部分です。動画サービス、通信費、保険、習い事などが重なっている場合、明細を月ごとに眺めるだけでなく、継続している支払いを一度書き出してみると、解約や見直しの候補を見つけやすくなります。このアプリを節約の答えとして使うのではなく、見直す場所を探すために使う感覚です。
通知や確認の習慣は自分の生活に合わせる
毎日何度も残高を確認すると、安心するどころか疲れてしまう人もいます。私なら、給料日前後、カードの利用が多い週、月末の三つのタイミングを基本にします。支出が多い時期だけ確認回数を増やし、普段は週に一度の見直しにする方が、長く続けやすいでしょう。
家族で複数のカードを使う場合は、誰の利用か分かるように、明細を確認するタイミングを決めておくと便利です。アプリを開いたときに毎回家族へ聞くのではなく、心当たりのない明細だけをまとめて確認します。これは不正利用を断定するためではなく、単純な記録漏れや家族の買い物を整理するための手順です。
経験者向けの速い使い方と現実的な運用
慣れてきたら、アプリを開くたびに全明細を眺める必要はありません。まず残高と直近の大きな支出を確認し、次に分類が未整理の明細だけを見る流れにすると、短時間で状況をつかめます。金額が大きいもの、毎月発生するもの、用途が分からないものを優先するだけでも、家計の問題点はかなり見つけやすくなります。
私が便利だと思う運用は、買い物のたびに家計簿を開くのではなく、明細がまとまったタイミングで処理する方法です。平日は未分類のものを確認し、週末に現金支出を追加し、月末に固定費とカードの請求を振り返ります。入力と分析を同じ作業にせず、記録する時間と考える時間を分けると、アプリに振り回されにくくなります。
カードを複数使い分けている人は、ポイントや用途ごとにカードを増やす前に、管理の手間も考えた方がよいでしょう。連携先が増えるほど情報は集めやすくなりますが、確認する明細も増えます。還元率の小さな差より、支出を把握できず予算を超えるリスクの方が大きい家庭では、カードを整理すること自体が有効な改善になります。
毎月の振り返りで見るべき順番
月末は、まず収入と大きな固定費を確認します。次にカード利用と現金支出を見て、最後に細かな変動費を見直します。いきなり少額の買い物を責めるより、毎月必ず出ていく費用や、支払い方法の重複を確認した方が、次の月の行動を変えやすいからです。
たとえば、静岡銀行の口座には給与が入っているものの、カードの利用が複数に分散している家庭を考えてみます。月の途中では口座残高に余裕があるように見えても、後からカードの請求が来れば自由に使える金額は減ります。そこで、カードの利用明細を先に確認し、今月すでに使った金額として扱う習慣を作ると、口座残高だけを見て買い物する失敗を防ぎやすくなります。
このような使い方は、単なる支出の記録より一歩進んだものです。残高ではなく、これから出ていくお金まで含めて判断することが、連携型の家計簿を使う大きな意味だと思います。
現金派でも使えるが、向き不向きがある
現金をほとんど使わない人なら、明細の自動取得を中心にした運用がしやすいでしょう。反対に、現金払いが多い人、家族から受け取ったお金を頻繁に使う人、割り勘が多い人は、手入力の負担を見積もる必要があります。現金支出を記録しないまま資産全体を見れば、実際より多く残っているように表示される可能性があります。
現金を使う家庭では、財布の中身を毎回正確に合わせるより、週末にレシートを整理し、用途が分かる範囲で登録する方法が現実的です。ただし、医療費や仕事の立て替えなど、後から精算する支出は別に管理した方が混乱しません。家計の目的に関係するお金と、一時的に預かっているお金を分けて考えることがポイントです。
連携型アプリならではの限界も理解したい
金融サービスとの連携は便利ですが、ログイン状態やサービス側の仕様によって、明細の反映を確認する必要があります。自動で取得されることを期待しすぎると、反映前の支出を見落とすことがあります。大きな買い物をした日や、引き落とし前の資金を確認したい日は、表示された内容が最新かどうかを意識した方が安心です。
また、明細の名前だけでは用途を判断できないケースがあります。ネットショップや決済サービスを経由した支出は、実際に買った商品が表示名から分からないことがあります。家計簿として正確に使うには、自動取得された情報をそのまま信じるのではなく、必要なものだけ自分で補足する姿勢が求められます。
資産管理を重視する人にも注意点があります。口座残高をまとめて見られることと、将来の資産計画を自動で立てられることは別です。住宅購入、教育費、老後資金などの長期目標を細かく計画したい人は、別の資産運用サービスや表計算と併用した方が考えやすい場合があります。このアプリは日常のお金の流れを把握する用途で特に力を発揮します。
家計簿を家族で共有したい人は、誰が入力や確認を担当するかを先に決めておくとよいでしょう。アプリを入れただけで家族全員の支出意識がそろうわけではありません。共有する情報の範囲や、現金支出を誰が記録するかを決めないまま始めると、数字は集まっても家計の判断に使いにくくなります。
有料要素をどう考えるか
基本的には無料で始められるアプリですが、アプリ内購入は一項目あたり五百円です。無料で使える範囲から試し、自分の家計に必要な機能や管理量を見極めてから判断するのがよいでしょう。登録する金融サービスが少なく、月に一度の確認で足りる人は、まず無料利用で十分かもしれません。
反対に、複数の口座やカードを継続的に管理し、家計の確認を習慣化できる人なら、追加機能に価値を感じる可能性があります。ただし、購入すること自体が節約になるわけではありません。毎月の支出を見直す目的が明確か、手入力や明細確認を続けられるかを考えてから選ぶべきです。
実際に向いている人と、別の方法がよい人
このアプリが特に合うのは、静岡銀行を生活の中心口座として使い、クレジットカードや他の金融サービスもまとめて確認したい人です。給与、固定費、カード利用、貯蓄の流れを一つの場所で見たい家庭なら、毎月の家計会議の材料を作りやすくなります。家計簿を始めたいものの、すべてを手入力する自信がない人にも向いています。
一方で、現金払いが中心で、金融サービスとの連携に魅力を感じない人には、シンプルな手入力アプリの方が快適でしょう。投資商品の値動きや将来の資産配分を詳しく分析したい人は、専門的な資産管理ツールの方が目的に合います。静岡銀行を使っていない人も、アプリの中心的な利便性を十分に活かしにくい可能性があります。
評価は三点七の平均で、利用者の評価数は五百八十件ほどです。数字だけで良し悪しを決めるより、自分が必要とするのが「自動で明細を集めること」なのか、「細かく手入力すること」なのかを考えて選ぶのがよいと思います。
対応環境と始める前の確認
対象年齢は三歳以上で、無料アプリとして提供されています。開発元はMoney Forward, Inc.で、公開日は二千十六年四月十一日です。現在のバージョンは二・二十五・二、必要なOSは十以降なので、古い端末を使っている場合は、インストール前に端末の環境を確認しておくと安心です。
利用規模は五万回以上のインストールに達しています。多くの人が試していることは安心材料になりますが、家計の入力方法や連携したいサービスによって使い心地は変わります。最初から家計を完璧に整えようとせず、静岡銀行の口座と普段使うカードだけで一か月の流れを確認するのが、失敗しにくい始め方です。
毎月の確認を続けられる人には有力な選択肢
マネーフォワード for 静岡銀行は、支出を入力するだけの家計簿というより、静岡銀行を起点に日常のお金を整理するためのアプリです。連携先が多く、口座やカードをまとめて見られる一方、分類の修正、現金支出の入力、カード利用と口座引き落としの区別は自分で行う必要があります。
私の結論は、毎月一度でも明細を確認し、数字を次の行動につなげられる人にはおすすめです。特に、口座残高だけでは家計の実態が分からないと感じている人なら、カード利用や複数口座の情報をまとめるだけでも価値があります。逆に、記録を完全自動にしたい人や、現金支出を入力したくない人は、導入後に物足りなさを感じるでしょう。
始めるなら、最初の週に連携先を絞り、次の週に分類を整え、その後は週末に未整理の明細だけを確認する流れがおすすめです。数字を眺めるだけで終わらず、固定費を一つ見直す、カードの使い分けを減らす、現金の予算を決めるといった具体的な行動に変えられるなら、このアプリは家計管理の習慣を作る頼れる土台になります。
マネーフォワード for 静岡銀行 よくある質問
どのスマートフォンで利用できますか?
マネーフォワード for 静岡銀行は、Android向けのファイナンスアプリです。インストール前に、お使いの端末がAndroid 10以降に対応しているか確認しておくと安心です。アプリは無料で入手でき、静岡銀行の口座管理を中心に、対応する金融機関やサービスを登録して家計や資産を整理できます。
マネーフォワード for 静岡銀行とは、どのようなアプリですか?
マネーフォワード for 静岡銀行は、静岡銀行の口座情報をスマートフォンで確認しやすくする家計管理アプリです。銀行口座の残高や入出金履歴を確認できるほか、対応している金融機関やサービスを登録すれば、複数の資産・支出をまとめて管理できます。2,580以上の銀行やクレジットカードなどと連携でき、日々のお金の流れを把握したい人に向いていますが、利用できる機能や連携範囲は登録状況によって異なります。
利用するには静岡銀行の口座が必要ですか?
基本的には、静岡銀行の口座を連携して利用することを想定したアプリです。初回利用時にはアカウントの作成や本人確認、静岡銀行のインターネットバンキングなどに関する認証情報が必要になる場合があります。口座を持っていない場合でも一部機能を利用できる可能性はありますが、残高や入出金明細の確認など主要機能を使うには、対応する静岡銀行のサービス契約が必要です。
安全性や個人情報の取り扱いに問題はありませんか?
銀行口座や家計情報を扱うため、セキュリティ対策を確認してから利用することが大切です。アプリではログイン情報の保護、端末の認証機能、通信の暗号化などが採用されていますが、利用者側でも推測されにくいパスワードを設定し、スマートフォンに画面ロックを設定してください。公共Wi-Fiでの操作を避け、認証情報を他人に伝えないことも重要です。
どのような家計管理機能を利用できますか?
静岡銀行の口座残高や入出金履歴を確認しながら、毎月の収入と支出を整理できます。明細の内容を確認することで、何にお金を使ったのかを振り返りやすくなり、家計の見直しにも役立ちます。対応するクレジットカード、電子マネー、証券口座などを追加できる場合は、資産全体をまとめて確認することも可能です。ただし、連携先によって更新頻度や表示項目は異なります。
メリット
- 静岡銀行の口座残高や入出金をアプリで手軽に確認できる
- 家計簿機能で支出を自動分類し、毎月の出費を把握しやすい
- 銀行口座以外のカードや電子マネーもまとめて管理できる
- 入出金履歴を後から検索でき、家計の振り返りに便利
- 資産状況をグラフで確認でき、貯蓄目標を立てやすい
デメリット
- 連携先によっては再認証が必要で、設定に手間がかかる
- 無料版では登録できる金融サービス数に制限がある
- 自動分類が実際の用途と異なる場合、手動修正が必要
- 金融機関のメンテナンス中は情報を更新できないことがある
- 多機能なため、初めて使う人は画面構成に慣れが必要
- カテゴリー
- ファイナンス
- バージョン
- 2.25.2