マネーフォワード for YMFG
- 16.00
- 4.0
- インストール数
- 10.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
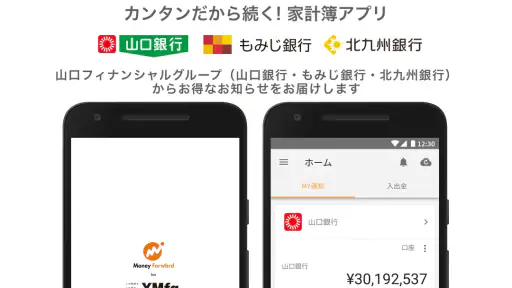
銀行口座をいくつも使い分けている人にとって、残高やカード利用額を毎回個別に確認する作業は、思った以上に面倒です。私がマネーフォワード for YMFGを試して最も便利だと感じたのは、山口銀行、もみじ銀行、北九州銀行を使っている人の家計と資産を、ひとつの画面で見渡しやすくする点でした。単なる手入力の家計簿というより、日々のお金の流れをまとめて確認するための金融アプリです。
開発元はMoney Forward, Inc.で、金融カテゴリのアプリとして提供されています。料金は無料ですが、アプリ内購入は一項目あたり五百円です。対象年齢は三歳以上で、スマートフォンのOSは十以上に対応しています。現在のバージョンは二点二十四点二です。ストア上では平均四点の評価を得ており、評価数は六十件あまり、レビュー数は十六件、インストール数は一万件を超えています。
銀行とカードをまとめて見られることが、このアプリの中心的な価値
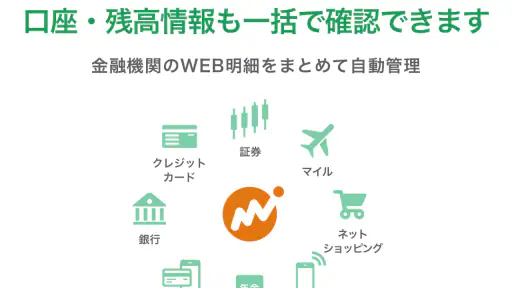
このアプリの核になるのは、複数の金融サービスを連携して、家計簿と資産管理を同じ場所で扱えることです。山口銀行、もみじ銀行、北九州銀行の利用者を主な対象にしながら、銀行やクレジットカードなど二千五百八十以上のサービスと連携できます。ここが、紙の家計簿や電卓だけで管理する方法との大きな違いです。
私が特に良いと思ったのは、「いくら使ったか」だけでなく、「どの口座から出て、今どこに残っているか」を一緒に考えられる点です。家計簿アプリの中には支出記録に強いものがありますが、口座残高やカードの利用状況まで同じ視点で確認したい場合、入力や画面の行き来が増えがちです。このアプリは、日常の支出と資産の全体像を近づけてくれます。
たとえば、給料の入金口座、生活費用の口座、クレジットカードを別々に使っている場合、頭の中だけで合計すると、カードの未払い分を見落としやすくなります。口座残高だけを見て「まだ余裕がある」と判断しても、後からカードの請求が来れば実際に使えるお金は減ります。連携した情報を一つの流れとして確認できることは、こうした勘違いを減らす助けになります。
ただし、連携できることと、最初からすべてが自動で整うことは別です。利用する金融機関やカードを選び、認証などの設定を進める必要があります。金融サービスをたくさん使っている人ほど初回の整理に時間はかかりますが、その作業を終えれば、毎日の確認は手入力中心の家計簿より軽くなります。
自動連携は「記録の代わり」ではなく「確認の土台」として使う
自動で明細を集められるタイプの家計管理では、すべての分類を完全に任せるより、まず大きな流れをつかむ使い方が向いています。私は、細かい項目を毎回完璧に直そうとするより、食費、住居、通信、趣味など、月の判断に必要な分類だけを整えるほうが続けやすいと感じました。
ニュースデスクの記事をもっと読む
ここで役立つのが、明細を見たときに「これは何の支出か」だけでなく、「今月の予算を圧迫しているか」を考える習慣です。コンビニの少額決済が複数日に分かれていると、一件ずつは小さく見えます。しかし月全体で見ると、外食や日用品とは別の傾向が見えることがあります。自動連携は、この小さな支出を後からまとめて振り返るための材料になります。
反対に、現金払いが多い人は、連携だけに頼ると家計の一部が抜けます。現金で使った分は、必要に応じて手動で補う意識が必要です。現金と銀行、カードを混ぜて生活している場合は、アプリを開いたときに「表示されている金額が家計の全額か」を確認する癖をつけると、数字を過信しにくくなります。
毎日の確認で便利なのは、残高よりも支出の変化を見ること
この種のアプリを使うと、残高を何度も確認したくなりますが、私のおすすめは残高の数字だけを追い続けないことです。前回見たときから何が増えたのか、カード利用がどの程度積み上がったのか、予定していた支出と実際の動きが合っているかを見るほうが、家計改善につながります。
たとえば週末に一度アプリを開き、連携された明細を確認します。そのとき、身に覚えのない支出がないか、同じ支払いが重複していないか、カード利用が想定より膨らんでいないかを順番に見ると、単なる残高チェックより実用的です。私はこの順番なら、家計簿を細かく書くのが苦手な人でも続けやすいと思います。
銀行口座を複数持つ家庭では、家族の誰がどの口座を使うかを最初に決めておくと、画面を見たときの判断が楽になります。生活費用と貯蓄用を同じ感覚で合計すると、使ってよいお金を多く見積もることがあります。資産全体を見渡せるからこそ、目的別に口座の意味を整理しておくことが大切です。
実際の生活では、給料日からカード請求までの流れを確認しやすい
このアプリが最も力を発揮する場面として、私は給料日後の家計確認を挙げたいです。たとえば、給料が山口銀行の口座に入り、毎月の生活費をその口座から支払い、買い物にはクレジットカードを使っている家庭を考えてみます。給料直後は残高が増えますが、カードの利用分は口座からまだ引かれていないことがあります。
そこでアプリを開き、口座残高とカード利用明細を同時に確認します。口座の数字だけを見れば余裕があるように見えても、カード利用分を含めて考えると、実際に自由に使える金額は違ってきます。この差を早い段階で意識できるのが、私が感じた一番現実的なメリットです。
さらに、月の後半にもう一度確認すれば、今月の支出が計画から外れていないか判断できます。ここで重要なのは、アプリを毎日長時間使うことではありません。給料日後、カードを多く使った週、月末の三つのタイミングで見るだけでも、家計の流れはかなり把握しやすくなります。
この使い方なら、家計簿を家族の誰か一人だけが管理する状態も変えやすくなります。夫婦や同居家族で支出の確認をする場合、数字を紙に転記して説明するより、同じ画面を見ながら「今月は何が増えたか」を話すほうが早いからです。ただし、金融情報を共有する範囲については、家庭内であらかじめルールを決めておくべきです。
連携設定でつまずきやすい人に向く進め方
最初からすべての口座とカードを登録しようとすると、設定が負担に感じられるかもしれません。私なら、まず給与が入る口座と、最も利用頻度の高いカードだけを連携します。その状態で明細の表示や家計の見え方を確認し、必要だと感じたものを後から追加します。
この順番には利点があります。連携先を一気に増やすと、同じ支出が別の形で表示されているように見えたり、どの口座を基準に考えるべきか分かりにくくなったりします。中心となる口座を一つ決めてから、貯蓄口座や別カードを加えるほうが、数字の意味を理解しやすいです。
また、カードの利用明細は、実際の引き落とし日と買い物をした日が異なります。この違いを知らずに、支出と口座残高を同じ日付だけで比べると混乱します。アプリの数字が間違っていると決めつける前に、利用日、請求、引き落としの流れを分けて見ることが大切です。
銀行やカードを変更したときも、連携先の見直しを忘れないようにしたいところです。使わなくなったサービスをそのまま残すと、現在の資産と過去の情報が混ざり、画面が分かりにくくなります。定期的に「今も使っている口座だけが見えているか」を確認することが、長く使うための地味ですが重要なコツです。
便利さの裏側にある制約と、手入力家計簿との違い
自動連携は強力ですが、家計管理を完全に自動化する魔法ではありません。金融機関側の認証や明細の反映タイミングによって、見たい情報がすぐ表示されないと感じる場面はあります。急いで口座残高を確認したいときは、アプリだけでなく、必要に応じて銀行の公式サービスでも確認する慎重さが必要です。
私は、支出を一円単位で自分のルールに合わせたい人には、手入力の家計簿のほうが合う場合もあると思います。現金の封筒管理、家族ごとの細かな負担、仕事と私用が混ざる立替金などは、自動分類だけでは整理しにくいことがあります。その場合は、このアプリを全記録の場所にするのではなく、銀行とカードの流れを確認する補助として使うほうが現実的です。
一方で、手入力が続かない人には大きな利点があります。レシートをためて週末にまとめて書く方法は、忙しい時期に崩れやすく、記録漏れも起きます。連携を中心にすれば、少なくともカードや口座を通った支出を振り返るきっかけは残ります。完璧な家計簿より、毎月見直せる家計簿のほうが役に立つという考え方です。
無料で始められる点も試しやすさにつながっています。ただし、アプリ内購入があるため、追加機能や利用条件を確認してから使い続けるのが安心です。無料という言葉だけで、すべての使い方が同じ条件だと考えないほうがよいでしょう。家計管理は継続利用が前提なので、自分に必要な範囲と費用の関係を見て判断するのがおすすめです。
安全面で気をつけたいのは、連携数ではなく管理の習慣
多くの金融サービスをまとめられるアプリでは、便利さと引き換えに、ログイン情報や連携状態を自分で管理する意識が欠かせません。私は、スマートフォンの画面を誰でも開ける状態にしないこと、使わなくなった口座を整理すること、通知や明細を定期的に確認することを基本にしたいです。
特に、家族で端末を共有している場合は、資産全体が見えること自体がプライバシー上の注意点になります。家計を一緒に管理する目的でも、誰がどこまで見られるのかを決めておくと、後から気まずくなりにくいです。便利な一覧画面は、見せる相手を誤ると負担にもなります。
また、アプリの数字を投資判断や大きな契約の唯一の根拠にするのは避けたいところです。家計の傾向を知るには便利ですが、重要な送金や残高確認では、公式の金融サービスと照らし合わせる習慣が向いています。私はこのアプリを「日常の見える化」に使い、最終確認は各金融機関で行う使い分けが堅実だと感じました。
どんな人なら、マネーフォワード for YMFGの価値を感じやすいか
山口銀行、もみじ銀行、北九州銀行を生活の中心に使っている人なら、まず試す価値があります。給与口座、カード、貯蓄口座などを別々に確認している人ほど、ひとまとめにしたときの変化を感じやすいでしょう。地域の銀行を主に使いながら、他の金融サービスも併用している人にとって、対応先の広さは実用的です。
特に向いているのは、家計簿を始めたいものの、毎日の入力が苦手な人です。最初に連携を整える手間はありますが、その後は定期的な確認を軸にできます。支出の細部を完璧に記録するより、カードの使い過ぎや口座間の偏りを早く見つけたい人に合っています。
反対に、現金払いがほとんどで、銀行やカードの明細を家計管理に使わない人には、魅力が小さくなります。自分でノートに支出を書き、予算を細かく管理できているなら、連携設定を増やす必要はないかもしれません。金融情報を一つの場所に集めることに強い抵抗がある人も、無理に選ばないほうがよいです。
投資や資産の管理を専門的に行いたい人にとっては、目的に特化したサービスのほうが深く使える場合があります。このアプリの良さは、専門家向けの複雑な分析より、普段の銀行口座とカード利用を家計の視点でまとめるところにあります。何を知りたいかが「今月いくら使い、どの口座にどれだけ残っているか」なら相性がよく、細かな運用分析が中心なら別の道具も検討したいところです。
私ならこう使い始める
私が初めて使うなら、最初の週は連携するサービスを絞り、明細の見え方を確認します。次に、毎月必ず発生する固定費と、変動しやすい食費や娯楽費を分けて眺めます。そこで「自分が予想していた支出」と「実際の明細」が違っていた部分を一つだけ見つけます。最初から家計全体を完璧に直そうとしないことが、継続のコツです。
二週目以降は、給料日後と月末に残高、カード利用、現金支出を確認します。カード利用が多い月は、口座残高だけで判断しないようにします。貯蓄口座を連携する場合は、生活費と混ぜずに「使わないお金」として見ると、資産の増減を追いやすくなります。
この流れなら、アプリを開く目的が明確になります。数字を眺めるだけではなく、次の週に何を抑えるか、どの支払いを口座に残しておくかを決められます。私は、家計管理アプリは記録量の多さより、行動を変えるきっかけになるかどうかが重要だと思っています。
総合的に見ると、マネーフォワード for YMFGは、対象の銀行を使いながら複数の金融サービスを一つにまとめたい人に向いた無料アプリです。自動連携によって、手入力中心の家計簿では見落としやすいカード利用と口座残高の関係を確認しやすくなります。その一方で、現金支出の補完、連携状態の管理、公式サービスとの照合は利用者側に残ります。
私の結論は、家計を細かく飾るより、毎月のお金の流れを早くつかみたい人におすすめというものです。特にYMFGの対象銀行を日常的に使い、カードや別口座も持っているなら、家計の全体像を確認する入口として役立ちます。逆に、現金中心の生活や専門的な資産分析を求める人には、別の方法のほうが合うでしょう。自分の金融サービスを少しずつ連携し、数字を見て次の行動を決める使い方なら、このアプリの良さを無理なく引き出せます。
マネーフォワード for YMFG よくある質問
マネーフォワード for YMFGは、どの銀行の利用者向けですか?
山口銀行、もみじ銀行、北九州銀行を利用している方向けの家計簿・資産管理アプリです。銀行口座だけでなく、クレジットカードなどの金融サービスもまとめて管理できるのが特徴です。対応サービスとの連携を設定すれば、お金の状況を複数のアプリやサイトで個別に確認する手間を減らし、日々の家計を把握しやすくなります。
マネーフォワード for YMFGとは、どのようなアプリですか?
マネーフォワード for YMFGは、山口フィナンシャルグループ(YMFG)に関連する金融サービス利用者向けに、銀行口座やクレジットカードなどのお金の情報をまとめて確認しやすくする家計管理アプリです。複数のサービスを一つの画面で整理できるため、残高や入出金、毎月の支出を把握したい人に向いています。利用できる機能や連携先は、契約している金融機関やサービスによって異なる場合があります。
マネーフォワード for YMFGの利用を始めるには何が必要ですか?
利用開始には、対応するYMFGのサービスや口座、アプリ内で設定するログイン情報などが必要です。初回登録時には本人確認や規約への同意を求められることがあり、金融機関によってはインターネットバンキングの契約や認証情報が必要になる場合もあります。登録前に、対象となる銀行・カードが対応しているか、公式案内で確認しておくと手続きがスムーズです。
どのくらいの金融サービスと連携できますか?
銀行やクレジットカードなど、2,580以上の金融サービスと連携できます。対応先を登録すれば、口座やカードごとに別々に確認していた情報をまとめて見やすくできます。ただし、連携できるサービスや表示される情報は金融機関ごとに異なるため、使いたい銀行やカードが対象かどうかをアプリ内で確認してから設定するのがおすすめです。
銀行口座やクレジットカードを安全に連携できますか?
金融情報を扱うアプリのため、通信やログイン管理などのセキュリティ対策が用意されていますが、利用者側の注意も欠かせません。パスワードの使い回しを避け、端末には画面ロックや生体認証を設定してください。公共のWi-Fiで重要な操作を行わず、不審なメールや画面に認証情報を入力しないことも大切です。安全性の詳細は、アプリの公式説明と各金融機関の案内を確認しましょう。
メリット
- 山口銀行などYMFG各社の口座をまとめて管理しやすい
- 入出金履歴を自動取得でき、記帳の手間を減らせる
- 銀行口座以外のカードや電子マネーも一元管理できる
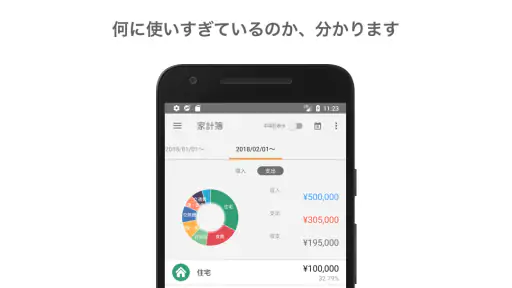
- 家計の支出をカテゴリー別に確認しやすい
- 無料で基本的な資産管理機能を試せる
デメリット
- 対応する金融機関やサービスが限られる場合がある
- 口座連携の更新に時間がかかることがある
- 一部の高度な機能は有料プランへの登録が必要
- 金融機関の認証情報を登録することに不安を感じる人もいる
- 明細のカテゴリーが自動で正しく分類されない場合がある
- カテゴリー
- ファイナンス
- バージョン
- 2.24.2