マネーフォワード for 岡崎信用金庫
- 3.00
- 4.1
- インストール数
- 10.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
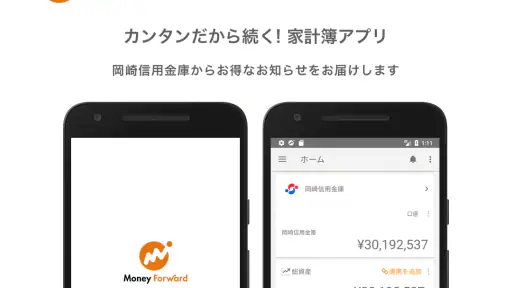
家計を見直したいと思っても、銀行口座、クレジットカード、証券口座などに情報が分散していると、最初の整理だけで疲れてしまいます。私が試した「マネーフォワード for 岡崎信用金庫」は、岡崎信用金庫を使っている人が、日々のお金の流れと資産をまとめて確認するためのファイナンスアプリです。単に支出を記録するだけでなく、複数の金融サービスを一つの画面で見るための入口として考えると、使い道が分かりやすいと感じました。
開発元はMoney Forward, Inc.で、無料で始められます。対象年齢は3歳以上、対応するOSは10以上です。アプリとして公開されたのは2016年11月20日で、現在のバージョンは2.27.2。ストア上では平均4.1の評価が付いており、評価数はおよそ50件、レビュー数は数件、インストール数は1万件を超えています。数字だけで判断するより、岡崎信用金庫を普段から使い、家計簿と資産管理を同じ場所で扱いたいかどうかが、相性を決めるポイントです。
口座を別々に見る状態から、家計を確認できる状態へ
私が最初に重視したのは、家計簿を始める前の「どこからお金が出入りしているか」を把握することでした。給与が入る口座、日常の買い物に使うカード、貯蓄用の口座が分かれていると、紙の家計簿や単純なメモでは全体像を作りにくいものです。特にカード払いは、利用した日と口座から引き落とされる日が違うため、手入力だけでは月ごとの感覚がずれやすくなります。
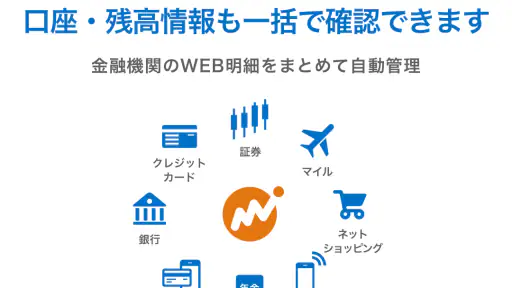
このアプリは、岡崎信用金庫を利用している人向けの家計簿・資産管理アプリとして設計されており、銀行やクレジットカードなど多数の金融サービスとの連携に対応しています。対応先は2,580以上と案内されていますが、実際に使う前には、自分が利用しているサービスが対象に含まれるかを確認するのが安全です。連携先が多いことは便利ですが、すべてのサービスを無理に登録する必要はありません。
私は最初から家族全員の口座をまとめようとせず、まず自分の生活費用口座と、普段使うカードだけを中心に考えるのがおすすめだと思います。登録対象を絞ると、入出金の分類が正しいかを確認しやすく、不要な通知や数字に振り回されにくくなります。家計管理では、最初から完璧にすることよりも、毎週見ても負担にならない状態を作ることのほうが重要です。
最初の登録で意識したいこと
金融サービスを連携するときは、画面の案内に沿って一つずつ進めます。ここで大切なのは、連携できたことだけで満足せず、表示された残高と最近の入出金が自分の認識と合っているかを見ることです。残高が合わない場合、別口座の存在、カードの締め日、未確定の利用明細などを疑うと、原因を切り分けやすくなります。
最初の確認は「登録できたか」ではなく「家計の判断に使える状態か」です。数字が一つの画面に並んでも、分類が自分の生活に合っていなければ、節約の判断を誤ることがあります。食費と日用品を分けたい人、固定費と変動費を見たい人など、何を知りたいかを先に決めておくと、アプリの画面を有効に使えます。
ニュースデスクの記事をもっと読む
岡崎信用金庫の口座を中心に見る人にとっては、銀行アプリだけでは分かりにくいカードや別の金融サービスとの関係を確認しやすくなる点が魅力です。一方、岡崎信用金庫を使っていない人や、現金だけで家計を管理している人には、このアプリの強みが十分に生きない可能性があります。対象となる金融サービスとの連携を前提にした使い方だからです。
日々の入力を減らし、確認に時間を使う
登録後の中心は、入出金を眺めて家計の状態を把握することです。毎回の買い物を手入力する家計簿と比べると、連携したサービスから明細を確認できる形は、記録を続ける負担を減らしやすいと感じます。忙しい日にレシートを一枚ずつ入力する方法では、数日分を後回しにしてしまいがちですが、明細をまとめて見られると、週末の確認作業に切り替えやすくなります。
ただし、明細が自動的に表示されることと、家計の意味が自動的に完成することは別です。店舗名だけでは何を買ったか分からない支出もありますし、カードの利用先によっては、家計簿上で意図した分類にならないこともあります。私は月に一度だけ大きく修正するより、数日おきに気になる項目を見るほうが、後から思い出す負担が少ないと思いました。
ここで役立つのが、金額の大小だけでなく「繰り返し発生しているか」を見る方法です。たとえば、少額の決済が複数回続いていると、単発では気にならなくても月全体では大きな支出になります。反対に、年に一度の支払いを毎月の浪費と勘違いすると、必要以上に生活を厳しくしてしまいます。明細を分類するときは、金額と頻度を一緒に見るのがコツです。
現実的な一日の使い方
たとえば、給与の入金は岡崎信用金庫の口座、日常の買い物はクレジットカード、貯蓄は別の銀行に分けている家庭を考えてみます。平日に何度も各サービスを開く代わりに、週末にこのアプリを開いて、入金、カード利用、口座残高を順番に確認します。まず入金が予定どおりかを見て、次に生活費の利用明細を確認し、最後に貯蓄を含めた資産の変化を眺めます。
この順番にすると、支出だけを見て落ち込むのではなく、「今月使えるお金」と「将来に残しているお金」を分けて考えられます。カードの利用明細を確認した後に、同じ金額を口座残高の減少として二重に数えないよう注意することも大切です。家計簿の数字は、現金の流れとカードの利用タイミングを混ぜずに読む必要があります。
私は、確認のたびに細かな節約を決めるより、次の給料日までに調整できる項目を一つだけ選ぶ使い方が合っていると思います。外食、通信費、日用品など、原因が見つかりやすい項目を一つ選び、翌週に変化を見る。こうした小さな手順なら、アプリを開くことが反省会ではなく、次の行動を決める時間になります。
金融サービス間の引き継ぎで便利な点と、注意が必要な点
このアプリの価値は、岡崎信用金庫の口座だけを表示することではなく、複数の金融サービスから集まる情報を家計の流れとして確認しやすくするところにあります。銀行の残高確認、カードの利用確認、資産の把握を別々に行う場合、それぞれの画面を開いて頭の中で合計しなければなりません。まとめて見ることで、毎月の収入に対して支出がどの程度か、貯蓄がどう変化したかを考えやすくなります。
一方で、金融サービスをまたぐ引き継ぎには、利用者側の確認も必要です。口座を追加した直後は、表示期間や明細の状態を確認し、同じ口座を重複して登録していないかを見ておくと安心です。カードを複数枚使っている場合は、家族カードや引き落とし口座との関係も整理しておくと、支出と残高の読み違いを防げます。
特に注意したいのは、家計簿の合計を「自由に使える現金」とそのまま考えないことです。カードの未払い分、近く引き落とされる固定費、目的を決めて積み立てているお金が含まれていると、表示上の残高より実際の余裕は小さくなります。アプリで全体を見られるからこそ、残高の意味を自分で分けて考える必要があります。
資産管理として使うときの見方
家計簿だけなら、毎月の収入と支出を追うことが中心になります。資産管理まで見る場合は、短期の支出と長期の残高を別の視点で確認するのがポイントです。今月の食費が増えたことと、貯蓄が増えていることは、同じ画面に表示されても意味が異なります。私は、日々の支出を細かく気にしすぎず、月末に資産全体がどう動いたかを見る使い方が向いていると感じました。
投資や複数の預金を持つ人は、口座ごとの数字を見るだけではなく、目的別に考えると判断しやすくなります。生活防衛用、近い将来の大きな支出、長期の資産形成を頭の中で分ければ、単純な総額に一喜一憂しにくくなります。このアプリはその確認を始めるきっかけになりますが、将来の運用判断を自動で決めてくれるものとして使うのではなく、自分で状況を整理する道具として見るのが適切です。
反対に、現金払いが中心で、口座残高も一つだけという人なら、紙の家計簿や簡単なメモのほうが早い場合があります。連携の準備をする時間が、得られる便利さを上回ることがあるからです。金融サービスが増えたことで管理が難しくなった人ほど、このアプリの恩恵を受けやすいでしょう。
無料で始める前に考えたいこと
価格は無料なので、試しに家計の確認方法を変えたい人にとって導入の壁は低めです。ただし、アプリを入れただけで家計が整うわけではありません。連携先の整理、明細の確認、分類の見直しに時間を使えるかどうかが、満足度を左右します。アプリに任せる部分と、自分で判断する部分を分けておくことが大切です。
ストア上ではアプリ内購入が1アイテム500円と表示されています。無料で始められる一方、追加の選択肢を検討する場面では、必要なものだけを選ぶ姿勢がよいと思います。家計管理の目的が「毎月の支出を把握する」だけなら、まず現在の使い方で十分かを確認してから判断したいところです。
また、金融情報を集めるアプリは、便利さと慎重さをセットで考える必要があります。私は、連携するサービスを必要最小限にし、使わなくなった口座やカードをそのまま残さない運用をすすめます。スマートフォンを家族と共有している場合は、家計の数字を誰が見られる状態なのかも、導入前に家庭内で決めておくと安心です。
使い続けた先に見えるものと、向かないケース
このアプリを継続して使うメリットは、節約のために毎日細かく入力することではなく、お金の流れを同じ基準で振り返れることです。給与が入った後にどの支出が増え、カードの引き落とし後に残高がどう変わり、貯蓄がどの程度残ったのかを一続きで見られます。家計簿と資産管理を別々に続けるより、確認の手順を固定しやすいのが強みです。
私なら、まず一つの生活費口座と主要なカードを連携し、数週間は明細の分類を確認します。その後、貯蓄用口座や資産管理に必要なサービスを追加します。最初からすべてを登録すると、表示される情報が多くなり、どの数字を改善すべきか分からなくなるからです。段階的に連携することが、最も実用的な始め方です。
向いているのは、岡崎信用金庫を日常的に利用し、複数の銀行やカードを一つの場所で確認したい人です。家計簿を続けたいけれど、毎回の手入力が負担になっている人、口座残高とカード利用をまとめて把握したい人にも合います。家族のお金を一緒に管理したい場合も、どの口座を対象にするかを決められる家庭なら便利です。
逆に、現金中心で金融サービスの連携をほとんど使わない人、支出を完全に手入力して細かなメモを残したい人には、別の家計簿アプリのほうが合うかもしれません。特定の予算管理やレシート撮影を最優先する人も、目的に特化したアプリを比較したほうが納得しやすいでしょう。私はこのアプリを、入力機能だけで完結する家計簿というより、複数の金融サービスをまたいで状況を確認するための管理画面として評価しています。
岡崎信用金庫を使っている人でも、連携したい金融サービスが少ないなら、便利さは限定的です。反対に、口座やカードが増えて「結局、今いくら使えるのか」が分かりにくくなっているなら、導入する価値があります。評価4.1という数字は参考になりますが、家計管理アプリでは、他人の評価より自分の金融サービス構成との相性が重要です。
私の結論は、岡崎信用金庫を中心に複数の口座やカードを使っている人なら、無料で試してみる候補に入れてよいというものです。登録は一気に広げず、残高と明細の確認から始め、毎週同じ順番で見ていくと使い道が定着します。家計を自動で解決する魔法の道具ではありませんが、散らばった情報を一つの確認習慣に変える力はあります。自分のお金の流れを把握し、次に何を調整するかを落ち着いて決めたい人に、私はすすめやすいアプリだと感じました。
マネーフォワード for 岡崎信用金庫 よくある質問
どのスマートフォンやOSで利用できますか?
マネーフォワード for 岡崎信用金庫は、スマートフォンで家計や資産を管理するファイナンスアプリです。iOSではOS 10以上の端末が対象です。利用前に、端末のOSが条件を満たしているか確認しておくと安心です。アプリを快適に使うため、インストール後は最新版への更新も意識しましょう。
岡崎信用金庫の口座以外に、どのようなサービスを連携できますか?
岡崎信用金庫をご利用の方向けの家計簿・資産管理アプリで、銀行やクレジットカードなど、2,580以上のサービスとの連携に対応しています。複数の金融サービスをまとめて管理したい人には便利な仕組みです。実際に連携できるサービスや機能は、契約内容や各サービスの更新によって変わる場合があるため、登録画面で対象を確認してから利用するとよいでしょう。
マネーフォワード for 岡崎信用金庫とは、どのようなアプリですか?
マネーフォワード for 岡崎信用金庫は、岡崎信用金庫の口座情報をはじめ、対応している銀行、クレジットカード、電子マネー、ポイントサービスなどをまとめて管理できる家計管理アプリです。入出金履歴や残高を確認しやすく、毎月のお金の流れを把握したい人、家計簿を手入力する手間を減らしたい人に向いています。利用できる機能や連携先は、契約内容やサービスの更新によって変わる場合があります。
利用するために岡崎信用金庫の口座やキャッシュカードは必要ですか?
岡崎信用金庫の口座情報をアプリで確認したい場合は、原則として対象となる口座と、インターネットバンキングなどの連携に必要な認証情報が必要です。ただし、アプリ内で利用できる家計簿機能や、他の金融サービスを登録する機能については、口座連携なしで使える範囲が用意されている場合もあります。登録条件や対応口座は、ダウンロード前に公式案内で確認してください。
マネーフォワード for 岡崎信用金庫の安全性や個人情報の取り扱いは大丈夫ですか?
金融機関の口座情報を扱うため、利用前にセキュリティ対策と個人情報の取り扱いを確認することが大切です。ログイン情報の入力画面が公式アプリ内の正規画面であるかを確認し、スマートフォンには画面ロックや生体認証を設定しましょう。また、第三者に認証コードやパスワードを教えないこと、利用規約とプライバシーポリシーを読んでデータの保存・利用範囲を理解することも重要です。
メリット
- 岡崎信用金庫の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、支出の把握が簡単
- 銀行以外のカードや電子マネーも一元管理しやすい
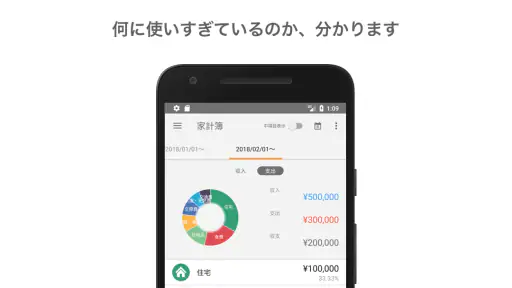
- 入出金履歴を費目別に分類でき、家計改善に役立つ
- スマホでいつでも資産状況を確認できる
デメリット
- 初回連携時に岡崎信用金庫の認証情報入力が必要
- 金融機関のメンテナンス中は情報更新できない場合がある
- 無料版では連携先や利用機能に制限がある
- 自動分類された支出を手動で修正する手間がある
- 口座連携後も更新に時間がかかることがある
- カテゴリー
- ファイナンス
- バージョン
- 2.27.2