マネーフォワード for 滋賀銀行
- 16.00
- 4.1
- インストール数
- 10.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
家計を一人で管理するだけなら、銀行の残高確認とスマートフォンのメモでも何とかできます。ただ、生活費を複数人で見渡したいと思った瞬間、入出金の確認、カード利用の整理、貯蓄の把握が少しずつ面倒になります。そこで私が試してみたのが、滋賀銀行を利用している人向けの金融アプリ、マネーフォワード for 滋賀銀行です。
このアプリは、滋賀銀行の口座を中心に家計簿と資産管理をまとめて扱えるのが特徴です。Money Forward, Inc.が開発しており、金融カテゴリーのアプリとして、日々の支出を細かく記録したい人よりも、複数の金融サービスを一つの画面で確認したい人に向いています。無料で始められる一方、アプリ内購入は一項目あたり五百円なので、使い方によっては追加費用を意識する場面もあります。
家族や同居人と使うときに見えやすいこと
私が便利だと感じたのは、毎日の買い物を一件ずつ手入力するより、連携した口座やカードの動きをまとめて眺められる点です。たとえば、家賃や光熱費を滋賀銀行の口座から支払い、日用品をクレジットカードで購入し、別の口座に貯蓄している家庭なら、それぞれの場所を行き来せずに全体を確認しやすくなります。
夫婦やパートナーで家計を考える場合も、月末にレシートを集めてから話し合うより、普段から入出金の流れを確認しておくほうが現実的です。私なら、食費が多かった月に原因を推測するのではなく、まずアプリでカード利用や口座からの引き落としを確認します。記憶に頼らないので、責める会話になりにくいのも良いところです。
ただし、同じ端末を家族で使う場合は、誰がアプリを開くのか、どの口座を連携するのかを最初に決めておくべきです。家計を共有したいからといって、個人の貯蓄や仕事用口座まで自動的に見せる必要はありません。共有するお金と、個人で管理するお金の境界を先に決めることが、このアプリを気持ちよく使うための基本です。
家族全員が同じ情報を見る前提で使うより、家計を主に管理する人が全体を確認し、必要な内容を家族と共有する運用のほうが落ち着くケースもあります。アプリを入れたからといって、家庭内の役割分担まで自動で整うわけではありません。誰が確認し、誰が支払いを判断するのかを決めておくと、数字だけが増えて混乱する状況を避けられます。
最初の設定で決めておきたい範囲
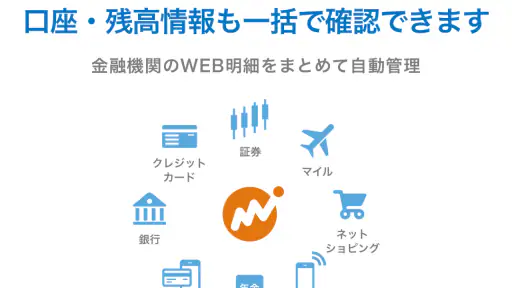
登録時に大切なのは、連携できるサービスをすべて追加しようとしないことです。このアプリは、銀行やクレジットカードなど二千五百八十以上の金融サービスと連携できます。対応範囲が広いのは強みですが、家計の確認に不要な口座まで加えると、残高の意味が分かりにくくなります。
ニュースデスクの記事をもっと読む
私なら最初は、生活費が出ていく滋賀銀行の口座、普段使いのカード、貯蓄用の口座に絞ります。投資や仕事関連の資金を同時に見たい場合でも、家計の画面で必要なのか、資産全体を把握したいのかを分けて考えます。連携先を増やすこと自体が目的になると、管理の負担がかえって増えるからです。
家族で使う場合は、口座名や表示の意味を家族が理解できるようにしておくと便利です。生活費用、固定費用、貯蓄用のように自分たちに分かる呼び方で整理できれば、残高を見たときに「これは何のお金か」と毎回確認せずに済みます。逆に、名称を曖昧なままにしておくと、数字が正しくても判断を間違えやすくなります。
連携後の情報がすぐ家計の目的に合うとは限りません。カードの利用日は購入日と引き落とし日が異なることがあり、口座残高だけを見て今月使える金額を判断すると危険です。私は、月の予算を考えるとき、現在の残高だけでなく、これから引き落とされる固定費も別に意識する使い方を勧めます。
毎日の確認を家計の会話につなげる
このアプリを家計簿として役立てるコツは、毎日長時間見ることではありません。朝や夜に残高を眺め続けるより、週に一度、支出のまとまりを確認する時間を作るほうが続けやすいです。私なら、週末に食費、交通費、日用品などを見て、翌週に調整できるものだけを話し合います。
たとえば、二人暮らしで片方が食材を買い、もう片方が外食や日用品を支払っているとします。個別の支払いだけを見ると、どちらが多く負担しているかで話が終わりがちです。しかし、月全体のカテゴリーを見れば、食材と外食を合わせて考えるべきか、日用品の買い足しが一時的だったのかを整理できます。アプリは結論を出してくれる道具ではなく、話し合うための共通の材料として使うのが向いています。
特に便利なのは、記録を忘れやすい人がいる家庭です。現金払いの多い人や、家計簿を毎晩書く習慣が続かない人でも、連携された支払いを後から確認できます。ただし、現金や一部の手動管理が必要な支出まで完全に自動化されるとは考えないほうがよいでしょう。現金で払った分は、家計の全体像を見るときに別途意識する必要があります。
私は、アプリの数字を家族の監視に使わないことも重要だと思います。少額の買い物まで逐一問いただすと、便利な家計管理がストレスに変わります。確認する項目を月の予算、固定費、貯蓄の進み具合に絞れば、細かい干渉を減らしながら共同管理ができます。
共有端末で使うときの現実的な線引き
一台のスマートフォンを家族で使う家庭では、金融アプリを開いたままにしない習慣が必要です。残高や取引履歴は、単なる買い物メモとは違う個人情報です。アプリ内でどの情報を見せるかを考える前に、端末そのものを誰が操作できるのかを決めておくべきです。
子どもが同じ端末を使う場合も、家計の数字を見せることが教育になる家庭と、まだ見せないほうがよい家庭があります。このアプリの年齢区分は三歳以上ですが、これは金融の内容を子どもが理解できるという意味ではありません。年齢表示だけで利用者を決めず、残高や支出の情報を見せる必要があるかを保護者が判断するのが自然です。
家族の誰かがスマートフォンの操作に慣れていない場合、最初の連携や表示の確認を一緒に行うと安心です。本人が理解しないまま口座を追加すると、後で見覚えのない残高や分類に戸惑うことがあります。反対に、家計を一人で管理したい人が無理に共有端末で使うと、確認のたびに気を遣うため、個人の端末で管理するほうが合っています。
また、口座を共有している夫婦でも、すべての資産を一つの家計にまとめる必要はありません。生活費の口座だけを共通の確認対象にし、個人の口座は別にしておく方法もあります。私はこの段階的な始め方をおすすめします。最初から家庭の金融情報を完全に一つへ集めるより、実際に必要な範囲だけで使い勝手を確かめられるからです。
連携の広さと、管理の細かさのバランス
一般的な銀行アプリは、その銀行の残高や入出金を確認する用途では分かりやすい一方、他行の口座やカードを横断して見るには不便です。逆に、手入力型の家計簿は自由度が高く、現金の支出も自分のルールで記録できますが、入力を忘れると情報がすぐ古くなります。
このアプリは、その中間を埋める存在です。滋賀銀行を中心にしながら、他の金融サービスもまとめて確認できるため、複数の口座を持つ人には手作業を減らす効果があります。私は、正確な帳簿を作り込むより、「今月の支出がどこへ流れているか」を把握したい人に特に向いていると感じました。
一方で、現金中心の生活、細かな費目を自分で完全に統一したい人、事業用と家庭用を厳密に分けたい人には、専用の会計ソフトや手入力型の家計簿が適する場合があります。自動連携は便利ですが、分類をそのまま信じるのではなく、家庭のルールに合っているかを時々見直す必要があります。
もう一つの trade-off は、便利さと情報の集中です。多くの口座を一画面で見られるほど、確認は楽になりますが、管理対象も増えます。連携先が多いことを理由に、使っていないサービスまで追加するのはおすすめしません。家計の意思決定に必要な口座だけに絞るほうが、画面の情報を読み取りやすくなります。
費用、更新、使い続けるための判断
無料で利用を始められるので、滋賀銀行を使っている人が家計管理を試す入口としては軽いです。評価は平均四・一で、評価数は五十五件、レビュー数は十六件となっています。利用者の反応を見る際は、数字だけで決めず、自分が必要とする連携や確認方法に合うかを優先したほうがよいでしょう。
アプリ内購入は一項目あたり五百円です。無料で足りる人もいれば、追加機能を使いたくなる人もいるため、最初から有料利用を前提にせず、日常の家計確認で何が必要かを見極めるのが安全です。家族で使う場合は、費用を誰が負担するのかも先に決めておくと、後から小さな不満になりません。
現在のバージョンは二・二十五・二で、最低動作環境はOS十です。古い端末を家計専用にしている人は、インストール前に端末の環境を確認しておくと安心です。家計アプリは、使いたい日に開けないと意味が薄れるため、端末の更新やログイン情報の管理も日常の運用に含めて考えたいところです。
インストール数は一万件以上で、無料アプリとして試しやすい規模です。ただ、家計の中心に置くなら、人気の大きさよりも、滋賀銀行を普段使いしているか、必要なカードや口座を連携したいかが判断材料になります。滋賀銀行を利用していない人にとっては、このアプリを選ぶ理由が弱くなります。
私がすすめたい人、別の方法が合う人
私がすすめたいのは、滋賀銀行の口座を生活費の中心にしていて、カードや別の金融サービスもまとめて確認したい人です。家計簿を毎日入力するのが苦手でも、連携された情報を週単位で確認する使い方なら続けやすいでしょう。夫婦や同居人で生活費の流れを話し合いたい家庭にも、共通の確認材料として役立ちます。
反対に、家族に金融情報を見せたくない人、現金支出がほとんどの人、支出を一円単位で自分のルールに合わせて記録したい人には、別の選択肢が良いかもしれません。銀行アプリだけで十分な人もいますし、手書きや手入力の家計簿のほうが安心して続けられる人もいます。
私なら、まず生活費に直結する口座とカードだけを連携し、週末に一度、家族と数字を確認します。支出の分類が自分たちの感覚と合わない場合は、連携先を増やす前に表示内容を見直します。この順番なら、機能の多さに振り回されず、必要な範囲で使い始められます。
滋賀銀行利用者向けの家計簿・資産管理アプリとして見ると、マネーフォワード for 滋賀銀行は、複数の金融サービスを横断して家計の現在地をつかみたい人に価値があります。開発元はMoney Forward, Inc.で、二千十六年六月十九日にリリースされ、無料で利用を始められます。
私の結論は、家計を一人で細かく記録するための道具というより、家庭のお金を同じ画面で確認し、次の判断をしやすくする道具として選ぶなら満足しやすい、というものです。共有する範囲をきちんと決め、数字を監視ではなく会話の材料として使える家庭なら、日々の家計管理をかなり軽くしてくれます。家計を見える化する前に、誰と何を共有するかを決める――この一手間を惜しまなければ、私は滋賀銀行ユーザーに試す価値のあるアプリだと思います。
マネーフォワード for 滋賀銀行 よくある質問
マネーフォワード for 滋賀銀行はどの端末で利用できますか?
マネーフォワード for 滋賀銀行は、スマートフォン向けのファイナンスアプリです。利用には対応するOSを備えた端末が必要で、現在のバージョンは2.25.2、対応OSの条件は10以上です。インストール前に端末のOSを確認しておくと、ダウンロード後に利用できない事態を避けやすくなります。
マネーフォワード for 滋賀銀行とは、どのようなアプリですか?
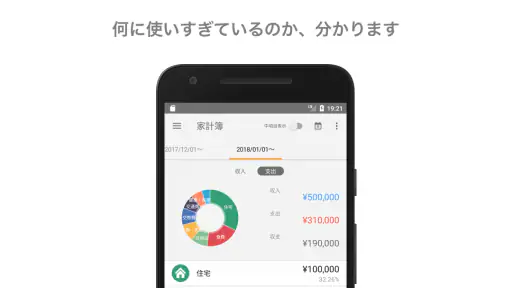
マネーフォワード for 滋賀銀行は、滋賀銀行の口座情報をスマートフォンで確認しやすくする家計管理アプリです。銀行口座の残高や入出金明細をまとめて確認できるほか、対応しているクレジットカードや電子マネーなどを登録すれば、日々のお金の流れも把握できます。家計簿を手入力する負担を減らしたい人に向いています。滋賀銀行を利用する方向けのアプリで、銀行やカードなど2,580以上の金融サービスとの連携に対応しています。
利用を始めるために、滋賀銀行の口座やキャッシュカードは必要ですか?
基本的には、滋賀銀行の口座情報を連携して利用するサービスのため、対象となる口座とオンラインでの認証に必要な情報を準備しておく必要があります。登録時には本人確認や利用規約への同意などが求められる場合があります。口座の種類や利用できる機能は変更される可能性があるため、申し込み前に公式案内を確認してください。
マネーフォワード for 滋賀銀行は無料で使えますか?
基本的な家計管理や口座残高の確認を無料で利用できる場合がありますが、提供条件や利用できる機能は時期、契約内容、連携先によって異なることがあります。プレミアム機能や特別なサービスが用意される場合もあるため、アプリ内の説明と公式サイトで料金を確認しましょう。アプリ内購入はアイテムごとに料金が設定されています。通信料は別途、利用者の負担になります。
銀行口座の情報をアプリに登録しても安全ですか?
金融情報を扱うアプリなので、登録前にセキュリティ対策や個人情報の取り扱いを確認することが大切です。ログイン情報を第三者に共有せず、スマートフォンには画面ロックや生体認証を設定してください。公共のWi-Fiで重要な操作を避け、端末を紛失した場合は、銀行やサービスの案内に従って速やかに対処しましょう。
メリット
- 滋賀銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、日々の支出管理が楽になる
- 銀行口座以外にカードや電子マネーも連携できる
- 入出金履歴を検索し、過去の取引を振り返りやすい
- スマホでいつでも資産状況を確認できる
デメリット
- 連携先によっては再認証や更新操作が必要になる
- 無料版では登録できる金融サービス数に制限がある
- 明細の取得タイミングに遅れが出る場合がある
- 家族共有や複雑な資産管理には機能不足を感じることがある
- 利用には滋賀銀行のインターネットバンキング登録が必要
- カテゴリー
- ファイナンス
- バージョン
- 2.25.2