マネーフォワード for JAバンク
- 24.00
- 3.6
- インストール数
- 10.00K
- 価格
- Free
スクリーンショット
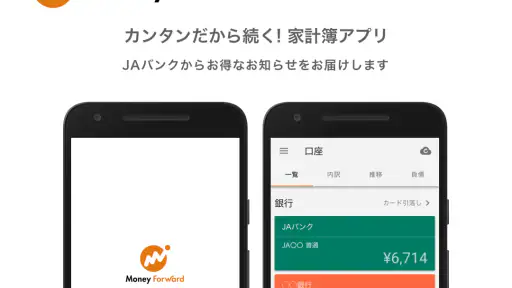
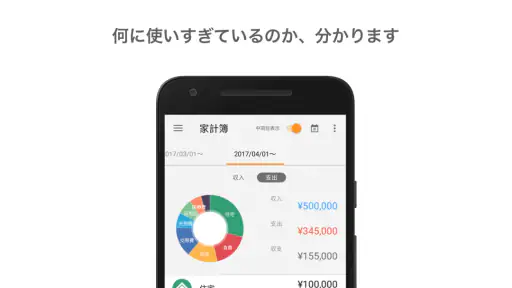
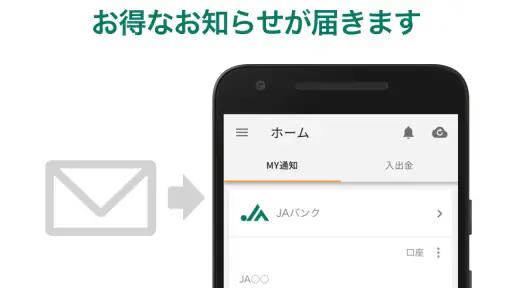
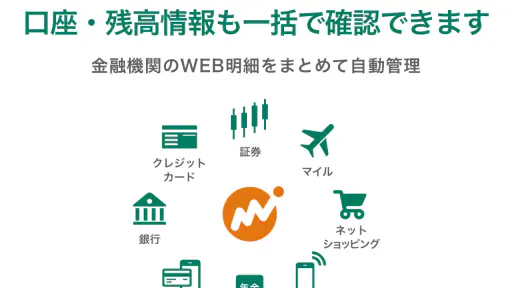
分析: Reviewed
家計簿アプリを選ぶとき、私は「入力が楽か」だけでなく、画面を見続けにくい日や、手元がふさがっている場面でも無理なく使えるかを重視しています。マネーフォワードは、JAバンクを使っている人が銀行口座やカードの動きをまとめて確認しやすくする、金融分野のアプリです。開発元はMoney Forward, Inc.で、無料で始められる一方、アプリ内購入は一項目あたり五百円です。
実際に触ってみると、細かな支出を毎回手入力する家計簿というより、連携した金融サービスの情報を集め、家計の全体像を眺めるための道具という印象が強くありました。JAバンクを普段使いしていて、複数の口座やクレジットカードを一つの場所で確認したい人には便利です。ただし、誰にとっても同じように使いやすいわけではありません。文字の見え方、操作の細かさ、通知や明細の理解しやすさなど、利用する人の状況によって評価が変わります。
画面の読みやすさと迷いにくいナビゲーション
最初に良いと感じたのは、家計の確認を「口座ごとに別々のアプリを開く作業」から切り離せる点です。JAバンクの残高を確認したあと、カードの利用状況やほかの金融サービスも同じ流れで見られるため、情報を探す時間を減らせます。対応する金融機関などは二千五百八十以上とされており、JAバンク以外にも資産を持っている人ほど、このまとめ方の価値を感じやすいでしょう。
一方で、情報が集まるほど、画面に表示される項目も増えます。残高、入出金、カード利用、資産の合計を一度に理解するのが苦手な人は、最初から全体を把握しようとせず、まずJAバンクの口座だけを確認する使い方がおすすめです。連携先を少しずつ追加すれば、どの数字が何を示しているのかを覚えやすくなります。
私は家計簿アプリでありがちな「記録したはずなのに、どこへ反映されたのか分からない」という混乱を避けるため、明細を見るときに日付、金額、支払い元を順番に確認するようにしています。このアプリでも、合計額だけを見て判断するより、個別の明細まで開いて確認したほうが安心です。特にカードの利用は、実際の口座引き落としとタイミングが異なる場合があるため、表示された数字をそのまま今月の現金残高だと思わないことが大切です。
文字の読みやすさについては、端末の画面サイズや表示設定の影響を受けます。小さな画面で多くの数字を追うと疲れやすい人は、端末側の文字サイズを調整し、明るさや拡大表示も自分に合わせておくと使いやすくなります。ただし、文字を大きくすると一画面に収まる情報が減るため、スクロールが増えることがあります。読みやすさと一覧性のどちらを優先するかは、利用者ごとに調整が必要です。
色だけで支出の違いを判断するのが難しい人にも、数字や項目名を読む習慣をおすすめします。家計の分類が色分けされている場合でも、色の印象だけで「使いすぎ」と決めつけると、見落としが起きやすいからです。画面を拡大して確認する人、色の区別が苦手な人、数字を一度にたくさん読むと負担を感じる人は、日ごとの明細を少量ずつ見るほうが安全です。
ニュースデスクの記事をもっと読む
連携を始めるときに迷わない進め方
初回設定では、便利さを急いで完成させようとしないほうがよいと思います。まずJAバンクの口座を登録し、残高と最近の入出金が自分の認識と合っているかを確認します。その後でクレジットカードや別の銀行を追加すると、もし表示に違和感があったとき、どの連携先が原因か切り分けやすくなります。これは、画面の理解に時間がかかる人だけでなく、家族と一緒に管理する人にも有効な手順です。
連携後の表示を家計簿の完成品だと思わないことも重要です。自動で集まる明細は記録の土台になりますが、現金払いのように別途把握が必要な支出もあります。私は月末に自動連携の明細をざっと確認し、現金で使った分だけを補う方法が現実的だと感じました。毎回完璧に入力するより、確認のタイミングを決めて続けるほうが、負担が少なく習慣化しやすいです。
手の動かし方や感覚の違いを考えた操作
手入力を中心にした家計簿と比べると、連携機能を使う場面では入力回数を減らせます。指先の細かな操作が苦手な人、長時間のタップで疲れやすい人、けがや痛みのためにスマートフォンを持ち続けにくい人にとって、これは大きな利点です。毎日の支出を一件ずつ登録する方式では、少額の買い物ほど記録からこぼれがちですが、自動で明細を集める使い方なら、その負担を抑えられます。
ただし、連携設定や明細の確認では、画面をタップして項目を選ぶ作業が必要になります。指の震えがある人や、タッチ操作の誤入力が起きやすい人は、急いで操作しないことが大切です。小さな選択肢を何度も押すより、端末を安定した場所に置き、片手で持たずに操作するほうが誤りを減らせます。端末のタッチ設定を自分に合うよう調整できる場合は、アプリだけでなく端末側の設定も見直す価値があります。
視覚以外の感覚を頼りに使う人にとっては、金融情報を正しく確認できるかが最優先です。残高や明細は、読み上げや拡大表示など端末の機能と組み合わせて確認するのが現実的ですが、画面上の情報が複雑になるほど、読み上げの順番だけでは意味をつかみにくいことがあります。口座名、日付、金額、内容を一つずつ確認する手順を決めておくと、聞き取りだけに頼るより間違いを見つけやすくなります。
音や振動に敏感な人、通知が多いと集中しにくい人は、家計確認の時間を決めて、必要以上にアプリを開かない方法が向いています。金融アプリは便利さよりも、誤解なく落ち着いて使えることが重要です。通知を受け取る設定を利用する場合でも、表示内容を見てすぐに不安にならないよう、まず公式の明細画面で状況を確かめる習慣を持つと安心できます。
日常の場面で負担を減らす使い方
たとえば、仕事帰りに買い物をし、帰宅後は家事や介護で手が離せない日を考えてみます。その場でレシートを整理し、金額や分類を入力するのは現実的ではありません。連携したJAバンクやカードの動きを後でまとめて確認できれば、記録を先送りにしても、支出を振り返るきっかけを失いにくくなります。私はこのような忙しい日は、細かな分類よりも「何にいくら使ったか」を確認することを優先します。
反対に、家計を現金中心で管理している人には、連携の便利さが十分に生きない場合があります。現金支出を正確に残したいなら、結局は手入力や別のメモが必要になるからです。レシートを撮影して自動で整理するタイプの家計簿を求めている人や、封筒分けのような現金管理を続けたい人には、専用の方法のほうが分かりやすい可能性があります。
家族でお金を管理する場合は、共有する情報の範囲を先に決めておくべきです。家計全体を見渡す目的には便利でも、個人の口座やカードまで一括して扱うと、見せたくない支出まで共有することになりかねません。誰がどの口座を確認するのか、入力や確認の担当をどうするのかを決めてから使い始めると、アプリの便利さが家族間の負担に変わりにくくなります。
利用環境によって残るつまずき
このアプリの弱点は、金融情報を一か所に集める便利さが、そのまま理解の難しさにもつながるところです。口座が多い人は、合計資産を見て安心する前に、対象となる口座やカードが正しく含まれているか確認しなければなりません。連携先が増えるほど管理の手間も増えるため、「全部つなぐ」ことが必ずしも最良の使い方ではありません。
また、残高や明細の更新を確認したいとき、通信環境や連携先の状態によって待ち時間が発生することがあります。急いで支払い判断をしたい場面では、アプリの表示だけに頼らず、必要に応じてJAバンクなど元の金融サービスでも確認するのが安全です。これは面倒に感じますが、家計の見通しと、実際に使える残高を混同しないための重要な区別です。
アプリ内購入があるため、無料で使い始めたい人は、どの機能が無料範囲に含まれるかを画面上で確認しながら進める必要があります。購入を検討する場合も、家計の確認頻度や必要な機能を考えてから判断するのがよいでしょう。毎月の支出を大まかに見るだけなら、追加費用をかけずに足りる人もいます。逆に、長期的な資産管理を細かく続けたい人は、費用と得られる管理効果を比べるべきです。
現在のバージョンは一・二三・二で、利用には十以上のOSが必要です。古い端末を使っている人は、インストール前に端末のOSを確認しておくと、途中で使えないことに気づく事態を避けられます。画面の大きさや処理速度も、読みやすさや操作の待ち時間に関係します。アクセシビリティを重視する人ほど、アプリの機能だけでなく、自分の端末との組み合わせで判断するのが大切です。
評価は平均三・六で、評価件数は百件ほどです。数字だけで良し悪しを決めるより、JAバンクを中心に使うのか、複数の金融サービスをまとめたいのかを先に考えたほうが、実際の満足度を予測しやすいでしょう。利用者数は一万以上とされており、特定の金融機関を使う人向けの選択肢として検討できます。
ほかの家計管理方法と比べたとき
紙の家計簿は、表示や操作を自分で自由に決められる反面、毎回の記入と集計が必要です。手入力型のアプリは分類を細かく管理しやすい一方、入力を忘れると記録が途切れます。マネーフォワードは、その中間ではなく、金融サービスとの連携を軸に「後から確認する」負担を減らすタイプです。自動で集まる情報を中心にしたい人には向きますが、予算を細かく組み、買い物の直後に必ず分類したい人には、入力に強い別の家計簿のほうが合うことがあります。
JAバンクの公式サービスだけで残高を確認する方法と比べると、複数の銀行やカードを横断して見る点がこのアプリの強みです。一方、特定の口座の入出金だけを安全に素早く確認したいなら、公式サービスのほうが迷いにくいでしょう。私は、日々の残高確認は元の金融サービス、週単位や月単位の家計の振り返りはこのアプリ、という役割分担が使いやすいと感じます。
使う人を選ぶが、JAバンク利用者には有力な整理役
マネーフォワードは、JAバンクを使いながら、ほかの銀行やクレジットカードも持っている人に特に向いています。細かな入力を減らし、家計の流れを一か所で確認したい人、画面を毎日長く操作するのが負担な人、忙しくてレシート整理を後回しにしがちな人には、試す価値があります。無料で始められるので、まず一つの口座だけを連携し、自分の読みやすさと操作のしやすさを確かめるのがよいでしょう。
反対に、現金支出が中心の人、家計を完全に手書きで管理したい人、家族に見せる情報を細かく分けたい人には、導入前の検討が必要です。自動連携は記録を楽にしますが、明細の意味を確認する作業まで消してくれるわけではありません。数字の正しさを自分で確かめる時間を持てない場合は、機能が多いことがかえって負担になります。
年齢制限は三歳以上で、金融情報を扱うアプリとしては、子どもが単独で使うものというより、保護者や家族が管理を補助する場面を想定したほうが自然です。高齢の家族と使うなら、最初からすべての連携を任せず、表示する口座を絞り、確認する項目を「残高」「最近の入出金」のように決めておくと、画面の情報量を抑えられます。
私の結論は、これは万能な家計簿ではなく、金融情報を集めて確認する負担を減らすためのアプリです。読みやすさや操作性は端末設定と使い方に左右され、連携後の確認も必要ですが、JAバンクを起点に資産を見渡したい人には実用的です。まず小さく連携し、無理なく続けられるかを確かめる。その慎重な始め方ができる人なら、日々の家計管理を少し落ち着いて見直せる相棒になってくれると思います。
マネーフォワード for JAバンク よくある質問
マネーフォワード for JAバンクは、どの端末で利用できますか?
スマートフォン向けのファイナンスアプリで、対応するOSを搭載した端末にインストールして利用します。端末のOSが古い場合は、ダウンロードや正常な動作ができないことがあるため、事前にストアの対応条件を確認してください。アプリを快適に使うには、OSやアプリを最新の状態に保ち、口座情報を更新する際は安定した通信環境を利用するのがおすすめです。
マネーフォワード for JAバンクとは、どのようなアプリですか?
マネーフォワード for JAバンクは、JAバンクの口座情報をスマートフォンで確認・管理しやすくするための家計管理アプリです。対応する口座を登録すると、残高や入出金履歴を確認でき、日々のお金の流れを把握するのに役立ちます。複数の金融サービスをまとめて管理できる場合もありますが、利用できる機能や連携先は地域やサービスの対応状況によって異なります。銀行やクレジットカードなど、幅広い金融サービスとの連携に対応している点も特徴です。
利用開始には何が必要ですか?
利用開始時には、対応するJAバンクの口座情報や、本人確認・認証に必要な情報を準備しておく必要があります。登録手順では、メールアドレスの入力、パスワード設定、口座連携に関する認証などを求められる場合があります。JAバンクの店舗やサービスによって利用条件が異なる可能性があるため、ダウンロード前に公式案内で対象の口座や地域が対応しているか確認することをおすすめします。
安全性や個人情報の取り扱いは大丈夫ですか?
金融口座を扱うアプリのため、通信の暗号化やログイン認証など、一般的なセキュリティ対策が講じられています。ただし、利用者自身も推測されにくいパスワードを設定し、端末の画面ロックや生体認証を有効にすることが大切です。スマートフォンを紛失した場合や不審な通知を受けた場合は、速やかに公式サポートへ連絡し、パスワード変更などの対策を行ってください。
口座の残高や入出金履歴はリアルタイムで表示されますか?
表示内容が常にリアルタイムで更新されるとは限りません。金融機関側のメンテナンス、認証の有効期限、通信環境、連携処理のタイミングなどによって、残高や入出金履歴の反映に時間がかかることがあります。重要な振込や引き落としを確認する際は、アプリの情報だけで判断せず、JAバンクの公式サービスや通帳などでも確認すると安心です。
メリット
- JAバンクの口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、入力の手間を減らせる
- 利用明細をカテゴリ別に整理し、支出を把握しやすい
- 無料で基本的な家計管理機能を利用できる
- JAバンクを中心に資産状況を確認したい人に便利
デメリット
- 対応するJAバンクや金融機関が限られる場合がある
- 初回の口座連携や認証設定に少し手間がかかる
- 自動取得の反映に時間がかかることがある
- 高度な分析や一部機能は有料プランが必要になる
- 家族共有や複数口座管理では設定が複雑に感じられる
- カテゴリー
- ファイナンス
- バージョン
- 1.23.2