ultra pay(ウルトラペイ)-誰でもVisa
- 4.30K
- 4.3
- インストール数
- 500.00K
- 価格
- Free
スクリーンショット
分析者 Reviewed
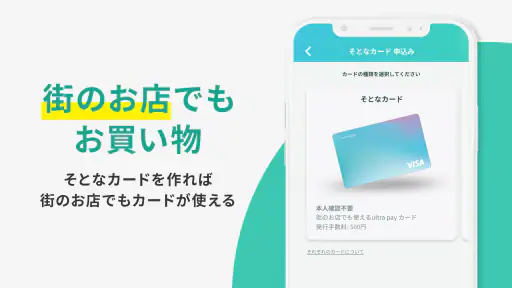
オンラインでの支払い用に、銀行口座やクレジットカードとは別の手段を持ちたい人なら、ultra pay(ウルトラペイ)はかなり現実的な候補です。私は実際に、少額のネットショッピングや、普段使いの決済手段を分けたい場面を想定して使い勝手を確認しました。登録からカード発行までの流れが軽く、必要な金額だけを先に用意して使える点は、一般的なクレジットカードとは違う安心感があります。
一方で、これは何でもこなす万能なカードではありません。オンラインショッピング向けのプリペイドVisaカードなので、支払い方法としてカード情報の入力が必要な場面には向きますが、継続課金や実店舗での利用を中心に考える人は、使える範囲を先に見極めたほうがよいでしょう。この記事では、現在の使い道、登録後の流れ、普段の支出への取り入れ方、そして乗り換える前に知っておきたい不便さまで、私の視点で整理します。
いまのultra payを使って感じた立ち位置
このアプリはファイナンス分野のアプリで、開発元はYENY, INC.です。無料で利用を始められ、対象年齢は3歳以上。Androidでは最低OS 9が必要で、現在のバージョンは1.8.9です。アプリそのものを財布代わりにするというより、アカウント登録を済ませ、チャージした残高をオンライン決済に使うための入口と考えると理解しやすいです。
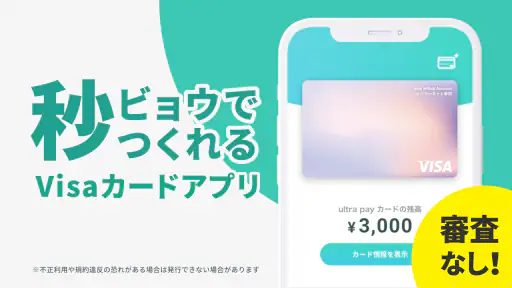
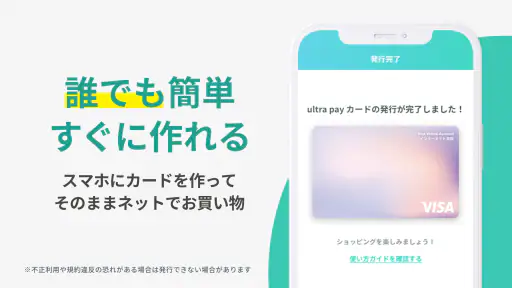
私が最初に好印象を持ったのは、カードを作るための心理的な重さが小さいことでした。審査を前提とするクレジットカードでは、申し込みの段階で利用目的や審査結果を気にします。しかしultra payは、簡単なアカウント登録からオンラインショッピング用のプリペイドカードを発行する設計です。カードが必要になった瞬間に準備しやすく、使いすぎを避けたい人にも考え方が合います。
現在の評価は平均4.3で、評価数は1万7千件ほどあります。インストール数も50万件を超えており、少なくとも一部の利用者にとっては、単なる試験的なサービスではなく、日常の支払いに組み込める選択肢として受け入れられている印象です。ただし、評価の高さだけで自分に合うと決めるのではなく、カードを使う場所とチャージの習慣を先に考えるべきです。
最初の登録で確認したいこと
登録時に私が重視したのは、カードを発行することよりも、その後にどのような支出を載せるかでした。たとえば、ネット通販で一度だけ使うのか、毎月のデジタルサービスに使うのか、家族や自分の趣味用に予算を分けるのかで、便利さは変わります。プリペイドカードは残高が上限になるため、用途を絞るほど管理しやすくなります。
おすすめは、登録直後に高額な残高を入れず、まず少額の買い物で流れを確認することです。カード番号の入力、決済完了、残高の確認という一連の手順を経験しておけば、後から本格的に使うときに慌てません。特に初めてプリペイドカードを使う人は、購入画面でカード名義や有効期限などを求められた場合に、アプリ内で表示される情報を落ち着いて確認するとよいでしょう。
日常で役立つ具体的な使い方
私なら、まず「趣味のネット購入専用」として使います。たとえば、動画関連の商品、ゲーム内で使うもの、オンラインストアでの小さな買い物など、生活費とは分けたい支出をultra payに集めます。銀行口座から直接引き落とされるカードを使うと、後から何に使ったか分かりにくくなることがありますが、先に使う金額を決めてチャージしておけば、趣味の予算が視覚的にも区切られます。
もう一つ便利なのが、初めて利用するオンラインサービス用の予備カードとして持つ方法です。サービスの安全性に不安があるという意味ではなく、メインのクレジットカード情報を登録先に増やしたくない人向けの考え方です。必要額だけを入れておけば、使い終わった後の管理も比較的シンプルです。カード情報を登録する先を増やしすぎないための分離手段として見ると、無料で始められる価値が分かりやすいと思います。
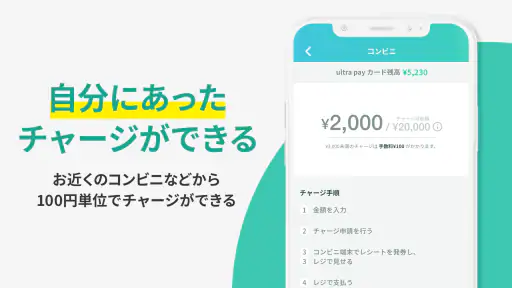
現実的な場面では、欲しかった商品を見つけたものの、家計用のカードでそのまま決済したくないときに役立ちます。私は、月初に趣味用として使える額だけをチャージし、その範囲でオンライン購入を済ませる運用が合うと感じました。購入後に残高を確認する習慣をつければ、次の買い物で予算を使い切っていたことにも気づきやすくなります。
クレジットカードや銀行口座との違い
クレジットカードの強みは、後払い、継続的な利用、幅広い支払いへの対応です。毎月の固定費をまとめたい人や、利用実績を一つのカードに集めたい人なら、通常のクレジットカードのほうが手間は少ないでしょう。ultra payは反対に、先に入れた金額を使うため、後払いを避けたい人や、カードを持ちたくない人に向いています。
銀行口座からの直接支払いと比べると、支出を用途別に切り離しやすいのが利点です。生活費の口座にネット購入を混ぜたくない場合、チャージした残高を一つの小さな財布として扱えます。ただし、チャージという一手間が増えるため、毎回の支払いを最短で済ませたい人には面倒に感じられます。
現金や一般的なプリペイドカードと比べると、オンラインでカード番号を使える点が中心的な違いです。買い物のたびにコンビニなどへ行く必要がある使い方ではなく、アプリから準備して、そのままネット上で支払う流れに価値があります。したがって、実店舗での現金代替を探している人より、オンライン決済を安全に整理したい人のほうが満足しやすいでしょう。
バージョン1.8.9で見る現在の使い勝手と変化
現在のバージョンは1.8.9です。私はこの数字を単なる更新情報としてではなく、サービスが公開後も調整されてきたことを示す目安として受け止めています。リリースは2020年4月13日で、長く提供されているアプリだからこそ、初期の印象だけで判断するより、いま使える環境で登録や残高確認を試すことが重要です。
ただし、バージョン番号から新機能の内容を勝手に想像するのは避けるべきです。アプリの更新では、画面の調整や安定性の改善など、目立たない変更もあります。既存ユーザーにとって大切なのは、更新後にカード情報へすぐアクセスできるか、残高の確認が分かりやすいか、支払い前後の確認がしやすいかという実用面です。私は、派手な追加機能より、この基本動作が安定していることを評価します。
既存ユーザーが更新後に見直したい運用
すでに使っている人は、更新後にまずアカウントへ通常どおり入れるかを確認し、その次に残高とカード情報を見ておくと安心です。オンライン購入の直前にアプリを開いて問題に気づくより、余裕のあるときに一度確認するほうが安全です。特に、しばらく使っていなかった人は、登録したメールアドレスやログイン方法を思い出しておくと、急な買い物で時間を取られません。
私がすすめたいのは、利用履歴を家計簿の代わりにしすぎないことです。ultra payは支払い用のアプリとして役立ちますが、月全体の生活費まで自動で整理するものとして使うと、かえって管理が複雑になります。用途を「ネットの趣味費」「一時的な購入」「予備の決済手段」のように一つか二つに限定すると、残高の意味がぶれません。
チャージのタイミングも工夫できます。買い物の直前に毎回必要額を考えるのではなく、週単位や月単位で上限を決めて入れておけば、衝動買いに歯止めをかけやすくなります。一方、残高を多く残しすぎると、使えるお金があるという感覚で購入頻度が増えることもあります。プリペイドだから自動的に節約できるのではなく、先にルールを決めてこそ効果が出ます。
便利さの裏側にある制約
最も大きな注意点は、Visaカードだからといって、すべてのオンライン決済で必ず使えると考えないことです。店舗やサービス側の対応、継続的な請求の仕組み、本人確認の方法などによって、プリペイドカードが適さない場合があります。支払いを絶対に失敗させたくない重要な契約では、通常のクレジットカードや銀行口座からの支払いを残しておくほうが無難です。
サブスクリプション目的で使う場合も、最初に慎重さが必要です。残高不足になれば支払いが止まる可能性があるため、更新日を自分で把握し、必要な金額を先に用意する必要があります。毎月の請求を忘れがちな人には、便利さより管理負担が勝つかもしれません。反対に、期間限定で試したいサービスに使い、継続前に解約を見直す運用なら、支出を意識するきっかけになります。
また、カードを発行できることと、すぐにどのサービスでも支払えることは別です。購入前に、利用先がプリペイドVisaに対応しているか、定期的な請求に使えるかを確認する習慣が必要です。ここを省くと、決済画面で初めて使えないことに気づきます。重要な支払いの唯一の手段にせず、用途を限定した予備カードとして育てるのが、私には最も安全な使い方に見えます。
どんな人に向き、誰には向かないか
向いているのは、オンラインでの買い物を管理したい人、クレジットカードの後払いが苦手な人、家計用の支出と趣味の支出を分けたい人です。カードを作るまでの手続きを軽くしたい人にも合います。未成年者を含め、家族が使う場合は、対象年齢だけで判断せず、実際の利用ルールやチャージを誰が管理するかを家庭内で決めておくと安心です。
逆に、公共料金や通信費などの固定費を一括管理したい人、実店舗でのタッチ決済や現金引き出しを主目的にする人、ポイントやカード特典を最優先する人には、別の選択肢が向きます。毎回チャージすること自体を面倒に感じるなら、銀行口座連携や通常のクレジットカードのほうが快適です。ultra payの良さは、機能の多さではなく、オンライン用の支払い枠を素早く分けられる点にあります。
これから使う人が先に決めておくこと
私なら、最初に利用目的、チャージする頻度、使えなかった場合の代替手段を決めます。目的が曖昧なまま登録すると、残高管理もカード情報の管理も中途半端になりがちです。「ネット通販の予算用」と明確にして、買い物前に残高を確認するだけでも、アプリの価値を引き出しやすくなります。
次に、支払い先を一つずつ試します。いきなり複数のサービスへカード情報を登録するのではなく、少額の購入で決済の流れを確認し、問題がなければ用途を広げる方法が安心です。これは不安を煽るためではなく、プリペイドカードの性質と各サービスの対応が同じではないからです。使えることを確認した支払い先だけを、普段の運用に残すと管理も簡単です。
今後チェックしたいのは、アプリの基本操作がさらに分かりやすくなるか、既存ユーザーが残高や利用状況を確認しやすい状態が保たれるかという点です。新しい機能が増えることだけが進化ではありません。カードを作る、チャージする、使う、残高を確認するという一連の流れが迷わず完了できることが、ultra payでは特に重要です。
私の結論
ultra payは、オンラインショッピング用の支払いを手早く分けたい人にとって、試す理由のある無料アプリです。審査を前提としないカード発行の軽さ、チャージした範囲で使える分かりやすさ、メインのカード情報を登録する先を増やさずに済む可能性が、私が評価したポイントです。長く提供され、現在もバージョン1.8.9として使えることも、選択肢として検討しやすい材料です。
ただし、私はこれをクレジットカードの完全な代わりとは考えません。固定費、重要な契約、確実な継続支払いには、対応範囲を確認したうえで別の決済手段を残すべきです。まずは少額のネット購入で試し、自分の使うサービスに対応しているかを確認する。そのうえで、趣味費や予備のオンライン決済用に定着させるなら、使いすぎを抑えながらカード決済の便利さを取り入れられる、実用的な選択肢になります。
長所
- 審査なしで申し込みやすく、本人確認後すぐに使い始められる
- Visa加盟店やネットショップで幅広く利用できる
- チャージ式のため使い過ぎを管理しやすい
- 利用履歴をアプリで確認でき、支出管理に役立つ
- スマホだけでカード情報を発行でき、財布を持ち歩く必要がない
短所
- チャージ方法によっては手数料が発生する場合がある
- 残高不足時は決済できず、後払いのようには使えない
- 一部の店舗やサービスではプリペイドカードが利用できない
- 本人確認や登録情報の入力に時間がかかることがある
- 返金やキャンセルの反映に時間がかかる場合がある
- カテゴリ
- ファイナンス
- バージョン
- 1.8.9











