Sony Bank WALLET
- 269.00
- 3.5
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析者 Reviewed
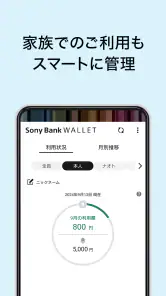
海外旅行や日常の支払いでソニー銀行を使っているなら、口座やカードの確認をスマートフォンで済ませたい場面は多いはずです。私が試したSony Bank WALLETは、ソニー銀行の利用者が自分のお金の動きを確認するための公式ファイナンスアプリです。単に残高を見るだけでなく、外出先で「今いくら使えるか」を確かめたい人に向いた、銀行口座とカード利用の入口という印象でした。
一方で、銀行をまたいだ家計管理や、複数カードの支出を一つにまとめたい人には、専用の家計簿アプリのほうが便利な場合があります。このアプリの良さは、幅広い金融サービスを一つに集約することではなく、ソニー銀行とのやり取りを短くするところにあります。この記事では、私が実際の利用を想定して、確認したいことが生まれてから、アプリを開き、必要な情報を見て、次の行動へ移るまでの流れに沿って紹介します。
支払い前の不安を減らすために使うアプリ
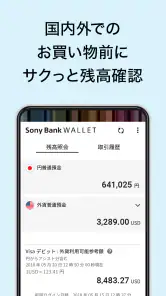
最初の利用場面として分かりやすいのは、買い物や旅行の前に口座の状態を確認するケースです。たとえば、出発前にSony Bank WALLETのカードを使う予定があり、口座残高が十分か、最近の支出で想定以上に減っていないかを知りたいとします。銀行のウェブサイトをブラウザで開く方法もありますが、スマートフォンでは専用アプリのほうが目的までの距離が短く感じられます。
私がこのアプリを使うなら、まず「今日は何に使うか」を決めてから開きます。残高を確認したいのか、利用状況を振り返りたいのか、口座に関する操作へ進みたいのかで、見る場所が変わるからです。目的を決めずに開くと、数字を見ただけで安心してしまい、実際に予定している支払いまで考えないことがあります。
ソニー銀行を主な口座として使っている人なら、確認先が明確なのが強みです。給与や定期的な入金をこの口座に集め、日々の支払いにも同じ銀行を使う人ほど、アプリを開いたときの情報がそのまま生活の判断につながります。逆に、普段は別の銀行を使い、ソニー銀行は特定の目的だけに使う人は、起動する頻度が少なくなるかもしれません。
このアプリは無料で利用でき、対象年齢は3歳以上です。ただし、年齢表示が低いからといって、子どもだけで金融操作を任せるためのアプリと考えるのは適切ではありません。実際の口座やカードに関わる内容なので、端末の扱いとログイン情報の管理は大人が責任を持つべきです。家族で端末を共有している場合も、誰でも画面を開ける状態にしないほうが安心です。
最初に確認したい端末との相性
対応する最低OSは9です。比較的新しいスマートフォンを使っている人には大きな壁になりにくい一方、長く使っている端末では、インストール前にOSの条件を確認しておくと無駄がありません。銀行アプリは、入れられるかどうかだけでなく、端末を安全に保てる状態かも重要です。OS更新を止めた古い端末で金融アプリを使い続けるより、普段から更新できる端末にまとめるほうが現実的です。
開発元はsonybankです。公式アプリを選ぶときは、名前が似た別アプリと取り違えないよう、開発元の表示を確認してから導入するのが基本です。私は金融アプリでは、検索結果の見た目だけで判断せず、開発元、アプリ名、端末の対応条件を順に確認するようにしています。このひと手間は、銀行アプリを使い始める前の大切な受け渡しです。
確認から次の行動までの流れ
実際の流れは、まずアプリを起動し、自分の口座に関する画面へ進み、必要な情報を確認するというものです。ここで大切なのは、表示された残高を「自由に使える金額」と完全に同じだと考えないことです。近いうちに引き落とされる予定や、まだ記憶に残っていないカード利用があるなら、画面の数字だけで使い過ぎを判断しないほうが安全です。
たとえば、週末に大きな買い物を予定しているなら、残高を見て終わりにせず、直近の支出と今後の固定的な支払いを頭の中で分けます。アプリは判断材料を出してくれますが、「この金額なら使ってよい」という家計のルールまで決めてくれるわけではありません。私は確認後に、予定している支払いを一度メモし、残った金額を使う上限として考える方法が分かりやすいと思います。
ここでの具体的なコツは、残高確認を支払い直前だけに限定しないことです。月の初め、まとまった入金の後、カードの利用が増えた週末など、生活の区切りで確認すると、数字の変化を追いやすくなります。毎回細かく記録する必要はありませんが、入金後に増え、支払い後に減るという流れを自分で把握できると、アプリの数字がより役立ちます。
もう一つの使い方は、身に覚えのない支出がないかを確認することです。少額の支払いは、店名の表示だけではすぐに思い出せないことがあります。見覚えがないと感じたら、まず利用した日、場所、家族の利用、定期的な支払いを順番に照合します。慌てて結論を出すより、アプリで確認できる情報と自分のレシートやメールを突き合わせるほうが、誤認を減らせます。
アプリから外部の手続きへ移るとき
銀行アプリの利用では、アプリ内で情報を確認する段階と、実際にカードや口座を使って支払いを完了する段階が分かれています。ここが重要な手渡し部分です。アプリで残高を確認した後、店頭やオンラインショップの決済画面へ移るとき、アプリが支払いそのものを自動で終わらせてくれると期待すると、操作の流れを誤りやすくなります。
私なら、オンライン決済の前にアプリをいったん確認し、必要な情報を把握してから購入画面へ戻ります。別のアプリへ切り替えると、入力中の画面が最初に戻ったり、認証をやり直したりすることがあります。これは銀行アプリだけの問題ではありませんが、金融情報を扱う場面では、焦って何度も戻るより、どの画面で何を確認するかを先に決めておくほうが落ち着いて進められます。
海外で使う場合も、出発前の確認と現地での確認を分けると便利です。出発前には口座の状態やカードを使う予定を整理し、現地では支払い後に利用状況を見直します。旅行中は通信環境や充電残量など、アプリ以外の条件にも左右されます。アプリがあるからといって、紙の控えや決済メールをすべて不要にするのではなく、重要な支払いは別の記録も残しておくと、帰国後の照合が楽になります。
このように、アプリの役割は「銀行に関する確認を手元で行うこと」です。店舗のレジ、オンラインショップ、家計簿、カード会社の別サービスなど、次の場所へ情報を渡すのは利用者自身です。この境界を理解しておくと、できることと自分で補うことを混同せずに済みます。
家計簿アプリやブラウザ版との違い
普段の選択肢としては、ブラウザで銀行サイトを開く方法、スマートフォンの家計簿アプリを使う方法、カード会社のサービスを確認する方法があります。ブラウザ版は大きな画面で情報を見たいときや、銀行関連の操作をまとめて行いたいときに向きます。パソコンを中心にお金を管理する人なら、アプリよりブラウザのほうが入力しやすいこともあります。
家計簿アプリは、複数の銀行やカードを横断して支出を眺めたい人に有利です。食費、交通費、通信費のように分類して月全体を見たいなら、Sony Bank WALLET単体より専用の家計管理サービスが適しています。ただし、連携先を増やすほど、登録や認証の管理が複雑になることがあります。私は、まず銀行公式アプリで正確な口座の状態を確認し、必要なら別の家計簿で全体を整理するという二段構えが、役割分担として分かりやすいと思います。
カード会社のアプリは、カード利用の詳細や請求に焦点を置く場合があります。それに対して、このアプリはソニー銀行との接点として使うものです。支払いの内訳を細かく分析したい人と、銀行口座をすぐ確認したい人では、求める中心が違います。どちらが優れているかではなく、出発点が銀行なのか、カード明細なのかで選ぶと失敗しにくいです。
使っていて感じる便利さと小さな摩擦
私が便利だと感じるのは、確認の目的がはっきりしているときに、銀行の情報へすぐ戻れることです。外出中に「支払っても大丈夫か」を考える場面では、パソコンを開くよりスマートフォンのほうが自然です。ソニー銀行を生活の中心に置いている人にとって、毎回ブラウザで探す作業を省けるだけでも、確認の習慣を作りやすくなります。
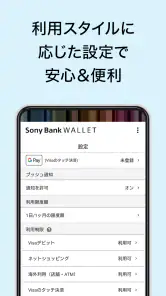
一方、金融アプリは一般的なニュースや買い物アプリよりも、ログインや認証を慎重に扱う必要があります。端末を買い替えたとき、アプリを再インストールしたとき、認証方法を変更したときには、普段より手順が増える可能性があります。私は、急いでいる日に初回設定や復旧を行わないようにしています。時間に余裕があるときに一度ログインを確認しておくと、旅行先や支払い直前の負担を減らせます。
もう一つの摩擦は、確認した情報を家計全体の判断へ変換する作業が残ることです。口座残高が見えても、別銀行の残高や現金、後日の引き落としまで自動的に一つの結論になるわけではありません。ソニー銀行だけで生活費を管理している人には問題が少ないですが、複数口座を使い分けている人は、アプリを開く前に「今日はこの口座だけ確認する」と決めたほうが、数字に振り回されにくいです。
評価は平均で3.5となっており、利用者の感じ方が一つに揃っているアプリではありません。私はこの数字を、誰にでも完璧に合うというより、ソニー銀行を使う目的が明確な人ほど価値を見つけやすいタイプだと受け止めます。アプリの良し悪しを評価だけで決めるのではなく、自分が必要としているのが口座確認なのか、家計分析なのかを先に考えるべきです。
日常のシナリオで見る、入力から結果まで
具体的に、平日の帰宅途中にオンラインで家電を購入する場面を考えます。まず購入前にSony Bank WALLETを開き、口座の状態と最近の利用を確認します。次に、購入金額だけでなく、近い日に予定している支払いを思い出します。ここで無理がないと判断できたら、購入サイトへ戻って決済を進めます。
購入完了後は、注文メールや画面の控えを保存し、時間を置いてから銀行側の利用状況と照らし合わせます。表示のタイミングが支払い先や処理状況によって変わることを考えると、決済直後に必ず同じ表示になると期待しないほうがよいでしょう。すぐに反映されないと感じた場合も、同じ操作を何度も繰り返すのではなく、注文側の完了表示と銀行側の情報を分けて確認します。
この流れの結果、私が得たいのは単なる安心感ではなく、「いくら使ったか」「次に何を確認するか」が分かる状態です。アプリを開く前の不安が、残高確認、支払い、記録、後日の照合という順番に整理されます。ここで役立つ非 obvious なポイントは、アプリを支払いの道具だけでなく、支払い前後の照合地点として使うことです。購入前だけを見るより、購入後の確認まで含めたほうが、使い過ぎや二重決済の見落としを減らしやすくなります。
家族の支払いを同じ口座から出している場合は、誰の利用かを後で分かるようにしておくとさらに実用的です。アプリが家族の記憶を自動で整理してくれるわけではないため、利用した人、目的、金額を簡単に共有する習慣が必要です。これは面倒に見えますが、身に覚えのない利用を調べる際に、最初から候補を絞れるという利点があります。
このアプリが向かない人と、導入前の判断
ソニー銀行の口座やSony Bank WALLETをほとんど使わない人には、常に入れておく意味が薄いかもしれません。複数の金融機関を一つの画面で見たい人、費目別のグラフや予算管理を最優先する人、パソコンで細かな管理をしたい人には、別の家計管理サービスやブラウザ利用のほうが合う可能性があります。
反対に、ソニー銀行を日常の入出金先として使い、外出先で口座の状態を短時間で確認したい人には、導入する理由があります。特に、カード利用の前後で残高を見たい人、旅行前に資金の状態を確かめたい人、銀行公式の窓口を一つにまとめたい人は試しやすいでしょう。無料で始められるため、まず自分の生活で週に何度確認するかを基準に判断できます。
インストール数は10万以上で、一定数の利用者に選ばれています。リリースは2016年4月6日で、現在のバージョンは12.04.00です。長く提供されているアプリですが、利用者としては数字の多さだけで安心せず、端末のOS条件と自分の認証環境を確認してから使い始めるのが現実的です。
私ならこう使い分ける
私なら、口座の正確な状態を知りたいときはこのアプリ、複数口座の月間支出を整理したいときは家計簿アプリ、長い明細を確認したり入力作業をしたりするときはブラウザというように役割を分けます。一つのアプリですべてを済ませようとすると、確認と分析のどちらも中途半端になりやすいからです。
使い始める前には、対応OSを確認し、公式の開発元表示を見て導入します。初回ログインは急いでいない時間に行い、端末を他人に渡す可能性があるなら画面を開きっぱなしにしないようにします。日常では、支払い前に残高を見るだけでなく、支払い後の記録と照合するところまでを一つの習慣にすると、このアプリの価値を引き出しやすくなります。
結論として、Sony Bank WALLETは、ソニー銀行の利用者が銀行との距離を縮めるための実用的な金融アプリです。家計全体を分析する万能ツールではありませんが、口座確認を起点に、支払い前の判断と支払い後の照合をスマートフォンで行いたい人には合っています。私のおすすめは、ソニー銀行を普段から使っている人が、まず一週間ほど「支払い前後の確認」に限定して試すことです。その流れが自分の生活に自然に組み込めるなら、ブラウザを毎回開くよりも、手早く安心して使える存在になると思います。
長所
- 海外利用時の為替手数料を抑えやすく、旅行や出張に便利
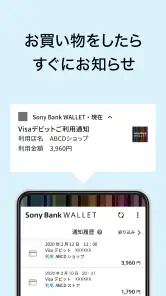
- 利用通知が届くため、不正利用を早期に確認しやすい
- 残高や利用履歴をアプリで手軽に確認できる
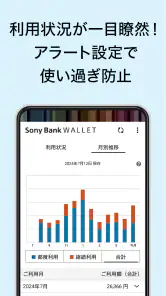
- Visaデビット機能で使い過ぎを防ぎやすい
- ソニー銀行の外貨預金と連携して支払いに使える
短所
- 利用にはソニー銀行の口座開設が必要
- 一部の海外加盟店ではデビットカードが使えない場合がある
- 通信環境によっては残高確認や認証に時間がかかる
- 外貨利用時の手数料や適用レートは条件確認が必要
- スマホ紛失時に備えたロックや認証設定が欠かせない
- カテゴリ
- ファイナンス
- バージョン
- 12.04.00











