しんきん通帳(信用金庫)
- 287.00
- 3.1
- インストール数
- 500.00K
- 価格
- Free
スクリーンショット
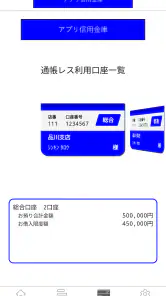
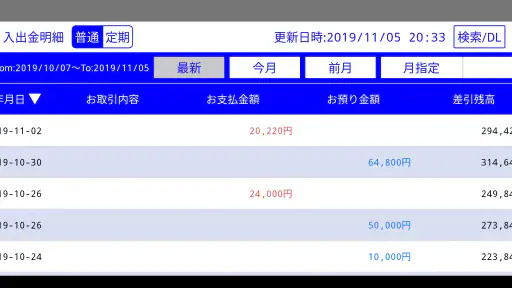
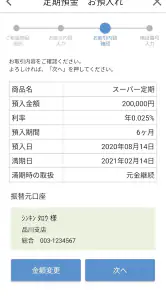
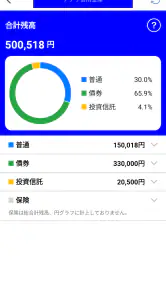
分析者 Reviewed
信用金庫の口座を使っていて、残高や入出金を確認するたびに紙の通帳や窓口へ足を運ぶのが面倒なら、しんきん通帳は検討しやすい選択肢です。私は実際に使う場面を想像しながら確認すると、このアプリの価値は「銀行アプリのように何でもできること」ではなく、信用金庫の口座を日常的に見守る作業へ絞っている点にあると感じました。
提供元は一般社団法人 しんきん共同センターです。ファイナンス分野の無料アプリとして公開され、対象年齢は3歳以上。Androidでは7.0以降に対応し、現行版は1.4.2です。評価は平均3.1で、評価数はおよそ700件、インストール数は50万件を超えています。数字だけで判断すると評価は割れていますが、信用金庫を利用しているかどうかで便利さが大きく変わるタイプなので、まず自分の口座が対象になるかを確認してから考えるのが大切です。
自分に合うかを決めるための見方
最初に確認したいのは、口座との相性
このアプリを選ぶ基準は、一般的な家計簿アプリのように支出管理をしたいかではありません。信用金庫の口座残高と入出金明細をスマートフォンで確認したいか、そして紙通帳を持ち歩く習慣を見直したいかです。ここが合っていれば、機能が多すぎないことはむしろ長所になります。
一方、複数の銀行、クレジットカード、電子マネー、証券口座をまとめて家計全体で見たい人には、別の種類のアプリのほうが向いている可能性があります。しんきん通帳を家計簿の代用品として選ぶと、期待する情報量との違いに戸惑いやすいでしょう。
残高確認と明細確認をどれくらいするか
私は、口座を使う頻度で判断するのが分かりやすいと思います。給与や年金の受け取り、家賃や公共料金の引き落とし、カード代金の確認などで信用金庫の口座を定期的に見るなら、アプリを開く意味があります。入出金明細をその場で確認できるため、引き落としが済んだかを紙通帳へ記帳しに行く手間を減らせます。
反対に、口座をほとんど確認しない人や、紙通帳を記録として残すこと自体を重視する人は、通帳レス機能へ急いで切り替えないほうがよいでしょう。便利さは、確認の習慣と引き換えに管理方法を変えることで生まれるからです。
評価の数字だけでは使い勝手を決めにくい
平均評価は3.1です。私はこの数字を、誰にでも快適なアプリという意味では受け取りませんでした。信用金庫のサービスは利用先や口座の使い方に左右されやすく、登録時の条件、端末の状態、本人確認など、アプリの画面以外でつまずくこともあります。
ただ、評価数はおよそ700件あり、利用者の目に触れる規模になっています。少なくとも、信用金庫の口座をスマートフォンで確認したい人が検討するための基本的な候補にはなります。私なら、評価だけで避けるのではなく、対象の信用金庫と自分の端末環境を先に確認します。
日常の場面で考えると判断しやすい
たとえば、外出先で買い物をしたあと、口座から予定どおり引き落とされたか気になったとします。以前なら紙通帳を持ってATMへ行くか、帰宅してから別の方法で確認することになります。しんきん通帳なら、スマートフォンで残高と入出金明細を確認するという流れに置き換えられます。
この使い方で重要なのは、毎回詳しい家計分析をすることではありません。「今いくらあるか」「最近どの入出金があったか」を短時間で確かめることです。私はこの目的なら、機能を絞った画面のほうが迷いにくく、家族の口座管理を手伝う人にも説明しやすいと感じます。
紙通帳から切り替えると何が変わるか
このアプリが強いのは、確認の場所を選べること
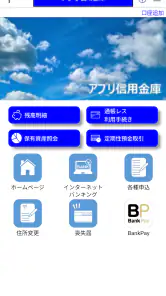
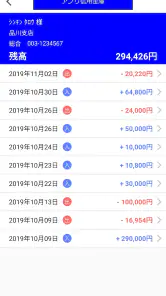
しんきん通帳の中心は、信用金庫の口座残高と入出金明細をスマートフォンで確認できることです。紙通帳のように記帳のためだけに出かける必要がなくなり、外出中でも口座の状態を確認する習慣を作りやすくなります。
特に便利なのは、引き落としが多い口座です。公共料金や家賃など、毎月の予定を覚えていても、実際に処理されたかは別に確認したくなります。私は、明細を見る日を給料日のあとや大きな引き落としのあとに決めておくと、残高不足の見落としを減らす使い方につながると思います。
通帳レスは、単なる紙の代替ではない
通帳レス機能を利用すると、紙通帳を不要にできます。これは収納場所を減らすだけでなく、通帳を持って外出する必要を減らせる点にも意味があります。通帳を家に置いたままでも、スマートフォンで口座の動きを確認できるからです。
ただし、紙をなくすことに抵抗がある人は、最初から完全に切り替える必要はありません。まずは残高や明細を見るための道具として使い、表示内容や確認の頻度に慣れてから、通帳レスへ進むか決めるのが現実的です。紙の記録を安心材料にしている家族がいる場合は、切り替える前に管理方法を共有しておくと混乱しにくいでしょう。
明細確認を家計管理の入口にする
このアプリだけで家計全体を自動整理するというより、信用金庫の口座の動きを正確に見るための入口として使うのが合っています。私は、明細を確認したあとに必要な支出だけを別の家計簿へ記録する方法が実用的だと思います。
ここには一つのトレードオフがあります。銀行やカードを横断して自動的に分類したい人には手作業が残りますが、口座の入出金を自分の目で確認したい人には、情報が散らばりにくいという利点があります。自動連携の多さより、信用金庫の口座を確実に確認することを優先する人向けです。
高齢の家族を支える場面でも考えやすい
スマートフォンの操作に慣れている家族なら、紙通帳を持ち歩かずに残高を確認する方法として紹介できます。たとえば、家族が買い物のあとに残高を確認したいとき、ATMまで同行しなくても、本人の端末で確認する習慣を作れます。
ただし、家族の代わりに口座を操作するためのアプリとして考えるのは避けるべきです。口座情報を誰が管理するか、端末を誰が使うかは、アプリの便利さとは別の問題です。私は、本人が自分で確認できるように、最初の設定や見る場所だけを一緒に覚える使い方を勧めます。
利用開始前に準備しておきたいこと
切り替えの負担は、インストールそのものより、口座を登録して普段の確認方法を変えるところにあります。利用している信用金庫が対象かを確認し、登録時に求められる情報を手元にそろえてから始めると、途中で作業を止めにくくなります。
また、スマートフォンを機種変更したときにどう確認を続けるかも、先に考えておきたい点です。紙通帳なら端末が変わっても記録は残りますが、アプリ中心の管理では、新しい端末で再び使える状態にする手順を意識する必要があります。私は切り替え直後に紙の管理を完全にやめず、しばらくは口座の確認方法を家族と共有するほうが安心だと思います。
他の選択肢が合う人
信用金庫以外の口座もまとめて見たい人は、銀行やカードを横断して管理できる家計簿系サービスを比較するとよいでしょう。毎月の支出を分類し、予算と実績を比べたい人にも、そのカテゴリーのアプリのほうが目的に近いはずです。
逆に、信用金庫の口座だけを確認したいのに、多機能な家計管理アプリへ登録するのは負担になる場合があります。連携先が増えるほど、初期設定や情報整理の手間も増えます。私は、口座確認が目的なら、まずしんきん通帳のように用途が明確なものを試し、必要になった時点で別の管理方法を足す順番が無理のない選び方だと思います。
切り替え前に考えるべき三つの質問
一つ目は、紙通帳を残す必要が本当にあるかです。家計の記録、家族との共有、過去の入出金を見返す習慣があるなら、通帳レスへの変更は急がないほうがよいでしょう。二つ目は、残高と明細をスマートフォンで確認する習慣を作れるかです。アプリを入れても開かなければ、紙通帳の代わりにはなりません。
三つ目は、口座の確認と家計全体の管理を分けて考えられるかです。しんきん通帳に期待する役割を「信用金庫口座の確認」と決めれば、できることと足りないことを整理しやすくなります。反対に、一つのアプリで家計のすべてを完結させたいなら、別カテゴリーの選択肢を先に探すほうが時間を節約できます。
私が感じた使い方のコツ
私なら、最初の一週間は紙通帳を捨てず、アプリで残高と明細を見るタイミングを固定します。給料や年金が入ったあと、主要な引き落としのあと、月末というように確認のきっかけを決めると、ただインストールしただけで終わりにくくなります。
二つ目のコツは、残高だけで安心しないことです。残高が合っていても、近い日に引き落とされる予定があれば、使える金額の見方は変わります。入出金明細を一緒に見ることで、口座の現在地だけでなく、直近の動きも把握できます。
三つ目は、通帳レスへの変更を家族の都合も含めて決めることです。本人には便利でも、家族が紙の記録を確認していた場合は、情報共有の方法を変える必要があります。私は、切り替えの判断を「紙をなくせるか」だけでなく、「これから誰がどの方法で口座を確認するか」で考えるのが重要だと思います。
向いている人、見送ったほうがよい人
向いているのは、信用金庫の口座を日常的に使い、残高や入出金をスマートフォンで確認したい人です。記帳のための外出を減らしたい人、紙通帳を持ち歩きたくない人、口座確認をシンプルに済ませたい人にも相性があります。無料で始められるため、費用をかけずに管理方法を試したい人が検討しやすい点も魅力です。
見送ったほうがよいのは、信用金庫の口座を使っていない人、複数の金融サービスを一つの画面で管理したい人、紙の記録を手元に残すことを最優先する人です。残高と明細の確認以上の家計分析を求める場合も、このアプリ単独では目的がずれる可能性があります。
私の結論
しんきん通帳は、信用金庫の口座を使う人にとって、紙通帳からスマートフォン中心の確認へ移るための分かりやすい選択肢です。私は、銀行アプリや家計簿アプリの代わりとしてではなく、信用金庫口座の残高と入出金明細を確認する専用の道具として評価します。
平均評価が3.1であることから、誰にでも無条件で勧めるわけではありません。登録や利用環境で手間を感じる人、紙通帳を大切に保管したい人、家計全体の自動管理を求める人には、別の方法が合います。それでも、対象の信用金庫を利用していて、記帳のための移動を減らしたいなら、試す価値は十分にあります。
おすすめの判断は、まず口座確認のために使い、通帳レスへの変更は慣れてから決めることです。この順番なら、便利さを確かめながら、自分や家族にとって紙の記録がどれほど必要かも冷静に判断できます。私なら、信用金庫の口座をよく使う人には候補として勧めますが、家計全体を一括管理したい友人には、目的に合う別カテゴリーのアプリも同時に比較するよう伝えます。
長所
- 紙の通帳を持ち歩かず、残高や入出金履歴を確認できる
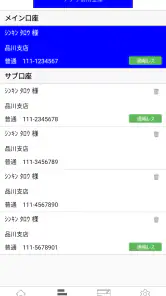
- 複数の信用金庫口座を登録でき、口座管理をまとめやすい
- 入出金明細をスマートフォンですぐ確認できる
- 通帳記帳のために店舗やATMへ行く手間を減らせる
- 信用金庫の公式サービスで、安心して利用しやすい
短所
- 対応している信用金庫が限られ、利用前の確認が必要
- 利用開始には口座情報や本人確認の入力が必要な場合がある
- 機種変更時に再登録や認証手続きが必要になることがある
- メンテナンス中は残高や明細を確認できない場合がある
- スマートフォンの紛失や不正利用への対策が欠かせない
- カテゴリ
- ファイナンス
- バージョン
- 1.4.2











