PayPay証券 100円から株や投資信託を購入できる
- 537.00
- 4.1
- インストール数
- 500.00K
- 価格
- Free
スクリーンショット
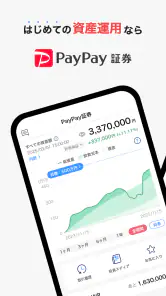
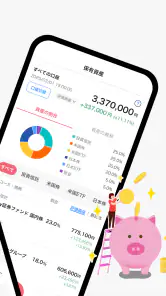
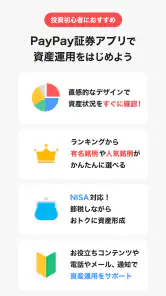
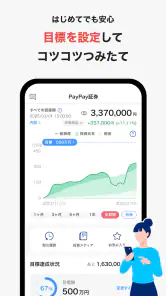
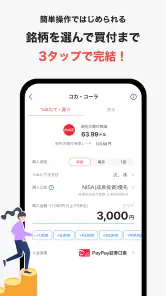
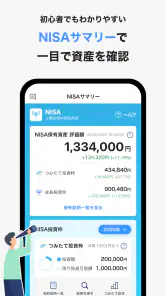
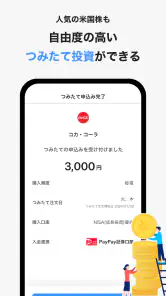
分析者 Reviewed
家計の中で「投資を始めたいけれど、いきなり大きなお金を動かすのは不安」と感じている人に、私はPayPay証券を候補として見せたいと思いました。スマートフォンで株式や投資信託に触れられる金融アプリで、少額から始めやすい点が目立ちます。特に、家族で資産形成について話すきっかけを作りたい家庭では、難しい投資用語ばかりのサービスより、最初の入口として扱いやすい印象です。
ただし、家族みんなで一つの口座を共有して使うアプリではありません。投資をする人自身の判断と管理が前提になるため、共有端末で確認する場合も、誰の口座を見ているのか、誰が注文を決めるのかを最初に分けて考える必要があります。私はこの境界を曖昧にしなければ、日常の家計管理に取り入れやすいサービスだと感じました。
家庭で使うときに見えやすいPayPay証券の特徴
少額投資を家計の会話に持ち込みやすい
このアプリの大きな魅力は、株や投資信託を少額から購入できることです。まとまった資金を用意してから始めるのではなく、毎月の支出を見直したあとに、無理のない範囲で投資を考える流れを作りやすいでしょう。投資初心者が「まず仕組みを理解してから大きく動きたい」と考えるとき、少額で試せることは心理的な負担を下げてくれます。
たとえば、夫婦のどちらかが投資に関心を持ち、もう一人は値動きに不安を感じている家庭を考えてみます。夕食後にアプリを一緒に見ながら、購入額を小さく抑え、株式と投資信託の違いを確認する。こうした使い方なら、いきなり家計の大部分を運用に回すのではなく、会話を通じて判断基準をそろえられます。
一方で、少額だから安全という意味ではありません。株式も投資信託も価格が変動するため、購入した金額を下回る可能性があります。私は、アプリを開いたときに表示される金額だけで成果を判断せず、生活費や近い将来に使う予定のお金とは切り離して考えることをおすすめします。
共有端末では「見る人」と「操作する人」を分ける
家庭のタブレットや共用スマートフォンで確認したい場合、最初に決めておきたいのは、口座の持ち主と操作する人です。家族が画面を横から見ることと、注文や設定を実行することは別の行為です。私は、興味を持つ家族が内容を一緒に学ぶのは良いと思いますが、注文は必ず口座名義人が内容を確認して行う形が安心です。
特に、家計を管理する人と投資を決める人が違う場合は、金額、商品、購入のタイミングを口頭だけで済ませないほうがよいでしょう。アプリを見ながら「これは説明を読むための確認」「これは実際の購入」と区別して話すだけでも、誤操作や思い込みを減らせます。共有端末を使う家庭ほど、操作前の確認手順が重要になります。
子どもが画面を見たがる家庭でも、投資口座を遊び感覚で触らせる使い方は向きません。値動きを当てるゲームのように扱うと、損失の可能性や本人確認の意味が軽く見えてしまいます。年齢に応じて、お金の勉強として説明する範囲と、実際の口座操作をする範囲を分けるのが現実的です。
始める前に確認しておきたい境界線
口座を作る前に、誰の資金を使うのかを決めておくと、家庭内のトラブルを避けやすくなります。夫婦で話し合っていても、口座の名義や資金の出どころが曖昧なままだと、利益や損失が出たときに認識がずれることがあります。私は、個人のお金で運用するのか、家計から出すのかを先にメモしておく方法が実用的だと思います。
また、ログイン情報や認証に関わる情報を家族間で気軽に回さないことも大切です。共有端末を使うなら、使用後に画面を閉じる、購入画面を開いたままにしない、家族以外が触れる場所に端末を置かないといった基本的な習慣を作りましょう。アプリの便利さより先に、口座の境界を守る意識が必要です。
投資に慣れていない人は、最初から複数の商品を同時に買おうとしないほうが理解しやすいです。まず株式と投資信託の役割を調べ、なぜその商品を選ぶのかを自分の言葉で説明できるようにする。その後で購入を検討する流れなら、家族に勧められたから買うという受け身の判断になりにくいでしょう。
NISA対応をどう家計に生かすか
PayPay証券はNISAに対応しています。税制上の制度を利用できることは魅力ですが、対応しているからといって、すべての人がすぐに使うべきだとは限りません。NISAの仕組みや対象になる取引を理解し、自分の長期的な資金計画に合うかを確認してから使うのがよいでしょう。
家庭で話し合うときは、「NISAだから得」と短くまとめるより、何のためのお金を何年程度運用するのかを先に決めると話が進みます。教育費、住み替え資金、老後資金のように目的が違えば、許容できる値動きも異なります。私は、制度名を入口にするより、家計の目的を整理してからアプリの利用を決めるほうが納得しやすいと感じます。
税制や投資商品の条件は、利用する時点で自分でも確認する必要があります。アプリが制度への入口を用意していても、最終的な判断まで代わりにしてくれるわけではありません。家族で使うなら、制度の説明を一人だけが理解するのではなく、資金を出す人も同じ内容を確認しておくと安心です。
日常のシナリオで考える使い方
現実的な使い方として、毎月の家計会議に短い投資確認の時間を加える方法があります。まず生活費、固定費、近い予定の支出を確認し、余裕資金がある場合だけアプリを開く。次に、保有している商品の状況を確認し、値下がりしていても慌てて売買しない。最後に、次回までに調べることを一つ決めて終える。この順番なら、価格の動きだけで家計の判断が揺れにくくなります。
ここで役立つのが、購入前に理由を一行で残す習慣です。「長期の資産形成を目的にする」「分散を意識して投資信託を検討する」など、購入した理由を記録しておくと、後から値下がりしたときに冷静さを保ちやすくなります。アプリの操作だけでなく、家庭側の記録方法を組み合わせることが、少額投資を続けるうえで意外に重要です。
反対に、家族の誰かが値上がりを見つけるたびに購入を促す使い方はおすすめしません。短期の話題を追いかけると、少額で始められる利点が、頻繁な売買を繰り返すきっかけに変わることがあります。私は、アプリを毎日見るより、確認する曜日や目的を決めて使うほうが家庭向きだと思います。
通常の証券会社や銀行系サービスとの違い
一般的な証券会社のアプリは、銘柄情報、注文方法、チャート、分析機能などが豊富な一方、初心者には画面が複雑に感じられることがあります。PayPay証券は、投資を始める最初の段階で、少額購入を軸に検討しやすいタイプです。たくさんの分析機能を使いこなしたい人より、まず購入までの流れを理解したい人に向いています。
銀行の投資サービスと比べる場合は、普段使っている金融機関との資金移動や管理方法が自分に合うかを確認したいところです。家計簿、給与口座、積立の仕組みを一つの金融機関にまとめたい人には、別のサービスのほうが管理しやすい場合があります。PayPay証券を選ぶ理由は、名前の知名度だけでなく、少額で始めたいこと、株式や投資信託を自分で選びたいことが合っているかで判断すべきです。
本格的な分析や複雑な注文を重視する人には、機能の多い証券会社が適しています。反対に、投資経験が浅く、最初から情報量の多い画面に疲れてしまう人には、シンプルな入口が助けになります。私は、優劣ではなく「今の自分が必要とする情報量」で選ぶのが最も公平な比較だと思います。
年齢と信頼を家庭内でどう扱うか
対象年齢は三歳以上と表示されていますが、これは幼い子どもが自分で投資判断をすることを意味しません。金融アプリとして使う中心は、口座を管理し、内容を理解して判断できる人です。子どもと一緒に見る場合は、株価の上下を見せるだけでなく、元本保証ではないこと、使う予定のお金を投資に回さないことを年齢に合わせて説明しましょう。
親子で金融教育に使うなら、実際の注文を任せるより、商品説明を読む、家計の目的を考える、値動きがある理由を調べるといった学習から始めるのが安全です。家庭内で信頼関係があっても、口座の操作権限まで共有する必要はありません。私は、学ぶことと取引することを分けるだけで、アプリの扱いがかなり落ち着くと感じました。
高齢の家族と使う場合も同じです。画面の見方を一緒に確認するのはよいとしても、本人が内容を理解しないまま家族が注文を進めるのは避けるべきです。投資額、商品、目的を本人の言葉で確認し、必要なら紙に書いてから操作する。便利なスマートフォンアプリだからこそ、対面での確認を省略しない姿勢が大切です。
実際に使い始める前のチェックポイント
インストール前には、端末の対応環境を確認しておきましょう。現在のアプリ情報では、最低動作環境はiOSまたはAndroidの十相当です。古い端末を家族用に使っている場合、OSを更新できるかを先に確認すると、設定途中で止まる事態を避けられます。
料金面では無料で入手できますが、アプリが無料であることと、投資に費用や価格変動がないことは別です。購入や売却に関わる条件、商品ごとのコスト、NISA利用時の扱いなどは、実際に取引を決める前に画面の説明を読みましょう。私は、無料という言葉だけで家計への負担がないと判断しないようにしています。
現在のバージョンは三点五八点一で、継続的に更新されているアプリとして確認できます。更新通知が出たときは、共有端末を使う家庭ほど後回しにしないほうがよいでしょう。金融アプリでは、使い勝手だけでなく、端末やアプリを新しい状態に保つことも基本的な管理の一部です。
利用者の反応から見える立ち位置
ストア上では平均四点一の評価が付き、評価数はおよそ三千七百件、レビュー数は五百件を超えています。五十万回を超えるインストールがあることからも、少額投資の入口として一定の利用者に選ばれていることが分かります。ただし、評価の数字だけで自分に合うと決めるのではなく、実際に使いたい目的と照らし合わせるべきです。
開発元はPayPay証券株式会社です。私は、サービス名から受ける手軽さだけで判断せず、投資アプリとして資金管理をするものだと考えて使うのがよいと思います。日常決済の感覚で気軽に注文するのではなく、購入前に商品と金額を確認する一手間を置くことが、家庭利用では特に重要です。
向いている家庭と、別の選択肢がよい人
このアプリが合うのは、投資を始めたいものの、最初から大きな金額を動かしたくない人です。夫婦で資産形成を話し合うきっかけが欲しい家庭、株式や投資信託を少額で試しながら学びたい人、スマートフォンで手続きをまとめたい人にも向いています。NISAを含めて長期の目的を考えたい人にとって、検討しやすい入口になるでしょう。
逆に、家族全員で一つの口座を操作したい人、短期売買のために高度な分析や注文機能を求める人、値下がりを受け入れられない人には適しません。投資資金と生活費の区別がまだできていない場合も、先に家計の予備資金を整えるほうが優先です。子どもに自由な取引をさせる目的にも向きません。
また、投資先を自分で選ぶより、長期の積立を自動化して管理の手間を減らしたい人は、別の積立中心のサービスを比較したほうが納得できる可能性があります。PayPay証券は少額で始めやすい一方、選ぶ、確認する、判断するという作業を利用者に求めます。この違いを理解しておくと、使い始めてから期待外れになりにくいです。
家庭での結論は「個人の口座を、家族で学ぶ」
私の結論は、PayPay証券を家庭で使うなら、口座を共有するのではなく、個人の口座を家族で学ぶ形が最も自然だということです。少額から株や投資信託を購入でき、NISAにも対応しているため、資産形成を話し合う入口としては魅力があります。無料で始められ、金融アプリとしてスマートフォンに置きやすい点も、最初の一歩を後押しします。
ただし、手軽さは慎重さの代わりになりません。誰のお金か、誰が判断するか、何の目的で運用するかを決め、共有端末では操作の境界を守る。子どもや高齢の家族と見る場合は、教育や確認にとどめ、注文は本人の理解と意思を確かめてから行う。このルールを家庭内で作れるなら、私は初心者向けの投資アプリとして試す価値があると思います。
投資経験があり、細かな分析や高度な注文を重視する人は、より専門的な証券アプリを選んだほうが快適でしょう。それでも、家計の余裕資金で小さく始め、家族とお金の目的を共有したい人には、PayPay証券は現実的な選択肢です。便利さよりも、口座の境界と投資目的を先に決める。この使い方を守れる家庭なら、日常の資産形成に無理なく取り入れられます。
長所
- 100円から始められ、投資初心者でも少額で試しやすい
- スマホだけで口座開設から取引まで完結できる
- 米国株を1株未満から購入でき、分散投資に向いている
- 投資信託にも対応し、株式以外の選択肢も選べる
- PayPay残高などを活用でき、資金管理が手軽
短所
- 通常の証券会社と比べ、取扱銘柄や商品数が限られている
- リアルタイムの市場価格と取引価格に差が出る場合がある
- スプレッドが含まれるため、売買コストを確認する必要がある
- NISAの対象商品や利用条件に制限がある場合がある
- 本格的なチャート分析や注文機能はやや物足りない
- カテゴリ
- ファイナンス
- バージョン
- 3.58.1











