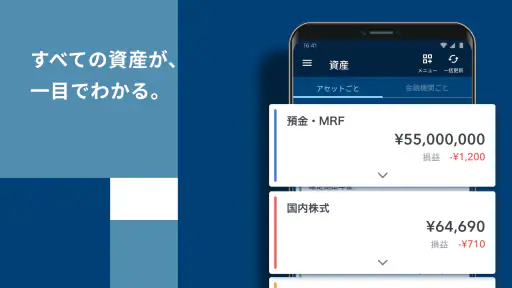
OneStock すべての資産が、一目でわかる
- 263.00
- 3.3
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析者 Reviewed
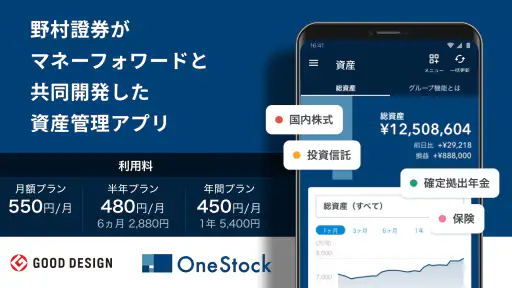
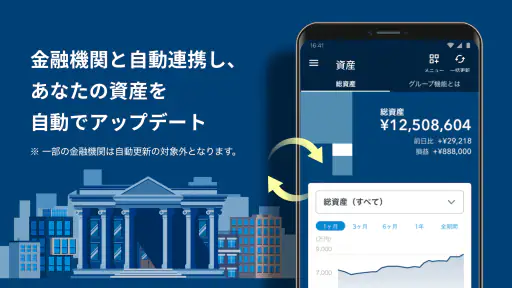
資産が複数の銀行口座や証券口座、保険などに分かれていると、「結局、今いくら持っているのか」を確認するだけで意外に手間がかかります。私はその確認作業を少し整理したくて、資産管理アプリのOneStockを試しました。Nomura Securities Co.,Ltd.が開発する金融アプリで、無料で始められる点は気軽です。
使い始める前の印象は、投資を始める人向けの売買アプリというより、すでに持っている資産を一つの視点で見直すための道具に近い、というものでした。口座ごとに残高を確認する習慣がある人ほど、確認先をまとめる価値を感じやすいと思います。一方で、日々の家計簿や細かな支出管理を中心に考えている人には、目的が少し違います。
ばらばらの資産を確認するところから始める
最初に整理したいのは、「何を管理したいのか」です。毎日の食費や光熱費ではなく、預金、投資商品、保険など、時間をかけて形成してきた資産全体を見渡したい人に向いています。私はまず、普段使っている口座や金融サービスを紙に書き出すような感覚で、現在の資産を一つの画面で把握する目的を決めました。
この準備をせずに始めると、登録作業そのものが目的になりがちです。反対に、「毎月の資産残高を確認する」「大きな支出の前に全体像を見る」「資産配分を考える」といった使い道を先に決めておくと、表示された情報をどう読むかが明確になります。このアプリの価値は、入力した情報を増やすことより、確認の視点を一つにそろえることにあります。
アプリのストア上の平均評価は3.3で、評価数はおよそ千六百件です。利用者が多い一方、誰にとっても同じように便利とは限りません。資産管理に何を求めるかで、使い勝手の印象はかなり変わるタイプだと感じました。
最初の設定で意識したいこと
初回設定では、いきなり細部を完璧に整えようとしない方が続きます。まずは主要な資産を確認できる状態にし、あとから抜けているものを見つけて補う方が現実的です。資産管理は一度の登録で完成する作業ではなく、生活の変化に合わせて見直すものだからです。
たとえば、給与振込用の銀行口座、長期保有している証券口座、加入中の保険を別々に確認している人なら、最初に「毎月見るもの」と「半年に一度見るもの」を分けて考えると便利です。短期的な残高変化と、長期の資産形成を同じ頻度で追いかける必要はありません。
また、家族のお金をどこまで一緒に見るかも、先に決めておきたいポイントです。自分の資産だけを管理したい人と、家庭全体の資産を把握したい人では、登録の範囲も確認の仕方も変わります。ここを曖昧にすると、後で数字を見たときに「これは誰の資産か」が分かりにくくなります。
情報をまとめるときの実際の流れ
私なら、最初の作業を三段階に分けます。最初は資産の種類を洗い出し、次にアプリ上で確認できる状態を作り、最後に表示された全体像を自分の目的に照らして見直します。この順番なら、登録と判断を一度に行わずに済みます。
ここで重要なのは、表示された合計額だけを見て安心しないことです。預金のように使う予定が近いお金と、値動きのある投資資産、すぐには使わない保険などは、同じ金額でも役割が違います。合計が見えることは便利ですが、合計だけでは資産の使いやすさやリスクまでは判断できません。
OneStockは、資産全体を見渡す入口として使うと理解しやすいアプリです。個別商品の売買判断を細かく行うための画面と比べると、情報の見方はより俯瞰的です。私は、投資先を毎日細かく分析したい場面では専門的な証券アプリを使い、全体の確認にはこちらを使う、という役割分担が合うと感じました。
確認から判断へ移るときの手渡し
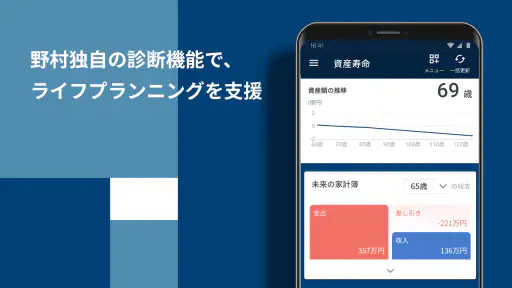
資産情報を一つに集めた後、次に必要なのは「それを何に使うか」です。ここが、単なる残高確認と資産管理の分かれ目です。たとえば、数年以内に住宅購入を考えているなら、値動きのある資産をどの程度保有しているか、現金として確保している金額は十分かを考える材料になります。
ただし、アプリに表示された数字だけで売買を決めるのはおすすめしません。画面は現状を確認する場所であり、将来の支出、収入の変化、税金、手数料まで自動的に判断してくれるものではないからです。私は、アプリで全体像を確認した後、必要なら各金融機関の詳細画面や契約書類に戻る流れが安全だと思います。
この「一覧から詳細へ戻る」手順は、少し面倒に見えて実は重要です。まとめて見る画面は、見落としを減らす一方で、個別商品の条件までは置き換えません。全体を確認して異常や偏りに気づき、詳細を元のサービスで確かめる。この二段階で使うと、一覧性と専門性の両方を活かせます。
毎日の生活に組み込むならどう使うか
現実的な使い方として、私は月末の確認を想定しました。給料やカードの引き落としが一段落したタイミングで、銀行口座だけでなく、投資や保険を含めた資産全体を確認します。ここで見るのは「先月より増えたか」だけではなく、「近いうちに使うお金が確保されているか」「特定の資産に偏っていないか」です。
たとえば、旅行や引っ越しを予定している月は、投資の評価額が増えていても、支払いに使える現金が不足していれば安心できません。逆に、投資資産が一時的に下がっていても、近い支出を預金で準備できているなら、慌てて判断する必要はない場合があります。こうした区別をするために、全体を一目で確認できることが役立ちます。
もう一つの使い方は、家族とのお金の話を始める前の準備です。資産を口座ごとに説明すると話が細かくなりますが、全体像を先に確認しておけば、老後資金、教育費、住み替え資金など、目的ごとの話に移りやすくなります。ただし、共有する情報の範囲は自分で慎重に決めるべきです。
表示された結果をどう読むか
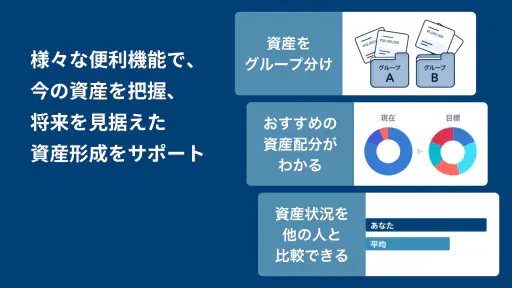
資産管理アプリを使うと、これまで別々に見ていたものが一つのまとまりとして見えてきます。私が便利だと思ったのは、「投資はしているが、預金とのバランスを考えたことがない」「保険料は払っているが、資産全体の中でどう位置づけるか見ていない」といった気づきを得やすい点です。
特に、口座を複数持つ人は、個別の残高を覚えていても全体の構成までは把握しにくいものです。まとめて確認することで、使う予定のお金まで値動きのある資産に寄せていないか、反対に現金を持ちすぎていないかを考えられます。これは投資商品のおすすめを受けることとは違い、自分の状況を整理する作業です。
一方で、合計額が大きく変わったときは、その理由を必ず確認したいところです。相場の変動なのか、入出金なのか、更新のタイミングによるものなのかで意味が違います。数字が自動的に並ぶほど、変化の原因を自分で確かめる姿勢が必要になります。
この流れで起きやすい手間とつまずき
最初に感じやすい摩擦は、登録対象が多いほど準備が増えることです。資産が少ない人なら短時間で全体像を作りやすい一方、金融サービスを多く使っている人は、どこまで登録するかを決めるだけでも迷います。すべてを一度に整えようとすると、始める前に疲れてしまいます。
次に、資産情報をまとめた後も、定期的に見直す必要があります。口座の変更、保険の解約や更新、投資商品の保有状況など、生活側が変われば一覧の意味も変わります。私は、登録したら放置できる台帳ではなく、折に触れて確認するダッシュボードとして考えるのが適切だと思いました。
さらに、資産の一覧性を重視するあまり、日々の家計管理まで一つのアプリで済ませようとすると期待外れになりやすいです。食費や通信費の予算、レシート単位の記録、細かな支出分析が目的なら、家計簿アプリの方が向いています。証券のチャート分析や注文操作を中心にしたい人も、証券会社の専用アプリを選ぶ方が自然です。
料金と利用環境を選ぶ前に
本体は無料で利用できますが、アプリ内購入はアイテムごとに五百五十円から五千四百円です。無料で始められることだけで判断せず、必要な機能や追加項目に費用が発生する可能性を意識しておくと、使い始めてから戸惑いにくいでしょう。
対象年齢は三歳以上で、最低動作環境はOS 9です。比較的幅広い端末で検討しやすい条件ですが、実際に使う端末では、インストール前に空き容量や動作状態を確認しておくと安心です。金融情報を扱うアプリなので、古い端末を使い続けている人は、アプリだけでなく端末側の更新状況も気にしたいところです。
現在のバージョンは2.10.0です。アップデート後に表示や操作の位置が変わることもあるため、以前の画面を前提にせず、実際の端末で確認しながら使うのがよいと思います。資産管理では、表示の変化に気づかないまま判断することを避けるため、重要な数字は必要に応じて元の金融機関でも確認したいです。
向いている人と、別の選択肢がよい人
このアプリが特に合うのは、複数の金融機関に資産を分けている人、投資を始めた後に全体のバランスを見直したい人、家計簿とは別に資産形成の進み具合を確認したい人です。毎日売買するより、月単位や節目ごとに自分の状態を整理したい人にも使いやすい考え方です。
反対に、現金の出入りを細かく記録したい人、投資商品の分析や注文を一つの専門画面で完結させたい人、資産を一つの口座だけで管理していて一覧化の必要を感じない人には、優先度が下がります。無料という理由だけで入れるより、資産を横断して見たいかどうかを基準に選ぶべきです。
銀行アプリは預金の確認に強く、証券アプリは保有商品や注文に強く、家計簿アプリは支出の把握に強いです。OneStockの立ち位置は、それらを置き換えることではなく、分散した資産を俯瞰することにあります。私は、既存のアプリを捨てるのではなく、それぞれの役割を残したまま全体確認の窓口として加える使い方が最も納得できます。
使い始める前に決めておきたい三つのルール
一つ目は、確認する頻度です。毎日見ると相場の変動に気持ちが引っ張られやすくなるため、長期目的なら月一回など、自分なりの間隔を決める方が落ち着いて使えます。短期の値動きを追う必要がある人は、専用の投資画面と役割を分けるのがよいでしょう。
二つ目は、一覧を見た後の行動を一つに絞ることです。「預金を確認したら近い支出を整理する」「資産配分を見たら次回の見直し日を決める」のように、確認結果を具体的な次の作業につなげます。数字を眺めるだけで終わらせないことが、継続利用のコツです。
三つ目は、重要な判断の前に元の情報へ戻ることです。大きな買い物、退職、保険の見直し、投資方針の変更などでは、一覧の数字を出発点にし、各サービスの明細や契約内容を確認します。この一手間を省かないことで、一覧性の便利さと、個別情報の正確さを両立できます。
サービスの利用規模は十万以上のインストールに達しており、個人の資産確認に使う人が一定数いることが分かります。ただ、利用者の多さだけで自分に合うとは限りません。資産をまとめて見たいという課題があるかどうかが、判断の中心になります。
私の結論
OneStockは、資産を増やす方法を直接教えてくれるアプリというより、今ある資産を整理し、次の判断を落ち着いて行うための確認ツールです。私は、口座をいくつも使っていて全体像が見えにくい人なら、まず無料で試す価値があると思います。
ただし、登録しただけで資産管理が完成するわけではありません。表示された合計を見て終わらず、資産の役割、近い支出、値動きの影響、各金融機関の詳細を順番に確認する必要があります。そこまで含めて使うと、単なる一覧ではなく、生活の計画を見直すきっかけになります。
私なら、最初の月は主要な資産だけを確認できる状態にし、次の月から抜けている情報や偏りを整えます。そして、月末の短い確認を習慣にします。家計簿、銀行、証券の各アプリを置き換えるのではなく、最後に全体を見渡す場所として使う。この位置づけなら、便利さと限界の両方を理解したうえで、無理なく活用できます。
資産が一つの口座にまとまり、細かな支出管理だけを求めている人には別のアプリが合うでしょう。それでも、複数の場所に分かれたお金を一度に見て、将来の支出や資産配分を考えたい人にとっては、確認を始めるための現実的な入口です。私の評価は、万能な金融アプリではないものの、目的を絞れば日々の資産管理を確実に整理しやすくする一作、というものです。
長所
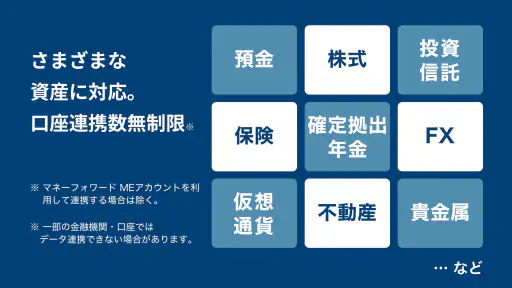
- 銀行・証券・暗号資産などをまとめて資産管理できる
- 資産配分や推移をグラフで確認しやすい
- 複数の金融機関を登録でき、確認の手間を減らせる
- 家計簿とは異なり、保有資産全体の把握に向いている
- セキュリティ対策を意識した設計で安心して使いやすい
短所
- 対応していない金融機関では手動入力が必要になる
- 連携先によっては再認証や更新操作が発生する
- 資産情報を一元化するため、初期設定に時間がかかる
- 投資判断に必要な詳細分析機能は限定的に感じられる
- 利用できる機能や連携先が変更される可能性がある
- カテゴリ
- ファイナンス
- バージョン
- 2.10.0











