ナッジカード-18歳から作れるクレジットカード
- 208.00
- 4.2
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析者 Reviewed
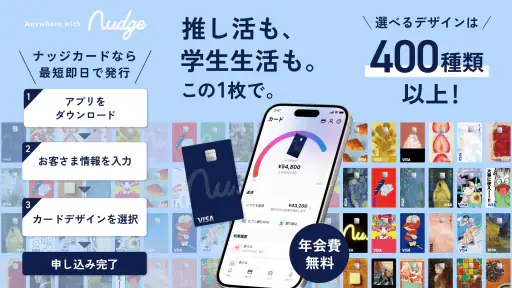
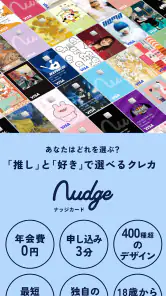
初めてクレジットカードを持つとき、便利さより先に「使いすぎないか」「申し込みは難しくないか」という不安が出てくると思います。私がナッジカード-18歳から作れるクレジットカードを試して感じたのは、カードを作ること自体よりも、その後の使い方を自分で整えていく人に向いた金融アプリだということです。学生生活の普段使いにも、好きなアーティストや作品を応援する支払いにもつなげやすく、初めての一枚を考えている人には検討しやすい存在です。
一方で、名前だけを見て「誰でも気軽に使える財布代わり」と考えると、少し違います。これは無料で入手できるファイナンス系のアプリですが、中心にあるのはクレジットカードの申し込みと利用管理です。後払いの仕組みを理解し、毎月の支払いを確認する習慣が必要になります。私は、申し込み前に自分の収入や支出を見直し、カードを使う場面を決めておくと、このアプリの良さが出やすいと感じました。
申し込み前に決めておきたい使い道
最初の条件として大切なのは、「何となく便利そうだから作る」のではなく、どの支払いを任せるかを先に決めることです。たとえば、毎月の交通費や日用品だけに使う、趣味に使う金額だけを管理するなど、用途を絞ると利用履歴を見たときに判断しやすくなります。学生なら、友人との食事、コンビニでの買い物、イベント関連の支払いなど、現金とカードを使い分ける基準を作っておくと安心です。
ナッジカードは、学生生活や推し活との相性を意識した設計が魅力ですが、応援したい気持ちが強いほど使いすぎには注意が必要です。限定商品やイベントのたびにカードを使うと、少額のつもりでも月末にまとまった請求になります。私は、趣味の支払いを専用のメモや家計簿に記録し、カードの利用履歴だけに頼らない方法をおすすめします。アプリで確認できても、確認する習慣がなければ管理の効果は弱くなります。
開発元はNudge Inc.で、アプリの対象年齢は3歳以上と表示されています。ただし、年齢表示が低いからといって、実際のカード利用を子ども向けサービスのように考えるべきではありません。クレジットカードは支払いを後から精算するものなので、本人が仕組みを理解して使うことが前提です。特に初めて申し込む人は、利用可能額を自分の予算と同じものだと思わないことが重要です。
アプリ自体は無料で使い始められますが、無料であることと、カードを使った支払いに負担がないことは別です。私は、申し込みボタンを押す前に、毎月いくらまでなら無理なく支払えるかを紙に書き出すだけでも違うと思います。カードを使う目的、支払いに回すお金の置き場所、利用履歴を確認する日を決めておく。この準備が、後の操作よりも大切です。
申し込みから利用開始までの流れ
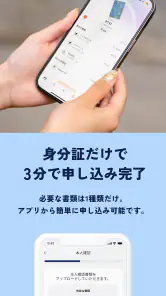
実際の流れでは、まずアプリを開いてカードを作るための手続きを進めます。入力画面では、焦って先へ進むより、氏名や住所などの情報を手元の公的書類と照らし合わせながら入力する方が安全です。入力ミスは、審査や確認のやり直しにつながる可能性があります。私は金融サービスの申し込みでは、移動中や通信が不安定な場所を避け、落ち着いて作業できる時間を選びます。
申し込みが終わった後は、すぐに自由に使えると考えず、アプリ内で手続きの状況や案内を確認する流れになります。ここで見落としやすいのが、登録した連絡先や通知です。カード関連の案内を普段使わないメールアドレスにしていると、重要な知らせに気づきにくくなります。申し込み時に使う連絡先は、日常的に確認するものを選ぶのが現実的です。
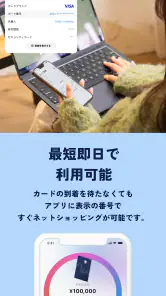
利用を始める前に、アプリの画面で自分がどこを見ればよいかを確認しておくと、初回の支払いで慌てません。私は、カードを受け取った後にいきなり大きな買い物をするのではなく、まず少額の普段使いから始める方がよいと思います。利用後に履歴を開き、店舗名や金額を確認する。この一連の動作を最初に経験しておくと、カードが自分の生活にどう組み込まれるかが分かります。
アプリの現在のバージョンは1.2.107で、最低動作環境はOS 9です。古い端末を使っている人は、インストール前に自分の端末が条件を満たすか確認しておくと、申し込み途中で止まる心配を減らせます。金融アプリでは、端末の買い替えや機種変更のタイミングも重要です。新しい端末へ移行した後は、ログイン状態や通知設定が変わっていないかを確認する習慣を持ちたいところです。
日常の支払いをアプリへ引き渡す
カードを作った後の「引き渡し」は、現金や別の決済手段で払っていた支払いを、少しずつカードへ移す段階です。ここで全部を切り替える必要はありません。私は、金額と頻度が読みやすい支払いから始めるのがよいと感じます。毎月の固定に近い支出なら、利用履歴を見たときに異常を発見しやすく、使いすぎの原因も追いやすくなります。
反対に、友人との立て替えや、その場の勢いで購入する趣味の商品は、最初からカードに集めすぎない方が無難です。立て替えは後から返してもらうまで自分の負担に見えますし、趣味の買い物は一回ごとの金額が小さくても回数が増えます。カードの利用履歴を見て「自分の支出」と「一時的な立て替え」を区別できるよう、メモを残しておくと管理しやすくなります。
推し活で使う場合は、応援したい対象ごとに支出を分けて見る方法も役立ちます。たとえば、イベント、グッズ、移動費を別々に記録すれば、どこにお金がかかっているかが分かります。ナッジカードの楽しさを活かすには、ただ決済するだけでなく、応援に使った金額を自分で把握することが大切です。私は、カードを「好きなものを買うための無制限の道具」ではなく、「使ったお金を後から振り返れる窓口」として使うのが合っていると思います。
ここで注意したいのは、利用履歴の確認と口座残高の確認は同じではないことです。アプリで支払いを把握しても、実際の引き落としに必要なお金が別に確保されていなければ、支払いの段階で困ります。カードを使ったら、その金額を使えるお金から差し引いて考える。私はこの一手間を、初めてのカード利用者ほど早く身につけるべきだと思います。
家計管理や周囲との精算で起きる摩擦
クレジットカードの利用では、本人の中だけで完結しない場面があります。家族から生活費を受け取っている学生なら、カードで払った内容を説明する必要があるかもしれません。友人との共同購入なら、誰がいくら負担するかを決めてから使う必要があります。ナッジカードを日常に組み込むときは、アプリの操作だけでなく、こうした周囲との受け渡しまで考えておくとトラブルを避けやすくなります。
私なら、複数人分をまとめて払うときは、注文内容と自分の負担額をその場で記録します。後から履歴を見ても、一件の決済が自分の買い物だけなのか、他人の分を含むのかまでは判断しにくいからです。返金や精算を待つ支払いを増やすと、月の予算が見えにくくなります。便利なカードほど、誰のために払ったかを残す作業が重要になります。
家計簿アプリをすでに使っている人は、カードの利用履歴をそのまま信じて終わりにせず、家計簿側にも反映させると管理が安定します。ただし、同じ支出を二重に記録しないよう、入力するタイミングを決めてください。私は、カードを使った日と請求を確認する日を分け、日々の予算管理と月単位の支払い確認を別々に見る方法が分かりやすいと思います。
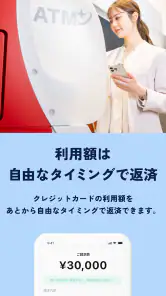
一方で、現金中心の生活から移る人には、履歴が残ること自体が負担に感じられる場合もあります。現金なら財布の残りで感覚的に分かる支出が、カードでは後から確認しなければなりません。アプリを開く習慣が続かない人や、支払いを先送りしやすい人には、プリペイド型やデビット型の方が合うことがあります。ここはナッジカードの弱点というより、後払い方式との相性の問題です。
使った結果をどう評価するか
このアプリを使った結果として私が評価したいのは、初めてカードを持つ人が、支払いを一つの流れとして考えやすい点です。申し込み、利用、履歴確認、支払い準備という順番を意識すれば、カードを単なる決済手段で終わらせず、自分のお金の動きを見直すきっかけにできます。学生生活の中で現金、スマートフォン決済、カードを使い分けたい人には、選択肢の一つとして分かりやすいです。
利用者からの評価は平均4.2で、評価数はおよそ千件あります。すでにインストール数は十万件を超えており、初めてのクレジットカードを探す人に知られているサービスだと感じます。私は数字だけで安心を決めるのではなく、実際に自分が利用履歴を確認できるか、支払い日までお金を残せるかを基準に選ぶべきだと思います。評判がよくても、後払いが自分に合わなければ使いにくさは残ります。
開発元がNudge Inc.であることも、サービスを選ぶときに確認しておきたい情報です。金融サービスでは、アプリの見た目だけでなく、困ったときにどの画面から案内を探すか、登録情報をどう管理するかまで含めて使いやすさを判断します。私は、申し込み後もアプリを時々開き、利用状況を確認する人なら、このサービスの考え方と相性がよいと感じました。
逆に、カードを使った記録を細かく見たくない人、毎月の支払いに余裕がない人、現金の範囲内で使う方が安心できる人には、無理に選ぶ必要はありません。推し活を楽しみたい人にも、支出上限を自分で決められないならおすすめしにくいです。好きなものを応援できる魅力と、使いすぎの危険は同時に存在します。私は、楽しさだけでなく管理まで引き受けられる人に向くカードだと考えています。
流れが止まりやすい場面と対処の考え方
最初に流れが止まりやすいのは、申し込み情報の入力です。住所表記や本人情報に間違いがあると、確認に時間がかかることがあります。入力を急がず、提出する情報を手元で確認してから進めるだけで、余計なやり直しを減らせます。通信が不安定な場所や、途中で電話や通知が多く入る時間帯を避けるのも、地味ですが有効です。
次に起きやすいのが、カードを使った後に履歴を確認しないことです。少額の買い物が続くと、請求を見たときに初めて合計額に気づくことがあります。私は、カードを使った日には短時間でもアプリを開き、身に覚えのある利用かを確認する流れを作ることをおすすめします。毎回の確認が難しければ、少なくとも週に一度、自分で決めた曜日に見る方法が現実的です。
機種変更や端末の不調も、金融アプリでは見落とせない摩擦です。新しい端末に替える前に、ログインに必要な情報や通知の受け取り先を確認しておくと、利用状況を見られない期間を作りにくくなります。最低動作環境はOS 9なので、古い端末を使い続けている場合は、アプリを入れられるかを先に確認してください。カードそのものが使えても、管理画面へ入れなければ確認作業が止まります。
最後に、支払いのためのお金を確保する段階で流れが崩れることがあります。カードを使った時点では口座残高が足りていても、支払い日までに別の出費が重なると余裕がなくなります。私は、カードで使った金額をその都度別に取り分ける感覚で管理するのが安全だと思います。これはアプリの機能に任せるものではなく、利用者側で作る運用ルールです。
ナッジカードは、初めてのクレジットカードを楽しみながら使いたい人にとって、学生生活や推し活を意識して選びやすいアプリです。無料で始められ、評価も平均4.2と良好で、Nudge Inc.が提供する金融サービスとして多くの人に利用されています。ただし、カードは使った瞬間に支払いが終わるものではありません。申し込み前に用途を決め、利用後に履歴を確認し、支払い分を残すところまで続けて初めて便利さが生まれます。
私の結論は、使い道と予算を自分で決められる人なら、初めての一枚として検討する価値があるというものです。反対に、後払いに不安がある人や、利用履歴を確認する習慣を作れない人は、先に現金やデビット型の管理方法を試した方が安心です。ナッジカード-18歳から作れるクレジットカードは、自由に使うためだけのカードではなく、お金の流れを自分で引き受けるための入口として見ると、長所と注意点がはっきり分かります。
長所
- 18歳から申し込め、学生や若年層でも検討しやすい
- スマホ中心で申し込みから利用管理まで完結しやすい
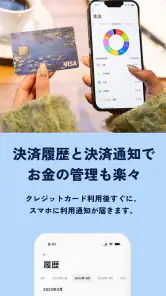
- 利用明細をアプリで確認でき、支出を把握しやすい
- カード利用でポイントや特典を受けられる機会がある
- 日常の買い物用としてシンプルに使いやすい設計
短所
- 審査結果や利用可能額は申込者によって異なる
- 年会費や特典条件を事前に確認する必要がある
- 対応する支払い方法や店舗が限定される場合がある
- 使いすぎ防止のため利用額を自分で管理する必要がある
- 紛失・不正利用時は速やかな手続きと連絡が必要になる
- カテゴリ
- ファイナンス
- バージョン
- 1.2.107











