みずほWallet 電子マネーアプリ
- 729.00
- 4.0
- インストール数
- 1.00M
- 価格
- Free
スクリーンショット
分析者 Reviewed
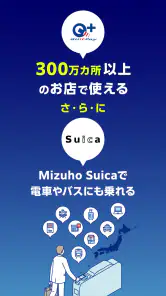
銀行口座と電子マネーの支払いを、できるだけ一つの画面で把握したい人にとって、みずほWallet 電子マネーアプリは候補にしやすい金融アプリです。みずほ銀行が提供する無料のファイナンスアプリで、私は残高確認と日常の支払いを同じ流れで扱える点に魅力を感じました。単に口座残高を見るだけでなく、QUICPayやJ-Coin Payなどの電子マネー決済にも関わるため、現金中心の生活から少しずつキャッシュレスへ移りたい人にも向いています。
一方で、あらゆる銀行や決済サービスをまとめる万能な家計アプリではありません。みずほ銀行を普段使いしているかどうかで便利さが大きく変わります。私は、みずほの口座を生活費の中心にしている人なら試す価値が高いと感じましたが、複数の銀行を横断して細かく管理したい人には、別の家計管理サービスのほうが合う場面もあります。
現在の使い心地と、どんな人に合うか
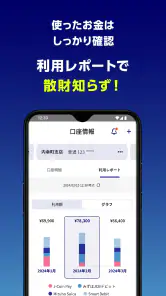
アプリの役割は比較的はっきりしています。みずほ銀行の口座残高を確認しながら、電子マネーによる支払いを使うための入口として機能します。財布を開かずに会計したい日や、買い物前に残高を確認したい場面で、銀行アプリと決済アプリを何度も切り替えずに済む可能性があるのは実用的です。
たとえば、仕事帰りにコンビニへ寄る前、私はまず口座の残高を見て、その日の支出に余裕があるかを確認します。そのまま電子マネーで支払える準備をしておけば、レジ前で現金を探したり、別のアプリを開いたりする手間を減らせます。少額の買い物を何度もする人ほど、この小さな短縮を実感しやすいでしょう。
特に便利だと思うのは、残高確認と支払い方法の見直しを同じ習慣にできることです。決済だけを先に使うと、後から口座の減り方に驚くことがあります。買い物の前に残高を確認する癖をつければ、使いすぎを完全に防げるわけではないものの、少なくとも「今いくら使えるか」を意識しやすくなります。
みずほWalletは、みずほ銀行の口座を持つ人、スマートフォンで支払いを済ませたい人、そして複数の金融サービスを細かく分析するよりも日々の確認を簡単にしたい人に向いています。年齢区分は3歳以上で、料金はかかりません。もちろん、実際に利用できる決済方法やカード発行の条件は、端末や申し込み状況などによって確認が必要です。
電子マネーを始める前に確認したいこと
このアプリを入れたからといって、すべての支払いが自動的に電子マネーへ変わるわけではありません。初回はカード発行や利用設定など、使い始めるための手順が必要です。私は、急いでいる日に初めて設定するより、家で時間に余裕があるときに本人確認や利用条件を確認しておくほうが安心だと思います。
また、電子マネーは対応している店舗や支払い方式との相性があります。いつも利用するコンビニ、ドラッグストア、飲食店などで使えるかを先に確認しておくと、「アプリを準備したのに会計で使えない」という戸惑いを避けられます。現金や物理カードを完全に手放すのではなく、最初は予備として残しておくのが現実的です。
J-Coin PayやQUICPayなど、名前の違う決済手段を一つのウォレット周辺で扱える点は分かりやすい反面、それぞれの仕組みまで同じだと思わないほうがよいでしょう。チャージ、支払い、利用可能店舗、紛失時の対応などはサービスごとに確認する必要があります。ここを理解せずに使うと、残高があるのに希望する方法で払えないという場面が起きます。
バージョン更新から見える現在の位置づけ
現在のバージョンは5.3.2です。2012年3月27日に登場したアプリが、銀行口座の確認だけでなく、電子マネー決済を扱うウォレットとして続いていることから、私はこのアプリを一時的なキャンペーン用ではなく、長く使う前提の金融ツールとして見ています。金融アプリでは、見た目の新しさよりも、日常的に開けることと、支払い前後に迷わないことが重要です。
バージョン番号が更新されているからといって、利用者が必ず大きな新機能を感じるとは限りません。銀行系アプリの更新では、画面の調整や安定性の改善が中心になることもあります。私は、更新後に操作場所が変わっていないか、ログインや残高表示が普段どおりかを一度確認する習慣をおすすめします。支払い直前に初めて起動して戸惑うより、更新後の落ち着いたタイミングで触っておくほうが安全です。
開発元はみずほ銀行です。金融機関自身が提供するアプリという点は、口座との関係を理解しやすい強みがあります。反対に、一般的な決済専用アプリのように、支払い体験だけを最優先した設計とは目的が異なります。私は、銀行残高を確認する行動と電子マネー利用を一緒にしたい人には納得しやすい設計ですが、決済の速さや還元だけを重視する人は比較が必要だと感じます。
既存ユーザーにとっての変化
すでに使っている人にとって、更新で最も大切なのは新しい機能の数より、これまでの支払い習慣を崩さず使えるかどうかです。アプリを開く場所、残高を確認する流れ、電子マネーを選ぶ手順が変わると、慣れている人ほど小さなストレスを感じます。私は、アップデート後に一度だけ少額の確認を行い、残高表示と支払い準備が想定どおりかを見るのがよいと思います。
スマートフォンを買い替えた場合は、アプリを再インストールするだけで以前と同じ状態になるとは考えないほうがよいでしょう。金融サービスでは、本人確認や端末変更に関わる手続きが必要になることがあります。新しい端末へ移行する前に、ログイン情報や登録状況を確認しておけば、外出先で支払い手段を失うリスクを減らせます。
家族のスマートフォンで使う場合も注意が必要です。口座や決済に関わるアプリなので、誰の端末に入れるのか、画面ロックをどう管理するのかを決めておくべきです。私は、便利さだけを理由に共有端末へ安易に入れる使い方はおすすめしません。日常の買い物用であっても、銀行アプリとして扱う意識は必要です。
普段の銀行アプリや決済アプリとの違い
通常の銀行アプリは、残高や入出金の確認、振り込みなど、口座管理が中心です。一方、決済専用アプリは会計時の使いやすさやキャンペーン、加盟店での利用に重点があります。みずほWalletはその中間に位置し、口座を確認する習慣と電子マネー利用を近づけているところが特徴です。
私は、みずほ銀行を主口座として使い、支払いのたびに残高を把握したい人なら、銀行アプリと決済アプリを別々に使うより整理しやすいと感じました。逆に、複数の銀行、カード、ポイント残高を一つの家計簿で横断したい人には、専門の家計管理アプリのほうが全体像をつかみやすいでしょう。みずほWalletは「すべてを管理する場所」ではなく、「みずほの口座を軸に支払いを整える場所」と考えると、期待とのずれが少なくなります。
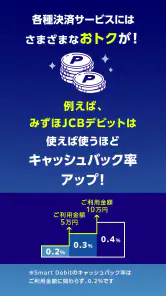
決済専用サービスと比べると、支払い方法の選択肢や還元内容だけで勝負するアプリではありません。私は、ポイントの最大化を第一にする人より、口座と支払いの距離を短くしたい人にすすめます。お得さを優先するなら、普段使っているカードや各社の決済サービスと、利用できる店舗、還元条件、管理の手間を並べて判断したほうがよいです。
使って分かる便利な運用方法と注意点
私が特に実用的だと思うのは、支払い用の口座残高を意識する運用です。給料や固定費の口座と、日常の電子マネー利用を同じ口座に集めると管理は簡単ですが、支出の境界が見えにくくなることがあります。反対に、生活費の流れを整理したい人は、毎週決まった曜日に残高を確認するだけでも、使いすぎの兆候を早めに見つけやすくなります。
もう一つのコツは、電子マネーを「現金の代わり」とだけ考えないことです。会計が速くなると、少額の購入に対する心理的な抵抗も小さくなります。私は、コンビニや自動販売機のような短時間の支払いほど、利用履歴を後で振り返るようにしています。支払いが簡単になるほど、アプリの便利さと家計の確認をセットにする必要があります。
外出前の確認も有効です。旅行や遠出の前には、口座残高だけでなく、目的地で使える支払い方法か、スマートフォンの充電が十分か、予備の支払い手段があるかを確認します。電子決済は端末の状態に左右されるため、アプリが便利でも物理カードや現金を完全に不要と考えるのは危険です。これはみずほWalletに限らず、スマートフォン決済全般に共通する現実的な注意点です。
決済方法を複数使えることは強みですが、家族や自分の中で「どの支払いをどの場面で使うか」を決めておくと混乱が減ります。例えば、日常の少額決済はQUICPay、送金や別の用途はJ-Coin Payというように、役割を分けて覚える方法です。実際の利用条件は各サービスで異なるため、名前だけで判断せず、設定画面と利用先を確認してください。
このアプリを選ばないほうがよい人
みずほ銀行の口座をほとんど使っていない人には、導入のメリットが限られます。決済だけをしたいなら、すでに使い慣れた決済専用アプリのほうが設定も習慣も一貫する可能性があります。複数の銀行をまとめて家計分析したい人も、みずほWalletだけで完結させようとすると物足りなさを感じるでしょう。
また、スマートフォンを支払いの中心にすること自体に不安がある人は、無理に移行する必要はありません。カードや現金を併用しながら、残高確認だけに使うところから始める方法もあります。私は、便利さを理由に一気に生活の支払いを変えるより、近所の買い物など失敗しても困りにくい場面で試すほうが、アプリの向き不向きを判断しやすいと思います。
アプリの評価は平均4.0で、評価数は約2.7K、レビュー数は729件です。利用者が多いことは安心材料の一つで、インストール数も100万以上に達しています。ただし、金融アプリは端末環境や口座状況、利用する決済方法によって体験が変わります。数字だけで自分にも同じ使い心地になると決めつけず、必要な機能が自分の生活に合うかを優先してください。
これから確認したいポイントと結論
今後このアプリを見るとき、私は新しい決済手段が増えるかだけでなく、既存ユーザーが迷わず使い続けられるかに注目します。金融アプリでは、機能追加によって画面が複雑になると、残高確認という基本操作まで遠くなることがあります。電子マネーの選択肢が広がる場合でも、残高、利用状況、設定の関係が直感的に分かることが重要です。
端末変更や再設定のしやすさも、長期利用では見逃せません。普段は問題なくても、スマートフォンの故障や機種変更が起きたときに、支払いを安全に再開できるかが実用性を左右します。私は、アップデートのたびに新機能を探すより、ログイン、残高確認、決済準備、困ったときの案内という基本の流れを確認することをおすすめします。
みずほWallet 電子マネーアプリは、みずほ銀行の口座を中心に生活している人が、銀行残高の確認とキャッシュレス決済を近い場所で扱えるアプリです。無料で始められ、QUICPayやJ-Coin Payに関わる支払いをまとめて考えられる点は、日常使いで分かりやすい魅力です。
私の結論は、みずほの口座を普段使いし、支払い前後の確認を簡単にしたい人にはおすすめです。反対に、ポイント還元の比較、複数銀行の横断管理、決済機能だけの軽快さを求める人は、別のサービスと比べてから選ぶべきです。まずは自宅で設定を済ませ、対応する支払い先を確認し、少額の買い物で試す。その順番なら、便利さと自分に合わない部分の両方を無理なく見極められます。
長所
- みずほ銀行口座からのチャージに対応し、入金の手間を減らせる
- スマホだけで残高確認や利用履歴をすぐ確認できる
- タッチ決済対応店舗でスムーズに支払いできる
- 紛失時に利用停止などの対策を取りやすい
- みずほ銀行の各種サービスとまとめて管理しやすい
短所
- 利用にはみずほ銀行の口座や対応カードが必要になる場合がある
- 対応している店舗やサービスが限られることがある
- スマホの機種変更時に再設定が必要になる場合がある
- 通信障害や端末の不具合時は決済しにくい
- 利用環境によっては本人確認や追加認証に手間がかかる
- カテゴリ
- ファイナンス
- バージョン
- 5.3.2











