マネット公式ーカードローン・キャッシング借入診断
- 5.00
- 3.1
- インストール数
- 10.00K
- 価格
- Free
スクリーンショット
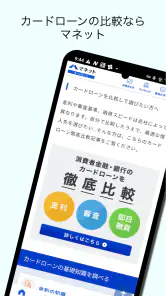
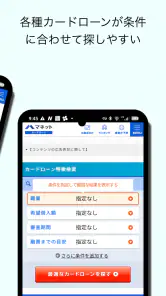
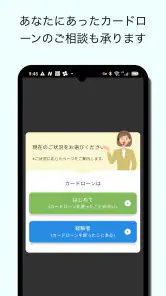
分析: Reviewed
お金が急に必要になったとき、私はいきなり一社へ申し込むより、まず条件を整理してから比較するようにしています。マネット公式は、カードローンやキャッシングを選ぶ場面で、候補探しと簡易借入診断をまとめて進められるライフスタイル系アプリです。借入先を決めるアプリというより、迷いを減らすための入口として使うと役割が分かりやすいと感じました。
実際に触ると、金融サービスに詳しくない人でも「いくら必要なのか」「いつまでに返せそうか」「どんな条件を優先するのか」を考えるきっかけを作りやすい構成です。一方で、診断結果だけで契約先を決めたり、借入の安全性を判断したりするものではありません。ここを理解して使えば便利ですが、結果を自分に合った融資の確定通知のように受け取る人には向きません。
最初に整えたい借入比較の基本手順
目的と必要額を先に決める
このアプリを開く前に、私は「何に使うお金か」「本当に必要な金額はいくらか」「返済に回せる金額はいくらか」をメモします。たとえば急な修理費なら必要な支出が比較的はっきりしますが、生活費の不足を埋める場合は、借りる額を決める前に毎月の収支を確認した方が安全です。
マネット公式の簡易借入診断は、こうした整理の後に使うと意味が出ます。入力を始める前から希望額を大きく設定すると、診断を比較の道具ではなく、借入を正当化する道具にしてしまうからです。私はまず最低限必要な額を基準にし、返済日までの見通しが立たない場合は、申し込み画面へ進まず支出の見直しに戻る使い方を勧めます。
診断は「候補を絞る」ために使う
診断を使うときに大切なのは、表示された候補をそのまま選ばないことです。診断は自分の状況を考える入口であり、実際の審査や契約条件を置き換えるものではありません。金利、返済方式、借入方法、返済日、手数料などは、候補ごとの案内を開いた段階で一つずつ確認する必要があります。
特に「借りられそうか」と「無理なく返せるか」は別の話です。前者に気持ちが引っ張られると、月々の返済額だけを見てしまいがちです。私は返済期間が長くなった場合の総負担、追加借入をした場合の変化、返済日に残高が足りないときの対応まで確認してから、候補を比較します。
日常の場面では記録を残す
現実的な使い方としては、たとえば給料日前に家電の故障が重なり、数万円単位の支出が必要になった場面が考えられます。私はその場合、修理や買い替えの見積もりを先に確認し、手元資金で払える額を差し引いてから診断を使います。その後、候補の条件をメモし、返済開始後の家計を簡単に作ります。
ニュースデスクの記事をもっと読む
アプリ内で見た情報を記録しておくと、後から別の候補と比べやすくなります。画面を見たときは魅力的に感じても、落ち着いて数字を並べると、借入額を減らす方が合理的だと気づくことがあります。診断を一度使って終わりにせず、支出が変わったら前提も見直す。この習慣が、私にとって一番実用的でした。
年齢と端末環境を確認する
対象年齢は3歳以上として表示されていますが、これは金融商品の利用条件や契約資格を意味するものではありません。実際にカードローンやキャッシングを検討する場合は、各サービス側の申込条件を別に確認してください。年齢表示だけを見て、自分が申し込めると判断するのは危険です。
対応環境はAndroid 7.0以上です。比較的古い端末でも動作対象に入りやすい一方、端末の状態やOS更新状況によって表示や操作感が変わる可能性はあります。金融情報を扱うため、私は人目のある場所で画面を開いたままにせず、端末のロックや通知表示も確認してから使います。
設定で確認したいのは情報の扱い方
このアプリで最初に確認したい設定は、派手なカスタマイズではありません。通知が表示される場合は、ロック画面に金融関連の内容が出ないようにするか、端末全体の通知表示を見直します。家族や同僚と端末を共有する人ほど、検索や診断の内容が不用意に見えない状態を作ることが大切です。
また、アプリを使った後に、ブラウザーや端末側へ残った閲覧履歴も確認します。アプリだけを閉じれば十分とは限りません。私は比較した候補、確認した条件、申し込みを見送った理由を自分用のメモにまとめ、アプリ内の表示を何度も探し直さないようにしています。
バージョン更新は後回しにしない
現在のバージョンは1.0.5です。金融関連の情報を見るアプリでは、更新通知を無視して古い状態を使い続けるより、ストアで更新状況を確認する習慣を持った方が安心です。更新後は、診断の入力項目や案内の見え方が変わっていないか、いつもの手順を短く試しておくと混乱しにくくなります。
ただし、更新したからといって、表示された条件が自分にとって有利になるわけではありません。更新は使い勝手や安定性の確認として行い、借入判断は別に考えるべきです。私は更新後に診断結果を見直す場合も、前回の結果と単純に優劣を比べず、入力した前提が同じかを確認します。
速く使う人は入力前の準備を省かない
操作を速くしたいなら、画面を急いで進めるより、必要な情報を先に集める方が効率的です。希望額、収入と支出の大まかな関係、既存の借入、返済に使える金額を整理しておけば、途中で迷いにくくなります。曖昧なまま入力を進めると、結果を見ても何を比較すべきか分からなくなります。
私が使いやすいと感じた流れは、最初に目的を一文で書き、次に必要額を小さめに見積もり、最後に返済可能額を確認する順番です。この順序なら、診断の結果に合わせて目的や金額を後付けすることを避けられます。候補を見る前に自分の基準を作ることが、結果に流されないための近道です。
比較画面では一度に全部決めない
候補が表示されたとき、私はその場で一社に決めず、まず二段階に分けます。最初は条件が自分の希望から大きく外れるものを除き、次に残った候補の返済条件や利用方法を確認します。候補を絞る作業と、契約先を決める作業を分けるだけで、判断の焦りがかなり減ります。
ここで役立つのが、比較項目を固定する方法です。私は金利だけでなく、返済日、返済方法、借入と返済の手間、追加利用の誘惑が生まれやすいかを同じ順番で見ます。条件を毎回違う順番で見ると、目立つ数字に判断を持っていかれやすいからです。
通常の検索や公式サイトとの違い
検索エンジンで個別のカードローンを探す方法は、すでに候補が決まっている人には向いています。公式サイトを直接見る方法も、最終的な条件や申込手順を確認する段階では欠かせません。ただ、何を基準に選ぶか決まっていない人は、検索結果の目立つ文言だけで比較してしまうことがあります。
マネット公式の良さは、カードローンやキャッシングを探す入口と簡易診断を一つの流れで扱える点です。逆に、すでに利用先を決めていて、返済方法や契約後の管理だけをしたい人には、個別サービスの公式アプリの方が合っています。このアプリは契約後の残高管理を中心に使うものではなく、選択前の整理に強いタイプです。
診断結果を深く読むための視点
診断結果で見るべきなのは、候補の数ではありません。自分の入力条件を変えたとき、どの前提が判断に影響しそうかを考えることです。必要額を減らせるか、返済開始後の支出を抑えられるか、借入の目的を延期できるか。こうした問いを持つと、診断が単なるおすすめ表示から、家計を点検する道具に変わります。
一度目は現状のまま、二度目は支出を減らした前提で試すという使い方もできます。ただし、何度も都合のよい条件を入力して、最も楽に見える結果だけを採用するのは避けてください。入力条件を変えた場合は、その理由をメモしておくと、現実の家計に近い結果を選びやすくなります。
簡易診断の限界を理解する
簡易診断は、審査結果や契約条件を保証するものではありません。収入や勤務状況、既存の借入、信用情報など、実際の判断で確認される事項はサービスごとに異なります。診断で前向きな表示が出ても、申し込み後の結果が同じになるとは限りません。
反対に、診断の結果が希望に合わなくても、それだけで自分の選択肢がすべて消えるわけではありません。入力ミスや前提の偏りがないかを確認し、必要額を見直し、借入以外の方法も検討します。私は診断を合否判定としてではなく、次に確認すべきことを見つけるチェックポイントとして扱うのが適切だと思います。
借入を急がない方がよいケース
返済に回せる金額が毎月変わる人、すでに複数の返済を抱えている人、借入目的がはっきりしない人は、診断を使えても申し込みを急がない方がよいでしょう。アプリが使いやすいほど、比較から申込検討までが短く進むため、冷静さを失うと便利さがそのままリスクになります。
生活費の不足が一時的ではなく続いている場合は、借入先を探す前に固定費や支払日の調整、身近な相談窓口などを確認する方が優先です。返済のために別の借入を重ねる可能性があるなら、このアプリで候補を増やすより、家計全体を見直す選択が適しています。
数字の見方で失敗しないために
私は比較するとき、月々の返済額だけを大きく見ないようにしています。月額が小さく見えても、返済期間が延びれば負担の感じ方は変わります。反対に、短期間で返す計画でも、給料日や家賃などの大きな支出と重なると、実際の家計は苦しくなります。
だから、候補を見たら自分の入金日と支払日をカレンダーに置き、返済日が重なる時期を確認します。これはアプリの表示だけでは完結しない作業ですが、診断結果を現実の生活へ移すために欠かせません。特に臨時収入を前提にした返済計画は、入らなかった場合の代替案まで用意しておくべきです。
PORT Inc.のアプリとして見た使いどころ
開発元はPORT Inc.です。カードローンやキャッシング選びに加えて、簡易借入診断を前面に置いているため、金融サービスを横断して見比べたい人に向けた設計だと感じます。まだ候補を持っていない人が、比較の出発点を作る用途では分かりやすい存在です。
一方、専門家への個別相談を受けながら家計を再建したい人や、契約後の返済管理を一つの場所で細かく行いたい人は、別の手段を併用した方がよいでしょう。マネット公式だけで借入に関する全工程を終わらせようとすると、診断、契約、返済管理の役割を混同しやすくなります。
利用者の規模と評価から考える温度感
無料アプリとして提供され、インストールは1万件以上です。評価は平均3.1で、評価数は16件、レビュー数は5件と表示されています。数字を見る限り、私は大規模な利用実績だけを理由に安心するのではなく、自分の端末で操作し、表示内容を落ち着いて確認してから使うタイプのアプリだと受け止めました。
評価が高いか低いかだけで判断するより、金融比較アプリとして自分の目的に合うかを見るべきです。診断の入口が欲しい人には試す価値がありますが、評価数がまだ多いとは言いにくいため、重要な判断をアプリの印象だけに任せない姿勢が必要です。
私が勧める繰り返し使える習慣
経験者らしく使うなら、毎回同じ確認順を作るのがおすすめです。まず目的と必要額、次に返済可能額、続いて候補の条件、最後に公式の契約情報。この順番を崩さないだけで、魅力的な表示に先導されにくくなります。
さらに、診断を使った日、入力した前提、比較した候補、見送った理由を短く残します。後日もう一度使うとき、前回より必要額が増えていないか、返済可能額が変わっていないかを確認できます。これは目立つ機能ではありませんが、借入を一度きりの判断ではなく、家計の変化と一緒に考えるための実用的な方法です。
どんな人に向いているか
このアプリは、カードローンやキャッシングを初めて比較する人、候補が多くて何から見ればよいか分からない人、借入前に自分の条件を整理したい人に向いています。特に、検索で個別サービスを眺めるだけでは判断基準を作れない人にとって、簡易診断は考え始めるきっかけになります。
反対に、すでに契約先が決まっている人、借入後の残高や返済を細かく管理したい人、借入の必要性そのものを相談したい人には、別の公式アプリや相談手段の方が適しています。候補を探す段階と、契約後に管理する段階では、必要な道具が違うからです。
最後に確認したい判断基準
マネット公式は、無料で試せる比較と簡易診断の入口としては使いやすく、借入を検討する前の頭の整理に役立ちます。私なら、必要額を小さく見積もり、診断結果を候補の絞り込みに限定し、最終条件は各サービスの案内で確認するという使い方をします。
ただし、アプリが提示する候補は返済できることを保証しません。返済日と家計の流れを照らし合わせ、借りない選択や金額を減らす選択も同じように検討してください。便利さを申し込みの後押しではなく、慎重に比べるための時間を作る道具として使うなら、このアプリの価値を引き出せます。
リリース日は2026年2月1日で、現在のバージョンは1.0.5です。新しい比較アプリとして、私は今後も表示の分かりやすさや候補情報の確認しやすさを見ながら使いたいと思います。借入先をすぐ決めたい人より、まず自分の条件を整理してから動きたい人に、マネット公式を勧めます。
マネット公式ーカードローン・キャッシング借入診断 よくある質問
マネット公式「カードローン・キャッシング借入診断」は無料でダウンロードできますか?
アプリは無料で利用できます。マネット公式は、カードローンやキャッシングの選び方を調べたり、簡易借入診断を利用したりするためのライフスタイルアプリです。無料で使えることと、借入れにかかる費用は別です。金融機関と契約した場合は、契約内容に応じた利息や手数料が発生することがあるため、条件を確認してから申し込みましょう。
マネット公式「カードローン・キャッシング借入診断」とは、どのようなアプリですか?
マネット公式「カードローン・キャッシング借入診断」は、年齢や収入、希望借入額、他社からの借入状況などを入力し、自分に合うカードローンやキャッシングの選択肢を確認するための診断サービスです。実際にお金を借りられるアプリではなく、金融商品の比較や申込み先を検討する際の情報収集に役立つツールとして利用するものです。PORT Inc.が提供するアプリで、カードローン・キャッシング選びの参考情報を探したい人に向いています。
診断を利用すると、必ずカードローンの審査に通りますか?
いいえ、診断結果は審査通過を保証するものではありません。診断は入力された情報をもとに、利用条件に近い商品や借入可能性の目安を案内するものです。正式な審査では、申込者の信用情報、収入の安定性、他社借入、勤務状況などが金融機関によって確認されます。申込み前に、結果はあくまで参考情報として受け止めてください。
利用料金や登録料はかかりますか?
基本的な借入診断やカードローン情報の確認は、無料で利用できるサービスとして提供されています。ただし、紹介された金融機関へ実際に申し込んで契約した場合は、借入先の契約内容に応じて利息やATM手数料、振込手数料などが発生する可能性があります。無料診断だからといって借入も無料になるわけではないため、金利や返済条件を必ず確認しましょう。
入力した個人情報や診断内容は安全に管理されますか?
診断を利用する際は、年齢、年収、職業、他社借入などの情報を入力する場合があります。利用前に、アプリやサービスのプライバシーポリシー、情報の利用目的、第三者提供の有無を確認することが大切です。また、正式な申込みへ進む場合は金融機関側で追加情報を求められることがあります。必要以上の情報を入力せず、公式の案内先から手続きを行ってください。
メリット
- 複数のカードローンを比較し、自分に合う商品を探しやすい
- 借入可能額や金利などの条件をまとめて確認できる
- 簡単な診断で借入先選びの目安を立てられる
- 公式情報をもとに申し込み先を検討できる
- スマホから時間を選ばず情報をチェックできる
デメリット
- 診断結果は目安で、実際の審査通過を保証するものではない
- 掲載条件やキャンペーンは変更される場合がある
- 借入には各金融機関の審査と本人確認が必要
- 比較情報が多く、初めての人は選択に迷いやすい
- 借入先によっては申込後に追加書類を求められることがある
- カテゴリー
- ライフスタイル
- バージョン
- 1.0.5