北國クラウドバンキングアプリ
- 119.00
- 3.1
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
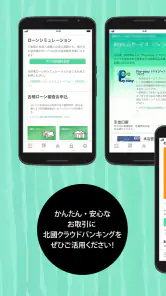
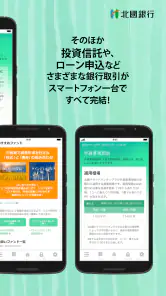
分析者 Reviewed
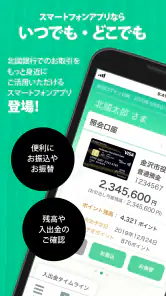
北國銀行を普段から利用している人にとって、スマートフォンで口座を確認したい場面は多いはずです。入出金を見たいとき、振込の準備をしたいとき、わざわざ店舗やパソコンを開くのは少し面倒です。私が使って感じた北國クラウドバンキングアプリは、北國銀行のインターネットバンキングをスマートフォンから使うための、かなり目的がはっきりした金融アプリです。
先に結論を言うと、北國銀行をメイン口座にしていて、残高や取引を日常的にスマートフォンで確認したい人には検討しやすい一方、銀行をまたいだ家計管理や資産全体の把握を一つの画面で済ませたい人には、別の種類のアプリのほうが合います。便利さの基準を「何でもできること」に置くか、「自分の銀行の手続きを手元で済ませること」に置くかで評価が変わります。
選ぶ前に確認したい使い方と相性
このアプリはファイナンス分野のアプリで、株式会社北國銀行が提供しています。無料で利用でき、年齢区分は3歳以上です。2019年秋に登場してから更新が続いており、現在のバージョンは2.0.9。Androidでは8.0以上が動作条件なので、古い端末を使っている場合は、インストール前にOSの状態を確認しておくと安心です。
私が最初に見るべきだと思うのは、銀行口座の管理をどこまで一つのアプリに集めたいかです。北國銀行の口座を中心に、日々の残高確認や入出金のチェックをしたいなら、このアプリの目的と自分の目的が近くなります。反対に、複数の銀行、クレジットカード、電子マネー、証券口座までまとめて眺めたいなら、銀行専用アプリではなく、口座連携を前提にした家計簿サービスを比較したほうがよいでしょう。
ここで大切なのは、銀行専用アプリと家計管理アプリは似ているようで役割が違うことです。前者は自分の銀行とのやり取りを確認するための窓口で、後者は複数の金融サービスを横断して支出を整理するための道具です。私は、支払い先や口座が増えた家庭ほど、北國クラウドバンキングアプリだけで家計全体を管理しようとすると、確認作業が分散しやすいと感じます。
一方、口座の安全な確認を優先する人には、専用アプリならではの分かりやすさがあります。知らないサービスに口座情報を集約することに抵抗がある人や、北國銀行の口座だけを確認できれば十分な人にとっては、機能を広げすぎないことがむしろ長所になります。
毎日の確認に向いている人
たとえば、仕事帰りにコンビニで買い物をしたあと、今月の引き落としに足りるかを確認したい場面を考えてみてください。私はこのようなとき、パソコンを起動するよりスマートフォンで銀行のサービスを開けるほうが自然だと思います。残高を確認する習慣ができれば、引き落とし前に口座へ資金を移す判断もしやすくなります。
家族から入金があったかを確認したい人、給与後の残高をすぐ見たい人、現金を使ったあとに口座の動きを照合したい人にも向いています。特に、通帳記帳のために店舗やATMへ行く回数を減らしたい人なら、スマートフォン中心の生活に合わせやすいでしょう。
ただし、アプリを入れれば銀行の利用目的がすべて解決するわけではありません。スマートフォンの機種変更、認証情報の管理、端末の紛失時の対応など、ネットバンキング共通の注意点は残ります。私は、便利さだけでなく、普段使っている端末を安全に管理できるかまで含めて判断することをおすすめします。
評価を見るときの注意点
ストア上では平均評価が3.1で、評価数は255件、レビュー数は119件です。利用者の感じ方が一様ではないことが分かる数字ですが、金融アプリは端末環境やログイン状況、使う手続きによって印象が変わりやすい分野でもあります。私は評価だけで良し悪しを決めず、自分が必要とする操作が明確かどうかを優先します。
インストール数は10万以上に達しています。一定数の利用者がいるサービスではありますが、人気の大きさと自分にとっての使いやすさは別です。残高確認が主目的なのか、振込などの手続きまでスマートフォンで行いたいのかを先に決めておくと、レビューの印象に流されにくくなります。
北國クラウドバンキングアプリが強いと感じる場面
私が最も評価したいのは、北國銀行の口座を使う人が、銀行との接点をスマートフォンに寄せられることです。銀行名とサービスの目的が一致しているため、複数の金融機関を扱うアプリよりも、自分の口座を確認する入口が分かりやすいと感じます。無料で使い始められる点も、まず試して自分の生活に合うか判断しやすい部分です。
銀行専用アプリの利点は、情報の整理方法が自分の銀行に合わせられる可能性があることです。一般的な家計簿アプリでは、連携先の一覧から対象口座を探したり、更新タイミングを気にしたりすることがあります。それに対して銀行の公式サービスなら、少なくとも「北國銀行の口座を見る」という目的で迷いにくい。私はこの単純さを、毎日使う道具では大きな価値だと思います。
もう一つの強みは、確認の習慣を作りやすいことです。給料日、カードの引き落とし前、家賃の支払い前など、決まったタイミングでアプリを開く流れを作れば、口座の状態を把握しやすくなります。高度な家計分析をしなくても、残高確認を生活の一部にするだけで、資金不足に気づくのが遅れるリスクを減らせます。
便利さを引き出す具体的な使い方
私なら、最初に「何を確認するために開くか」を三つ程度に絞ります。たとえば、給料後の入金確認、公共料金などの引き落とし前の残高確認、身に覚えのない動きがないかのチェックです。目的を絞ると、アプリを開いたのに何となく画面を見て終わる状態を避けられます。
二つ目のコツは、家計簿を別に使う場合でも、公式アプリを確認の基準にすることです。家計簿側の分類が多少ずれていても、最終的な残高や取引の確認は銀行側で行う。この役割分担にすると、家計簿の便利さと銀行アプリの確実な確認を混同せずに済みます。
三つ目は、機種変更の前にログイン方法や認証に関する情報を整理しておくことです。金融アプリは、普段の端末では問題なく使えても、端末を替えた途端に確認事項が増えたように感じることがあります。私は、古い端末をすぐ初期化せず、移行後にログインできることを確認してから処分するほうが安全だと思います。
さらに、外出先で残高を確認する場合は、公共の場で画面を開く位置にも気を配りたいところです。アプリの機能とは別の話に見えますが、銀行情報を扱う以上、覗き見や端末の置き忘れを避ける行動まで含めて使いやすさを考える必要があります。私は、便利なアプリほど「すぐ開けるからこそ、扱い方を決めておく」ことが重要だと感じます。
公式アプリならではの安心感と限界
株式会社北國銀行が提供する公式の銀行アプリであることは、利用先を選ぶうえで分かりやすい材料です。口座をまとめる第三者サービスではなく、北國銀行のインターネットバンキングをスマートフォンで使うためのアプリなので、銀行との関係をシンプルに保ちたい人には向いています。
ただし、公式であることだけを理由に、すべての操作が自分の期待どおりになるとは限りません。銀行アプリは、家計簿アプリのような支出の自動分類や、複数行を横断したグラフを主役にしているわけではありません。私は、資産全体を見渡す機能を最優先する人が選ぶと、思ったより用途が限定されていると感じる可能性があると思います。
また、スマートフォンでの操作が苦手な人は、アプリの有無よりも、ログインや認証の流れを無理なく続けられるかを重視してください。家族の口座をまとめて管理したい場合も、本人確認や利用者ごとの扱いが気になるはずです。ここを曖昧にしたまま導入するより、自分が実際に使う口座と利用者を先に整理しておくほうが、後から困りにくいでしょう。
他の選択肢が合うケース
銀行を二つ以上使っている人なら、銀行専用アプリをそれぞれ開くより、複数口座をまとめて確認できる家計管理サービスのほうが効率的な場合があります。住宅費、生活費、貯蓄を別々の銀行で管理している家庭では、口座間の資金移動まで含めて全体を見る必要があるためです。
支出の傾向を分析したい人にも、別の選択肢が向いています。食費、交通費、サブスクリプションなどを分類して月ごとに比較したいなら、銀行アプリ単体より家計簿に特化したサービスのほうが目的に近いでしょう。ここで北國クラウドバンキングアプリを無理に家計簿として使おうとすると、記録と確認の手間が増えるかもしれません。
逆に、銀行を一つに絞っていて、他社サービスへの口座連携を避けたい人には、横断型サービスの便利さがそのまま利点になるとは限りません。私は、情報を一か所に集めることに不安がある人ほど、公式アプリで必要な確認だけを行う使い方が合うと思います。
パソコンで細かな操作をしたい人は、スマートフォンアプリだけにこだわらないほうがよいでしょう。画面の大きさや入力のしやすさを重視する手続きでは、ブラウザを使うほうが落ち着いて確認できることがあります。スマートフォンは日常の残高確認、パソコンは時間を取って行う操作、と使い分ける考え方も現実的です。
乗り換え前に考えたい手間
今まで通帳やパソコン中心だった人がアプリへ移る場合、最初に必要なのは操作を覚えることより、確認の習慣を置き換えることです。通帳を記帳する日を決めていたなら、その代わりに給料日の後や引き落とし前にアプリを見る時間を決める。私は、この置き換えができる人ほど導入後のメリットを感じやすいと思います。
すでに家計簿アプリを使っている人は、乗り換えではなく併用を考えるほうが自然です。家計簿をやめて銀行アプリだけにすると、支出の分類や月間比較が必要な人には不便が増えます。反対に、家計簿の残高と銀行の実際の残高が合わず困っている人なら、公式アプリを確認元として使うことで、数字のずれを見つけやすくなります。
家族に使い方を説明する場合は、「残高を見る」「入出金を確認する」など、目的を具体的に伝えるとよいでしょう。金融アプリは、機能を全部説明しようとするとかえって分かりにくくなります。私は、必要な画面だけを一緒に確認し、端末のロックや認証情報を他人に見せないルールを決めることをおすすめします。
スマートフォンを紛失したときのことも、インストール前に考えておきたい点です。端末の画面ロックを設定し、使い回しの少ない認証情報を選び、紛失時に銀行へ連絡する方法を把握しておく。これは北國クラウドバンキングアプリに限らず金融サービス全般の基本ですが、アプリを日常的に使うほど重要になります。
どんな人におすすめできるか
私が特におすすめしたいのは、北國銀行の口座を普段の支払いに使い、スマートフォンで残高や取引を確認したい人です。無料で始められるため、まず自分の生活に合うか試しやすく、公式の銀行サービスを使いたいという希望にも応えやすいでしょう。
一方、銀行をまたいだ資産管理、細かな支出分析、家族全員の口座を一つの画面で把握することが最優先なら、別のカテゴリーのサービスを先に比較してください。北國銀行を利用していても、目的が「銀行口座の確認」ではなく「家計全体の分析」なら、銀行専用アプリだけでは物足りない可能性があります。
私の最終的な判断は、北國銀行の利用者にとっては、日常の確認用として試す価値があるアプリです。評価は3.1ですが、数字だけで避けるより、自分の端末条件と必要な操作を照らし合わせるべきです。北國銀行の口座をスマートフォンから確認するための道具として選ぶなら、目的がぶれにくい。その一方で、家計管理や複数金融機関の統合まで期待するなら、専用の代替サービスを組み合わせるほうが満足しやすいでしょう。
私は、まず無料で導入し、残高確認や入出金チェックが自分の生活の中で無理なく続くかを見ます。使うたびに便利さを感じられるなら、そのまま日常の銀行窓口として活用すればよい。反対に、複数口座の整理や支出分析が中心だと分かった時点で、家計管理アプリやパソコンでの利用へ役割を広げる。この判断が、無理なく失敗の少ない選び方だと思います。
長所
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込・振替を外出先から手軽に手続きできる
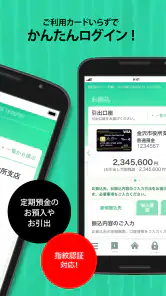
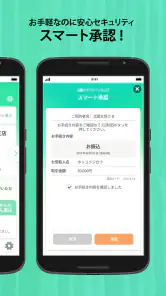
- 生体認証に対応し、ログイン時の安全性を高められる
- 北國銀行の各種サービスへスムーズにアクセスできる
- 紙の通帳を使わず、取引履歴をデジタルで管理できる
短所
- 北國銀行の口座がないと主要機能を利用できない
- 初回登録や本人確認の手順がやや多い
- 利用時間帯によっては一部の取引が制限される
- スマートフォンの機種変更時に再設定が必要になる
- 通信環境が不安定だとログインや操作に時間がかかる
- カテゴリ
- ファイナンス
- バージョン
- 2.0.9











