肥後銀行アプリ
- 105.00
- 3.4
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析者 Reviewed
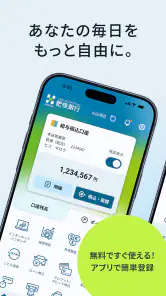
給料日前に口座残高を確認し、家賃やカード利用分を差し引いたあと、今週使える金額を把握したい。私が肥後銀行アプリを使う場面は、まさにそんな日常の確認から始まります。肥後銀行の口座を持っている人にとって、窓口やATMへ行かずに銀行取引の入口をまとめられる、実用性重視の金融アプリです。
このアプリはHIGOBANKが提供する無料のファイナンスアプリで、対象年齢は3歳以上です。Androidでは8.0以上に対応し、現在のバージョンは3.0.0。公開日は2021年2月20日で、利用規模は10万回以上のインストールに達しています。評価は平均3.4で、評価件数はおよそ250件、レビューは100件を超えています。数字だけを見ると万人向けの人気アプリというより、肥後銀行を使う人が目的を持って選ぶタイプだと感じます。
残高確認から送金まで、実際の流れで使ってみる
まずは「いくら使えるか」を確認する
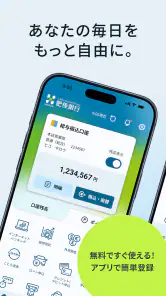
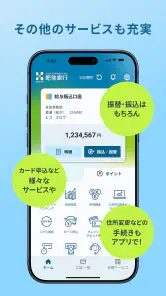
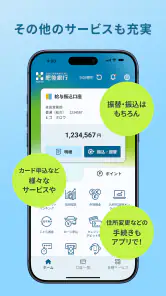
最初の使い方は、残高と入出金明細の確認です。たとえば、朝にスマートフォンを開いて前日の引き落としを確認し、残高を見る。ここで大切なのは、残高だけで判断せず、明細と一緒に見ることです。残高は現在の全体像を示しますが、近い日に予定している支払いまで自動的に「自由に使えるお金」として整理してくれるわけではありません。
私は、買い物の前に直近の入出金を確認する使い方が合っていると思います。給与の入金、公共料金やカード関連の引き落とし、現金を出した記憶のない取引などを時系列で見れば、家計簿アプリを開く前の一次確認ができます。明細を確認する習慣がない人ほど、月末にまとめて見るより、入金や大きな支払いがあったタイミングで短く確認するほうが現実的です。
ただし、銀行アプリで見える残高をそのまま予算と考えるのは危険です。これから引き落とされる金額や、現金で使った分は、画面を見ただけでは家計全体に反映されません。肥後銀行アプリは支出管理アプリというより、口座の状態を正確に確認するための基盤として使うものです。
振込と振替を使い分ける
次の段階は、資金を動かすことです。アプリでは振込や振替に対応しているため、家族への送金、別の口座への資金移動、支払い前の残高調整といった場面で役立ちます。ここで混同しやすいのが、振込と振替の違いです。相手先や移動先によって手続きの種類が変わるので、画面で選択するときは「誰のどの口座へ動かすのか」を先に整理しておくと迷いにくくなります。
私なら、送金前に受取人、金額、実行日をメモしてから操作します。スマートフォン上の手続きは便利ですが、入力が簡単だからこそ、金額の桁や口座情報を流れ作業で確定しやすいからです。特に、急いでいる夜や移動中は確認が雑になりがちです。安全性を意識するなら、送信直前に明細を声に出さずとも、項目を一つずつ目で追う習慣を作るのが有効です。
一方で、普段から複数の銀行を使い分け、証券口座や電子マネーまで一つの画面で管理したい人には、銀行ごとの公式アプリだけでは足りない可能性があります。その場合は資産管理サービスのほうが全体を見渡しやすいでしょう。ただし、送金の最終操作を第三者の管理画面に任せるより、肥後銀行の口座から直接手続きしたい人には、このアプリのほうが安心感があります。
ことら送金を使う前に確認したいこと
送金機能の中でも、ことら送金に対応している点は、少額の個人間送金を考えている人にとって注目できます。たとえば、立て替えてもらった昼食代を返す、家族に必要な金額を渡すといった場面です。現金を用意して会う必要がなく、銀行振込を毎回使うほどではないやり取りに向いています。
ただ、便利そうだからといって、相手の情報を確認せずに進めるものではありません。送金先の登録状況や利用条件によって、実際の手順や使える範囲が変わることがあります。私は、初回は少額で相手と名前や受取先を照合し、正しく届いたことを確認してから通常利用に移るのがよいと思います。新しい送金手段は、速さよりも宛先確認を優先したほうが失敗を防げます。
インターネットバンキングへつなぐ
日常の残高確認だけでなく、インターネットバンキングも利用できます。ここでの価値は、アプリ単体ですべてを完結させるというより、口座確認からより詳しい銀行取引へ移る導線があることです。スマートフォンで明細を見て、追加の手続きをしたくなったときに、別の入口を探し回らずに済みます。
この流れでは、アプリとインターネットバンキングを同じものとして考えないほうがよいでしょう。簡単な残高確認はアプリ、より複雑な手続きはインターネットバンキングというように役割を分けると、操作の目的が明確になります。反対に、すべての銀行業務を一つの画面だけで済ませたい人には、画面の切り替えが少し面倒に感じられるかもしれません。
ポイントサービスは「ついで」に確認する
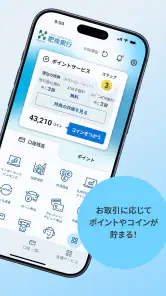
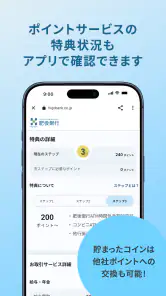
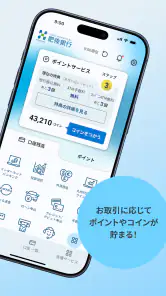
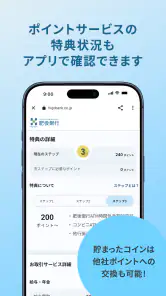
ポイントサービスも利用できるため、銀行取引だけでなく、普段の利用状況を見直すきっかけになります。私はポイントを主目的にアプリを開くより、残高や明細を確認したついでに条件や状況を確認する使い方をすすめます。ポイントだけを追うと、必要のない行動を増やしてしまうことがあるからです。
銀行アプリにポイント機能があると、金融管理と特典確認を同じ場所で行える反面、画面上の情報が増えます。自分が欲しいのが残高なのか、送金なのか、ポイントなのかを最初に決めておくと、目的の機能を探す時間を短くできます。これは地味ですが、毎日使うアプリでは大きな差になります。
家族や支払い先との「引き渡し」をどう考えるか
実際の銀行取引では、アプリを操作する人だけで完結しません。家族に送金するなら、相手がどの方法で受け取るのかを確認する必要があります。支払いなら、相手先が指定した口座情報と入力内容を照合しなければなりません。アプリは手続きを早めますが、相手との確認まで代わりに行ってくれるわけではありません。
私が特に注意したいのは、家族の口座へ資金を移す場面です。口座名義や送金目的を先にメッセージで確認し、操作後に完了画面だけでなく明細にも反映されたかを見る。この二段階を入れると、送ったつもりのまま終わるリスクを減らせます。アプリの便利さは、確認を省く理由ではなく、確認に時間を使えるようにするためのものだと思います。
一つの生活場面で見る、入力から結果まで
具体的に、週末に家族へお金を渡す場面を考えてみます。まず肥後銀行アプリを開き、残高と最近の入出金明細を確認します。次に、送金しても今後の引き落としに無理がないかを自分で判断し、必要な金額と相手の受取方法を確認します。その後、振込や振替、条件が合えばことら送金を選び、宛先と金額を入力します。
ここでの手渡しは、アプリから相手への送金です。操作を終えたら、相手に送金内容を伝え、受け取りを確認してもらいます。最後に自分の明細を見直せば、入力から結果確認までの流れが閉じます。この一連の動作を毎回同じ順番で行うと、残高確認と送金を別々に考えずに済みます。
便利さより先に、残高確認、宛先確認、結果確認の三段階を固定する。これが私にとって、このアプリを安全に使う一番実用的なコツです。機能の多さより、操作の順番を自分の中で決めることのほうが、日常では役に立ちます。
評価と使い勝手から見える立ち位置
平均評価は3.4で、評価数はおよそ250件です。私はこの数字を、機能がないという意味ではなく、利用者によって使い勝手の印象が分かれやすいアプリだと受け止めています。肥後銀行の口座を持ち、残高確認や送金をしたい人には目的がはっきりしていますが、銀行をまたいだ総合管理を期待すると評価基準が変わるからです。
インストール数は10万回以上で、地域の銀行アプリとしては、実際の利用者がいることを示す規模です。無料で始められるため、肥後銀行を使っているなら試すハードルは低いでしょう。ただし、無料だからといって、すべての銀行機能が同じ深さで並ぶと考えないほうがよいです。簡単な確認と日常的な資金移動を中心に、自分の目的に合うかを見るのが現実的です。
通常の銀行アプリや家計簿アプリとの違い
紙の通帳やATMとの比較では、時間と場所を選ばずに残高や明細を確認できる点が強みです。通帳記入のためだけに外出する必要がなく、入金を確認した直後にスマートフォンで見られます。ATMは現金を扱う場面では必要ですが、履歴確認だけならアプリのほうが手軽です。
一般的な家計簿アプリとの違いは、支出の分類や複数口座の横断管理より、肥後銀行の口座情報を直接確認し、銀行取引へ進めることにあります。家計全体を分析したいなら家計簿アプリ、肥後銀行の口座から送金や振替まで行いたいなら公式アプリ、という分け方がわかりやすいです。
他行の公式アプリと比べる場合も同じです。複数銀行を一つにまとめる目的なら、銀行横断型のサービスに分があります。しかし、ログイン情報を一か所に集めず、肥後銀行の口座を中心に扱いたい人には、専用アプリのほうが役割が明確です。私は、便利さを「機能の数」ではなく「自分の口座で必要な操作へ迷わず進めるか」で判断するのがよいと思います。
使う前に知っておきたい摩擦
最初の摩擦は、肥後銀行の口座を持っていない人には目的がほとんどないことです。全国の銀行口座をまとめて管理するアプリではないため、口座を新しく作ることや、複数金融機関の資産を一括で見たいことが主目的なら、別の選択肢を探したほうが早いでしょう。
次に、送金や振替は、残高確認より慎重さが必要です。アプリ内の操作が簡単でも、入力した内容の責任は利用者にあります。特に、急ぎの送金、初めての相手、家族から口頭で聞いた口座情報を入力する場面では、操作を中断して確認する判断が重要です。
また、スマートフォンの機種変更やログイン環境の変化があると、再設定や確認に時間がかかることがあります。私は、機種変更の直前に重要な送金を予定するのではなく、余裕のある日にアプリへ入れるか確認しておくのをすすめます。金融アプリは、必要な瞬間に初めて設定するより、平常時に動作を確かめておくほうが安心です。
さらに、アプリで明細を見られても、家計の全支出が自動的に整理されるわけではありません。現金払い、別口座、カードの未確定利用などを含めた生活費の管理には、別の記録方法が必要です。ここを理解せずに家計簿の代わりとして使うと、数字が合わないときに原因を追いにくくなります。
どんな人に向いているか
肥後銀行をメイン口座として使い、通勤途中や自宅で残高と明細を確認したい人には向いています。振込や振替を定期的に行う人、家族との少額送金にことら送金を検討している人、インターネットバンキングへスムーズに移りたい人にも便利です。
特に、通帳記入のためだけに時間を使いたくない人には、導入する理由があります。入金後の確認、引き落とし前のチェック、送金後の履歴確認という三つの場面を一つのアプリでつなげられるからです。ポイントサービスも、銀行利用のついでに確認したい人なら無理なく使えます。
反対に、肥後銀行以外の口座を中心に使っている人、投資やカード、電子マネーを含めた資産全体を分析したい人、支出を自動分類して月次レポートまで作りたい人には、別アプリのほうが合います。高齢の家族が一人で操作する場合も、送金まで任せるなら、最初に家族が画面と確認手順を一緒に確かめておくべきです。
私の結論
肥後銀行アプリは、派手な機能で生活を変えるタイプではありません。私の評価は、肥後銀行の口座を日常的に使う人が、残高確認から明細確認、振込や振替、ことら送金、インターネットバンキングへの移行までをスマートフォンで進めるための、堅実な公式アプリというものです。
無料で利用でき、Androidの8.0以上に対応しているため、対応環境なら試しやすい一方、銀行横断管理や本格的な家計分析を求める人には役割が限定的です。私は、まず残高と明細の確認だけで数日使い、次に少額の資金移動を慎重に試す順番をすすめます。自分の口座管理に必要な範囲が見えれば、このアプリが毎日の確認を楽にするか判断しやすくなります。
結局のところ、肥後銀行の口座を持つ人にとっては、ATMや通帳を補う身近な入口です。送金前後の確認を省略せず、家計簿アプリとは役割を分けて使うなら、日常の銀行手続きをかなり整理できます。逆に、銀行を一つに限定しない人には、最初から総合的な金融管理サービスを選ぶほうが納得しやすいでしょう。
長所
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 重要なお知らせをアプリで受け取りやすい
- 紙の通帳を持ち歩かず、口座情報を管理できる
短所
- 利用には肥後銀行の普通預金口座などが必要
- 対応するOSや端末によって一部機能が使えない場合がある
- メンテナンス中は残高照会や取引が利用できない
- 初回登録や本人確認の手順がやや複雑に感じられる
- 通信環境が悪い場所では画面表示や操作に時間がかかる
- カテゴリ
- ファイナンス
- バージョン
- 3.0.0











