ちゅうぎんアプリ
- 288.00
- 4.4
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
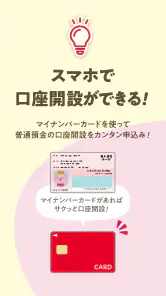
分析者 Reviewed
銀行口座の残高を確認したい、外出先から振り込みたい。そんな用事を、わざわざATMや窓口まで出向かずに済ませたい人に向いているのが、株式会社中国銀行の金融アプリ「ちゅうぎんアプリ」です。私は、日常の口座管理をスマートフォンに寄せたい人にとって、目的がはっきりしていて使い始めやすいアプリだと感じました。
このアプリは無料で利用でき、対象年齢は3歳以上。中国銀行の口座を普段から使っている人なら、残高確認や振り込みを中心に、銀行とのやり取りをスマートフォンへ移す入口になります。金融アプリは機能が多すぎると、必要な操作を探すだけで疲れますが、ちゅうぎんアプリは「今いくらあるか」「どこへ送るか」という日常的な用事に焦点を置きやすいのが良いところです。
口座を確認したい朝から、振り込みが終わるまで
まずは「いくら使えるか」を確認する
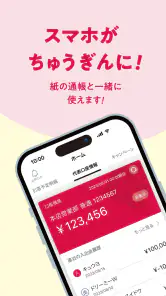
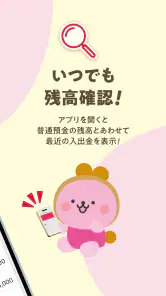
私がこのアプリを使う場面を想像すると、最初は給料日前や大きな支払いの前です。家賃やカードの引き落としが近いとき、ATMへ行って通帳を記帳するより、スマートフォンで残高を見られるほうが早く、予定も立てやすくなります。外出前に残高を確認して、必要なら別の口座から資金を移す、といった判断もその場でできます。
ここで便利なのは、残高確認が独立した目的として成立している点です。振り込みをする予定がなくても、口座の状態を確認するためだけに開けます。私は銀行アプリを「送金のときだけ使うもの」と考えがちでしたが、実際には、買い物の前に使いすぎを確認したり、引き落とし後の残りを確認したりする小さな習慣に向いています。
一方で、残高が見えることと、家計全体が自動的に整理されることは別です。複数の銀行や電子マネーを使っている人は、ちゅうぎんアプリだけで全資産をまとめて把握する用途には向きません。中国銀行の口座を中心に管理したい人ほど、シンプルさの恩恵を受けやすいアプリです。
振り込みは「急いでいるとき」ほど確認を丁寧にする
たとえば、平日の昼休みに家族へ送金する必要が出たとします。まずアプリを開いて口座残高を確認し、次に振り込みの操作へ進み、相手先や金額を入力して内容を見直す。この流れなら、ATMまで移動する時間を省けます。私はこうした短い用事こそ、スマートフォン向け銀行サービスの価値が出る場面だと思います。
ただし、振り込みは「簡単だから速く終わる」と考えすぎないほうが安全です。金額、金融機関、支店、口座番号、名義など、入力内容を一つずつ照合する必要があります。特に、連絡を受けて急いで送る場面では、相手から届いた情報をそのまま貼り付けるだけで終わらせず、送金前の画面で自分の認識と一致しているかを確認したいところです。
速さより、送金前の確認を省略しないことが大切です。これはアプリの弱点というより、金融操作をスマートフォンで行うときの基本的な注意点です。画面が手軽なぶん、電車の中や人混みで慌てて操作すると、数字の見間違いが起きやすくなります。私は振り込みだけは、落ち着いて確認できる場所で行うのを勧めます。
入力から完了までにある小さな手間
スマートフォンでの振り込みは、窓口で担当者に任せる方法とは違い、自分で情報を入力して進めます。そのため、口座番号や名義を手元に用意しておくと、途中で別のアプリやメッセージへ切り替える回数を減らせます。私は、送金前に必要な情報をメモしておくほうが、画面を行き来しながら入力するより安全だと感じます。
また、認証や本人確認の操作が求められる場面では、普段使っている端末の状態が重要です。スマートフォンを買い替えた直後、登録情報を整理していないと、残高を見るだけのつもりでも手続きで止まる可能性があります。使い始める前に、アプリが案内する初期設定を急がず済ませておくと、必要な日に慌てにくくなります。
現在のバージョンは2.2.3で、最低動作環境はAndroid 8.0です。比較的古い端末でも条件を満たしていれば候補になりますが、OSの状態だけでなく、端末の動作速度や画面の見やすさも操作感に影響します。金融アプリでは、入力中に動作が重くなる端末より、安定して使える端末を選びたいです。
家族や仕事との受け渡しで気をつけたいこと
銀行アプリは一人で完結するように見えて、実際には家族や取引先との受け渡しが関わります。家族から口座情報を受け取る、支払い先へ振り込みを行う、完了したことを相手へ伝える。こうした手順のうち、アプリが担うのは主に口座確認と振り込みの操作です。送金理由の説明や、相手への連絡までアプリが代わりにしてくれるわけではありません。
私は、振り込みが終わった画面だけを見て安心せず、相手への連絡までを一つの作業として扱うのが良いと思います。たとえば家賃や会費なら、送金後に金額と日付を自分のメモへ残し、必要なら相手へ連絡する。アプリでの完了と、相手側で入金を確認できることは同じではないため、締め切りがある支払いでは余裕を持たせたいです。
ここは、窓口やATMとの違いがはっきり出ます。窓口なら担当者に相談しながら進められますが、アプリでは自分で判断する範囲が広くなります。逆に、営業時間や移動時間に縛られず、自分のタイミングで口座を確認しやすいのはアプリの強みです。操作を自分で管理できる人には便利ですが、毎回誰かに確認してもらいたい人には、窓口の安心感が勝つこともあります。
一つの口座をこまめに見る人ほど使いやすい
このアプリの使い方として、私は「大きな手続きを一度だけ行う」より、「短い確認を何度も行う」スタイルを勧めます。朝に残高を確認し、支払い前にもう一度確認し、振り込み後に状態を見る。こうした小さな確認を習慣にすると、口座の変化を把握しやすくなります。
特に、現金とキャッシュレス決済を併用している人には、口座残高を基準に使いすぎを見直す場面があります。買い物の履歴を細かく分類する家計簿アプリとは役割が違いますが、「今の口座残高を知ってから使う」という判断を支えてくれます。私は、家計簿を細かく続けられない人でも、残高確認なら続けやすい場合があると思います。
反対に、投資、保険、複数口座の資産配分、詳細な支出分析まで一つの画面で行いたい人には、専門の家計管理サービスや各商品の専用サービスのほうが合うでしょう。ちゅうぎんアプリに求める範囲を「中国銀行口座の日常管理」と定めると、できることと期待すべきでないことの境界が分かりやすくなります。
通信環境と端末の扱いが使い勝手を左右する
残高確認や振り込みをスマートフォンで行う以上、通信状態が安定している場所で操作するのが基本です。地下や移動中に画面が進まないと、処理が完了したのか不安になり、同じ振り込みをもう一度行いたくなることがあります。私は、画面の反応が遅いときほど連続操作を避け、状態を確認してから次へ進むようにしています。
端末を家族と共有している場合も注意が必要です。銀行アプリは、単なる天気やニュースのアプリと違い、口座情報を扱います。スマートフォンのロックやアプリ内の認証を自分の生活に合わせて設定し、他人が簡単に操作できる状態を避けたいところです。便利さを優先して認証を弱くすると、アプリの利点を自分で損なうことになります。
通知やメッセージから急に操作を求められたときは、リンク先からではなく、自分で公式のアプリを開いて確認する習慣も役立ちます。これはちゅうぎんアプリに限った話ではありませんが、金融サービスでは特に重要です。アプリを安全に使うには、機能を覚えることだけでなく、どの経路から操作を始めるかを決めておくことが大切です。
普段の銀行利用との比較
ATMは現金の入出金をその場で行える点が強く、窓口は相談や複雑な手続きに向いています。ちゅうぎんアプリは、その間にある「確認」と「振り込み」をスマートフォンで済ませたいときに力を発揮します。現金が必要な日にはATMを使い、相談が必要な内容は窓口へ行き、残高確認や通常の送金はアプリで行う。この分担が現実的です。
他行の銀行アプリと比べる場合も、全国の口座を一括管理するサービスとしてではなく、中国銀行をメイン口座にしている人向けの専用アプリとして見るべきです。私は、対応範囲の広さより、普段使う銀行の操作を迷わず行えるかを優先する人におすすめします。反対に、銀行をまたいだ分析やポイント連携を最重視するなら、別の金融管理サービスを併用したほうが便利です。
利用者の多さと評価から見える立ち位置
ストアでは平均4.4の評価が付いており、評価数は約4.9K、レビュー数は288件です。インストール数も10万以上に達しています。数字だけで使いやすさを断定することはできませんが、中国銀行の口座を日常的に扱う人が、スマートフォンでの確認や送金に実用性を感じているアプリだと受け取れます。
ただ、金融アプリは端末、通信環境、口座の状態、利用者の設定によって体験が変わります。高い評価を見て「誰でも一度で使える」と思うより、自分が必要としているのが残高確認なのか振り込みなのか、ATMや窓口を完全に置き換えたいのかを先に決めるほうが失敗しません。
向いている人と、別の方法を選びたい人
私は、次のような人なら、ちゅうぎんアプリを試す価値が高いと思います。中国銀行を主な口座として使っている人、残高をこまめに確認したい人、振り込みのためにATMへ行く回数を減らしたい人、そして入力内容を自分で確認しながら操作できる人です。無料で始められるため、銀行アプリを初めて使う人にも導入のハードルは低めです。
一方で、現金の入出金を頻繁に行う人、窓口で相談しながら手続きを進めたい人、複数の金融機関をまとめて管理したい人には、これだけで十分とは限りません。家計簿の自動分類や資産運用の分析が主目的なら、別のアプリを選ぶほうが目的に合います。ちゅうぎんアプリは万能な金融ポータルというより、日常の銀行操作を短くするための道具です。
実際に使うなら、最初に決めておきたい手順
私なら、最初にアプリを設定したあと、急ぎの振り込みではなく残高確認から試します。自分の口座情報が正しく表示されるか、画面の流れに迷わないかを確認し、その後に少額ではなくても、必要な送金情報を落ち着いて準備して操作します。最初から時間制限のある支払いに使うより、余裕のある日に操作の順番を覚えるほうが安心です。
次に、振り込みをする前の確認項目を自分なりに固定します。私は、相手の名義、口座番号、金額、送金目的を順番に確認し、完了後は相手への連絡まで済ませる流れにします。毎回同じ順番にすると、急いでいるときの見落としを減らせます。アプリの便利さは、操作を省くことだけでなく、確認の手順を習慣化しやすいことにもあります。
また、端末の買い替えやOS更新の前後には、必要な設定を確認しておくと安心です。最低動作環境はAndroid 8.0なので、対応条件を満たしているかを見たうえで、端末の空き容量や通信状態も整えておきたいです。金融アプリは、使いたい日に初めて問題へ気づくと困るため、普段から一度開いて状態を確かめておくのが現実的です。
使って分かる、便利さの正体
ちゅうぎんアプリの良さは、派手な機能を並べていることではなく、銀行へ行く前提だった短い作業を、手元で始められることです。残高を見て、必要なら振り込みへ進み、内容を確認して、相手へ連絡する。私はこの一連の流れを自分の生活時間に合わせやすい点を評価しています。
同時に、アプリが手続きを自動で判断してくれるわけではありません。入力ミスを防ぐのも、送金先を確認するのも、完了後に相手へ伝えるのも利用者です。ここを理解して使えば、ATMや窓口を無理に置き換えず、必要な場面だけアプリへ任せられます。
2021年6月30日に公開され、現在のバージョンは2.2.3。株式会社中国銀行が提供する、ファイナンス分野の無料アプリとして、日々の口座確認と振り込みを身近にする役割は明確です。私は、中国銀行を使っていて、銀行へ行く時間を少しでも減らしたい人にはおすすめできます。ただし、複数銀行の統合管理や複雑な資産管理を求めるなら、別のサービスを組み合わせるほうが満足しやすいでしょう。
結論として、ちゅうぎんアプリは「中国銀行の口座を、必要なときに自分で確認して動かす」ための実用的な選択肢です。まずは残高確認で使い勝手を確かめ、振り込みでは確認手順を守る。この順番なら、アプリの便利さを活かしながら、スマートフォンで金融操作をする不安も抑えやすいと思います。
長所
- 残高や入出金明細をスマホで手軽に確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン操作を簡略化できる
- 通知機能で口座の入出金を把握しやすい
- 中国銀行の口座利用者向けに情報がまとまっている
短所
- 利用には中国銀行の普通預金口座などが必要になる
- 初回登録や本人確認に手間がかかる場合がある
- 利用できる機能や時間がサービスごとに異なる
- 通信環境によっては画面表示や認証に時間がかかる
- スマホの機種変更時に再設定が必要になることがある
- カテゴリ
- ファイナンス
- バージョン
- 2.2.3











