chiica 貯まる、使える地域通貨アプリ「チーカ」
- 170.00
- 3.0
- インストール数
- 500.00K
- 価格
- Free
スクリーンショット
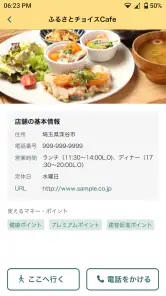
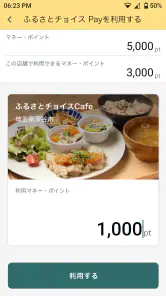
分析者 Reviewed
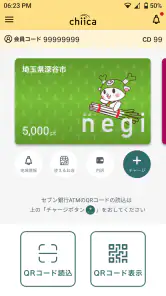
自治体の買い物支援や地域のキャンペーンで、紙の商品券や独自ポイントを受け取ったものの、「どこで使えるのか」「残高はいくらか」が分かりにくいと感じたことはないでしょうか。私が chiica 貯まる、使える地域通貨アプリ「チーカ」を試してまず感じたのは、地域ごとに用意されたお金の流れをスマートフォンで扱いやすくするためのアプリだということです。全国どこでも同じように使う財布ではなく、自治体が発行するポイントを貯めたり、自分でチャージしたりして、対応する地域で利用するタイプの金融アプリです。
買い物のたびに現金を細かく用意するより、スマートフォンで残高を確認しながら使いたい人には便利です。一方で、家族全員が自由に一つの残高を共有できるアプリだと思って導入すると、使い方の整理で迷う場面もあります。今回は、家庭内での共有端末利用、アカウントの境界、家族間の確認方法まで含めて、どんな人に向いているかを率直にまとめます。
家族の買い物で使うときに見えてくる実用性
一人の財布ではなく、地域の用途を持った残高として考える
このアプリを普段の電子マネーと同じ感覚で見ると、少し違和感が出ます。一般的な決済アプリは、対応店舗の多さや日常の支払いの速さが中心です。それに対して chiica は、自治体が発行するポイントを受け取る場面と、地域で使う場面をつなぐ役割が大きいと感じました。自分でチャージして使える点もありますが、何にでも使える汎用的な財布というより、地域の制度や対象店舗に合わせて使う仕組みです。
家庭で使うなら、最初に「家計のお金」と「自治体から付与されたポイント」を分けて考えるのがおすすめです。たとえば、世帯主がスマートフォンを持って買い物に行き、別の家族が残高を把握したい場合、アプリ内の金額だけを見て判断すると、チャージ分と付与分の区別を忘れやすくなります。私は、利用目的をメモしておくと、後から「これは食費に使ったのか、キャンペーン分だったのか」を確認しやすいと思いました。
ここで大切なのは、一つの残高を家族全員の共有財布と決めつけないことです。実際の使い方は、登録した人、スマートフォンを操作する人、自治体のポイントを受け取る人の関係で変わります。家庭内で使う場合は、誰が管理するかを先に決めておくと、支払いのたびに確認する手間を減らせます。
現実的な家庭内シナリオ
例えば、私が自分のスマートフォンで残高を管理し、家族が近所の対応店舗へ買い物に行くケースを考えます。出発前に残高と利用目的を確認し、必要なら自分でチャージしてから端末を渡す、という流れなら比較的分かりやすいです。買い物後は、いくら使ったかをその場で伝えてもらい、家計簿側にも記録します。
この方法のポイントは、買い物をする人にアプリの管理を丸ごと任せないことです。残高確認だけを頼むのか、チャージまで任せるのか、支払い操作まで任せるのかで、責任の範囲が変わります。家族だからと曖昧にすると、使い過ぎや残高の勘違いが起きたときに原因を追いにくくなります。
逆に、家族それぞれが自分の端末で別々に使いたい場合は、共有する前提で考えないほうが安全です。アプリに家族向けの管理機能があると決めつけず、登録や利用の単位を各家庭で確認しながら運用するべきです。私は、家庭での利便性よりも、誰がどの端末で扱うかを明確にすることが先だと感じました。
初期設定では「使う人」と「管理する人」を分けて考える
導入時に迷いやすいのは、アプリをインストールした人が、そのまま家庭内の代表者になるのかという点です。私なら、最初に自治体のポイントを受け取る人、普段のチャージを担当する人、実際の買い物をする人を紙に書き出します。三者が同じなら簡単ですが、別々なら、端末の貸し借りや残高確認の方法を決めておく必要があります。
スマートフォンを家族で共用している場合は、ログイン状態や端末のロックを特に意識したいところです。金融系のアプリなので、買い物のときだけ端末を渡すのか、普段から家族が触れる状態にするのかで安心感が変わります。私は、支払いの場面だけ操作してもらい、チャージやアカウントに関わる操作は管理担当者が行う形が無難だと思います。
また、機種変更や端末の故障が起きたときに慌てないよう、利用開始時にアカウント情報や引き継ぎに関する案内を確認しておくと安心です。ここを後回しにすると、必要な買い物の日に端末が使えず、家族に説明する時間もなくなります。アプリを入れた直後に、残高だけでなく管理方法まで確認するのが実用的です。
チャージは便利だが、家庭内の予算管理が必要
自分でチャージして使えることは、自治体ポイントだけに頼らず利用できるという意味で便利です。ただし、チャージした金額は現金と同じ感覚で管理したほうがよいでしょう。家族が複数回にわたって少額を追加すると、銀行口座や現金の支出とアプリ内残高の関係が見えにくくなります。
私は、チャージを必要なときに都度行うより、家庭内で担当者を一人に決め、用途を共有するほうが分かりやすいと考えます。たとえば「地域の食料品店で使う分」と決めておけば、残高が減った理由を説明しやすくなります。反対に、家族全員が思い思いにチャージする使い方は、通常の電子マネーよりも管理が難しくなる可能性があります。
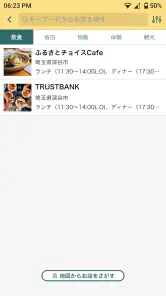
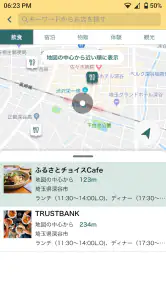
ここでの実用的なコツは、チャージ前に利用先を確認することです。地域通貨は、一般的なクレジットカードや全国系のコード決済ほど、どの店でも使えるとは限りません。対応している場所を確認せずに入金すると、使いたい店で利用できず、家庭の資金が一時的に動かしにくくなることがあります。
家族間の連絡はアプリの外で補う
家庭で使うとき、私はアプリだけで情報共有を完結させようとは思いませんでした。誰が使ったか、何の買い物だったか、次に誰が使うかは、家族のメッセージや簡単なメモで補ったほうが現実的です。特に、同じ端末を順番に使う家庭では、返却時に残高と利用内容を伝えるだけでも行き違いが減ります。
例えば、買い物を頼むときに「対応店舗で使う」「食費として利用する」「支払い後に残高を確認する」の三点を伝えておけば、単に端末を渡すより安全です。金額を細かく指定する必要がない場合でも、使ってよい目的を決めておくと、自治体ポイントとチャージ分の扱いが混ざりにくくなります。
一方で、家族にスマートフォンを渡すこと自体に抵抗があるなら、無理に共有運用しないほうがよいでしょう。支払いの便利さより、アカウントや端末を誰が触ったか分からなくなる不安が大きい場合は、管理者本人が買い物をする方法や、別の支払い手段を選ぶほうが向いています。
年齢表示から考える利用者の範囲
対象年齢は三歳以上と表示されていますが、これは幼い子どもが金融アプリを単独で管理できるという意味ではありません。実際の家庭利用では、保護者や成人の家族がアカウント、チャージ、端末の安全管理を担うべきです。子どもに買い物を頼む場合も、操作を任せる範囲をあらかじめ決めておく必要があります。
高齢の家族が使う場合は、文字の見やすさや操作の慣れだけでなく、残高確認と支払い手順を一緒に練習しておくと安心です。本人がスマートフォン操作に慣れていても、地域ポイントの仕組みと自分でチャージする仕組みが同じ画面にあると、現金払いより理解に時間がかかることがあります。
私なら、家族に使ってもらう前に、少額の買い物を想定して一度手順を確認します。アプリを開く、残高を見る、支払いを行う、利用後に端末を戻すという流れを共有しておけば、店頭での焦りを減らせます。特に、操作を任せる人がチャージまでできる状態にするかどうかは、家庭の信頼関係だけでなく、金銭管理の考え方で決めるべきです。
一般的な電子マネーや現金との違い
全国規模の電子マネーと比べると、chiica の強みは、自治体が発行する地域ポイントを受け取り、地域で使う流れに合わせやすいことです。自治体の施策を利用する人にとっては、紙の券や別管理のポイントより、スマートフォンで確認できるほうが扱いやすいでしょう。
ただし、普段の支払いを一つの決済サービスに集約したい人には、全国系の電子マネーやコード決済のほうが合う場面があります。対応店舗の範囲、ポイントの使い道、家族への送金や支払い管理などを重視するなら、用途を比べて選ぶ必要があります。chiica は「何でも支払える財布」ではなく、「地域の制度を活用するための財布」と考えると、期待とのずれが少なくなります。
現金との比較では、残高を持ち歩きやすく、家の中で金券を探す手間を減らせる点が便利です。その一方で、端末の電池切れ、操作への不慣れ、アカウント管理といったスマートフォン特有の負担があります。家族が現金のほうを安心して使えるなら、無理に全面移行する必要はありません。地域ポイントを使う場面だけに絞って併用するのが、現実的な落としどころです。
利用者の規模と現在の位置づけ
開発元は TRUSTBANK, INC. で、アプリの評価は平均三点、評価数は三百件台です。インストール数は五十万を超えており、地域通貨という用途に特化したアプリとして、一定の利用規模があります。評価だけで判断すると迷いますが、一般的な決済アプリと同じ基準で比べるより、自分の自治体や利用したい地域制度に合っているかを優先すべきです。
無料で使い始められる点は、まず試してみたい家庭にとって負担が少ないところです。対象年齢は三歳以上で、Androidでは五点ゼロ以上の環境に対応しています。現在のバージョンは二点十七点ゼロなので、インストール後は端末側の動作や更新状態も確認しておくとよいでしょう。
ただ、評価が高いか低いかだけでは、地域通貨アプリの使い勝手は判断しにくいです。使える店舗や自治体の制度が自分の生活圏に合っていれば価値があり、対象外ならどれほど操作が簡単でも出番はありません。私の結論は、先に利用目的を決め、その後にアプリを選ぶ順番が正しいというものです。
こんな家庭には合う、という具体的な条件
このアプリが特に合うのは、自治体のポイントを受け取る予定があり、対応する地域の店で買い物をする家庭です。地域のキャンペーンや支援策で付与されたポイントを、スマートフォンで確認しながら使いたい人にも向いています。管理担当者が一人いて、家族が使うときのルールを簡単に共有できるなら、運用はかなり楽になります。
また、紙の券をなくしやすい人や、財布の中の金券を家族で回すのが面倒な人にも便利です。残高をアプリ中心で管理できるため、買い物前に使える金額を確認しやすくなります。私は、日常のすべての支払いを置き換えるより、地域ポイントを使い切るための専用手段として導入する家庭におすすめします。
反対に、対応地域や利用先を意識せず、全国どこでも同じように使いたい人には向きません。家族全員が自分のスマートフォンで自由に残高を動かしたい人、支払い履歴を家計簿として詳しく分析したい人、端末の貸し借りを避けたい人も、別の決済サービスや現金のほうが分かりやすい可能性があります。
家庭で失敗しないための運用手順
私なら、導入後すぐに家族で次の順番を決めます。まず、アカウントを管理する人を決めます。次に、チャージをする人と、実際に買い物で使う人を分けて確認します。そのうえで、利用してよい店舗と目的を共有し、買い物後に残高を伝える方法を決めます。
- 管理担当者を一人決める
- チャージを誰が行うか確認する
- 使える地域と店舗を買い物前に確認する
- 端末を渡す範囲と返却時の確認方法を決める
- 利用後に金額と目的を家計側へ記録する
この手順は、アプリに家族向けの機能があることを前提にしていません。だからこそ、共有端末の家庭でも実行しやすい方法です。特に、チャージ担当者と買い物担当者を分ける場合は、支払い前に残高を確認する習慣を作るだけで、店頭での相談ややり直しを減らせます。
私は、家族の誰かが操作に不安を感じたら、無理に使わせないことも大切だと思います。地域ポイントを活用するためのアプリなのに、使うたびに家族が緊張するなら、管理担当者がまとめて利用するほうが結果的に安全です。便利さは、全員が同じように使えることではなく、家庭に合う分担を作れることから生まれます。
使い始める前に確認したいこと
インストール前には、自分の生活圏で利用できる制度や店舗があるかを確認してください。アプリを入れるだけで全国の地域通貨が使えるわけではないため、自治体の案内と実際の買い物先を照らし合わせることが重要です。家族で使うなら、誰の名義や端末で始めるかも、先に話し合っておくと後の混乱を避けられます。
利用を始めた後は、残高を見て安心するだけでなく、次に使う人へ情報を渡すことを意識したいです。残高があっても、目的や利用先が共有されていなければ、家庭内では使いにくいお金になってしまいます。私は、アプリの画面と家計の記録を別々に放置せず、買い物のタイミングで簡単に照合する使い方をすすめます。
家計に取り入れる価値はあるか
chiica は、家計全体を自動で管理するアプリではありません。支出の分類や家族別の予算管理を主目的にするなら、家計簿アプリなどを併用したほうがよいでしょう。chiica に任せる役割は、地域のポイントやチャージ残高を使って支払うことに絞り、家計の記録は家庭の方法で補うのが自然です。
その代わり、自治体の制度を利用する家庭には、現金や紙の券とは違う分かりやすさがあります。誰が保管しているか分からなくなりやすい金券を、スマートフォン上で確認できる形にまとめられるからです。使える場所が生活圏にあり、管理する人を決められるなら、無料で始められる地域通貨アプリとして試す価値はあります。
私の家庭向けの評価は、家族共有に万能なアプリではないものの、役割を限定すれば使いやすいというものです。自治体ポイントの受け皿として利用し、チャージと支払いの担当を整理する。この前提を守れば、地域の買い物を少し便利にできます。
最終的な判断
chiica は、地域の制度を家庭の買い物へつなぐための実用的な選択肢です。自治体が発行するポイントを使いたい人、自分でチャージして対応店舗で支払いたい人、紙の券よりスマートフォンで残高を確認したい人には、導入する理由があります。無料で始められ、地域通貨という目的がはっきりしている点も好印象でした。
ただし、家族全員が同じ財布を自由に扱えることや、全国の店で使えることを期待すると、満足しにくいでしょう。私は、管理担当者を決め、共有端末の扱いを整理し、利用前に対象地域と店舗を確認できる家庭にすすめます。逆に、家族間のアカウント境界を決められない場合や、汎用的な決済機能を求める場合は、通常の電子マネーや現金のほうが合っています。
地域ポイントを受け取る予定があるなら、まずは自分の生活圏で使えるかを確認し、家庭内の役割を決めてから試してみてください。私なら、家計のすべてを任せるのではなく、対応する地域の買い物専用として使います。その距離感なら、chiica の便利さと限界をどちらも無理なく受け入れられます。
長所
- 地域ごとの加盟店で使えるため、地元のお店を応援しやすい
- ポイントや地域通貨の残高をアプリで手軽に確認できる
- スマホ決済に対応し、現金を持ち歩かず支払える
- キャンペーンや還元情報をチェックしやすい
- 自治体や地域ごとの特典を活用できる
短所
- 利用できる地域や店舗が限られ、対応エリア外では使いにくい
- 加盟店によって利用条件や還元率が異なる場合がある
- スマートフォンや通信環境がないと決済しづらい
- 地域通貨には有効期限や利用期限が設定されることがある
- 機種変更時にアカウント移行の手続きが必要になる場合がある
- カテゴリ
- ファイナンス
- バージョン
- 2.17.0











