OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高
- 249.00
- 4.1
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
銀行の残高確認を、通帳やATMだけに頼るのが少し面倒になってきた人なら、スマートフォンで日常の口座管理をまとめられるアプリは候補になります。私が大垣共立銀行のOKBアプリを使って感じたのは、派手な機能を並べるタイプではなく、普段使う銀行口座を確認する作業に焦点を合わせた、実用寄りの金融アプリだということです。
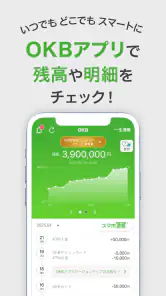
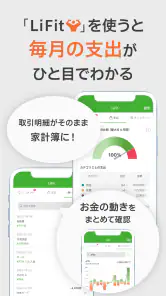
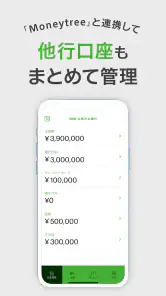
残高や入出金の確認、振込までスマートフォンで進められるうえ、AIによる支出傾向の分析・予測にも対応しています。さらに「Moneytree」と連携すれば、他行の口座も含めてお金の流れを見渡しやすくなります。大垣共立銀行を主な口座として使っている人にとっては、銀行アプリと家計管理を別々に開く手間を減らせる点が魅力です。
一方で、銀行を選ばずに資産全体を管理したい人、投資やカード利用まで一つの金融サービスで完結させたい人には、別の種類のアプリのほうが合う可能性があります。この記事では、実際に選ぶときに見るべきポイント、日常で役立つ場面、乗り換え時の注意点を、私の使用感を交えながら整理します。
何を基準に選ぶかを先に決めたい
銀行アプリを選ぶとき、最初に考えたいのは「何を一番短く済ませたいか」です。残高を見ることが中心なのか、振込をスマートフォンで行いたいのか、複数の銀行を一つにまとめたいのかで、便利さの感じ方は変わります。
大垣共立銀行を給与受取や生活費の引き落としに使っているなら、最初の確認先としてこのアプリを置く意味があります。ログインして残高と入出金を確認するという、銀行利用で頻度の高い作業が中心だからです。紙の通帳を記帳するためだけに外出する回数を減らしたい人にも、方向性は分かりやすいでしょう。
年齢制限は3歳以上で、料金は無料です。金融アプリなので、実際の利用では本人確認やログイン情報の管理を丁寧に行う必要がありますが、価格面で試しに導入しやすいのは良いところです。大垣共立銀行が開発元であることも、同行の口座を中心に使う人にとって判断材料になります。
アプリの評価は平均4.1で、利用者から寄せられた評価はおよそ二千八百件あります。数字だけで使いやすさを決めるべきではありませんが、少なくとも一定数の利用者が継続的に触れているアプリとして検討しやすい印象です。対応する端末の条件はOSが十以上なので、古い端末を使っている人はインストール前に環境を確認しておくと安心です。
ニュースデスクの記事をもっと読む
残高確認だけなら、操作の少なさが重要
私が銀行アプリで重視するのは、起動したあとに目的の情報へ迷わず進めることです。残高を見るために複数の画面を行き来したり、家計機能を先に設定しないと基本情報へ進めなかったりすると、毎日の確認には向きません。
このアプリは、銀行口座の現在状況を確認する用途が軸になっています。たとえば買い物をしたあと、引き落とし予定の金額を考えながら残高を見たいとき、通帳やATMまで移動する代わりにスマートフォンで確認できます。家賃や公共料金の引き落とし前に、口座へ入れておく金額を確認する場面でも使いやすい考え方です。
ただし、残高が見えることと、お金の管理が自動的に整うことは別です。私は最初に、毎月決まって出ていく支出と、臨時の買い物を分けて見るようにしました。入出金の履歴をただ眺めるだけでなく、「この引き落としは何のためか」を自分で把握しておくと、アプリの情報が判断に役立ちます。
支出分析は、見るだけでなく次の行動につなげる
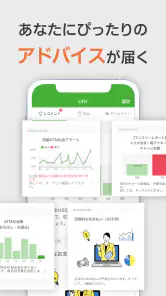
このアプリには、AIが支出傾向を分析し、今後の支出を予測する機能があります。ここで大切なのは、予測を家計の答えとして受け取るのではなく、使い方を見直すきっかけとして使うことです。
たとえば、月の前半は余裕があるのに、後半になると残高を気にすることが多い場合、過去の入出金から自分の支出パターンを振り返れます。予測が表示されたら、「なぜこの時期に支出が増えるのか」「固定費と変動費のどちらが大きいのか」を確認すると、単なる数字の閲覧から一歩進んだ管理になります。
私なら、給料日直後に残高を見るだけで終わらせず、次の給料日までに必要な支出を先に考えるために使います。特に、カードや口座振替の利用が多い人は、手元の現金だけでは分かりにくい支出の流れを確認しやすくなります。ただし、AIの分析結果が自分の事情を完全に理解するわけではないので、旅行や家電購入のような一時的な支出は別に考えるのが安全です。
このアプリが強い場面と、別の選択肢が合う場面
私は、このアプリが特に役立つのは、大垣共立銀行を生活費の出入りの中心にしていて、残高確認や振込を日々の流れに組み込みたい人だと考えます。一方、複数の金融機関や投資まで横断して細かく管理したいなら、資産管理に特化した選択肢のほうが合う場合もあります。ここでは、便利さだけでなく、使い続けるために自分で整えておきたい習慣にも目を向けます。
大垣共立銀行を中心に使う人には、導入理由がはっきりしている
このアプリの一番分かりやすい強みは、大垣共立銀行の口座を日常的に使う人が、銀行利用の基本操作をスマートフォンへ移しやすいことです。残高確認、入出金の確認、振込という銀行で繰り返す作業を、紙の通帳や窓口を中心にした方法から切り替えられます。
私は、毎月の支払いを確認するときに、まず入出金の履歴を見てから必要な操作を考える使い方が合っていると感じました。先に残高だけを見て安心すると、近い日に予定されている引き落としを忘れがちです。履歴と残高を一緒に見る習慣を作ると、口座の状態をより現実的に判断できます。
振込をスマートフォンで済ませたい人にも便利です。銀行へ出向く必要を減らせるため、仕事や家事の合間に手続きをしたい場合に向いています。ただし、振込先や金額を入力するときは、手軽さより確認を優先すべきです。私は送信前に名義、金額、指定日を一度画面から離れて見直すようにしています。
他行口座もまとめたい人はMoneytree連携を検討できる
大垣共立銀行だけでなく、複数の銀行を使っている人にとって、Moneytreeとの連携はこのアプリを選ぶ理由になり得ます。他行の口座を別々に確認する代わりに、資金の置き場所をまとめて把握しやすくなるからです。
たとえば、給与が大垣共立銀行に入り、貯蓄は別の銀行、生活費はもう一つの口座から引き落とされるような使い方では、一つの残高だけ見ても全体像がつかみにくいものです。連携後に各口座の残高や動きをまとめて確認できれば、「使えるお金」と「目的のために残しているお金」を区別するきっかけになります。
ここには便利さと管理の手間の両方があります。連携する口座が増えるほど、最初の設定や表示内容の整理が重要になります。私は、すべての口座を一度に追加するより、生活費用と貯蓄用のように目的が明確なものから始める方法を勧めます。情報が多すぎると、かえって毎日の確認が雑になるためです。
また、他行を含む全口座の管理が必要ない人には、連携機能を無理に使う必要はありません。大垣共立銀行の口座だけを素早く確認したいなら、機能を増やしすぎないほうが画面の見通しは良くなります。便利な機能は、使う目的があるときに追加するのが私の考えです。
家計簿アプリや銀行のウェブサービスとの違い
一般的な家計簿アプリは、支出の分類や予算管理を細かく行いたい人に向いています。レシートや現金支出まで自分で記録して、食費や日用品などの内訳を細かく分析したいなら、家計簿に特化したサービスのほうが満足しやすい場合があります。
一方、このアプリは銀行口座の確認と振込を中心に、AIによる支出傾向の分析を組み合わせた位置づけです。家計簿を細かく作り込むより、まず口座の現状を把握したい人に向いています。私は、毎日の支出を一円単位で分類したい人には物足りなさが出る一方、銀行の利用状況を確認するついでに支出の傾向も見たい人には扱いやすいと感じました。
銀行のウェブサイトをスマートフォンのブラウザーで使う方法と比べると、専用アプリとしていつもの確認先を作れることが利点です。ただし、アプリを増やしたくない人、パソコンで振込や口座管理をまとめて行う人には、ブラウザー中心の運用のほうが合うこともあります。
向いていない人を先に知っておく
大垣共立銀行の口座をほとんど使っていない人は、このアプリの良さを十分に感じにくいでしょう。複数の金融機関を横断して、投資商品やクレジットカード、ポイントまで一括で管理したい場合も、銀行口座の確認を中心とするこのアプリより、資産管理に特化した別のサービスを比較したほうが合理的です。
また、スマートフォンを家族で共有している人は、銀行アプリの利用方法を慎重に考える必要があります。残高や入出金は個人情報なので、端末のロックやアプリ利用時の安全対策を自分で整えることが大切です。便利だからといって、ログイン情報をメモしたままにしたり、他人が簡単に見られる状態で放置したりする使い方は避けたいところです。
紙の通帳を見ながら家計を整理することに安心感があり、スマートフォンで金融情報を扱うことに強い抵抗がある人も、無理に切り替える必要はありません。アプリは手段なので、使うことで不安が増えるなら、従来の方法と自分に合う管理方法を比べるべきです。
乗り換え前に考えたい、実際の切り替えコスト
通帳やATM中心の管理からアプリへ移るとき、最初に必要なのは操作を覚える時間です。残高を見るだけなら早く慣れやすいですが、振込や口座連携まで使う場合は、確認項目が増えます。私は、最初の数回は急いでいる時間帯を避け、画面の表示と自分の口座情報を落ち着いて照合することを勧めます。
次に、確認の習慣を変える必要があります。紙の通帳では記帳した時点で履歴を見ますが、アプリでは必要なときに自分から開くことになります。便利になったのに確認しなくなると意味が薄れるので、給料日の後や大きな引き落としの前など、自分なりの確認タイミングを決めておくと続けやすいです。
Moneytree連携を使う場合は、どの口座を追加するか、表示された情報をどう整理するかを考える時間も必要です。最初から資産全体を完璧に管理しようとせず、まず生活費の流れだけを見えるようにするほうが、導入時の負担を抑えられます。
アプリの現在のバージョンは3.0.3.6です。更新がある場合は、機能や画面が変わる可能性を考えて、重要な振込を行う直前ではなく、余裕のあるときに操作を確認するのが無難です。アプリを入れたからといって通帳や別の確認方法をすぐ手放すのではなく、しばらく並行して使い、履歴の見え方に慣れてから自分の運用を決めると安心できます。
日常での使い方を一つの流れにすると便利
私が実用的だと思う流れは、給料が入ったあとに残高を確認し、近い時期の入出金を見て、AIの支出傾向を参考にしながら使える金額を考える方法です。月末に慌てて残高を見るより、先に固定的な支出を意識できるので、余計な引き出しを減らしやすくなります。
たとえば、週末にまとまった買い物をする予定があるとします。その前に大垣共立銀行の残高と最近の入出金を確認し、他行の貯蓄口座も含めて資金の置き場所を把握します。ここで「貯蓄用のお金まで使える」と誤解しないよう、口座ごとの目的を自分で決めておくことが重要です。アプリが情報を集めても、使ってよいお金かどうかを判断するのは利用者だからです。
振込を行う日は、残高確認、振込内容の入力、送信前の再確認という三段階に分けると、急いでいるときのミスを抑えやすくなります。アプリで完結できることは時間の節約になりますが、操作が簡単になるほど確認を省きたくなる点には注意が必要です。
私の結論は、口座の中心が合うなら試す価値がある
大垣共立銀行を普段から使い、残高や入出金をスマートフォンで確認したい人には、私はこのアプリを勧めやすいです。無料で始められ、振込までスマートフォンで扱え、必要に応じてMoneytreeで他行口座もまとめられるため、銀行利用の基本と資金管理を一つの流れにしやすいからです。
特に、通帳を記帳するための外出を減らしたい人、引き落とし前の残高確認を習慣にしたい人、複数口座のお金の位置を把握したい人には、導入するメリットがあります。AIの支出分析も、家計簿を細かく作る負担を増やさずに、自分の使い方を振り返る補助として役立ちます。
反対に、銀行を問わず投資やカードまで含めた総合的な資産管理を求める人、支出を細かなカテゴリで記録したい人、スマートフォンで金融情報を管理することに不安がある人は、別の選択肢も比較してください。このアプリだけで家計全体の問題が自動的に解決するわけではありません。
私なら、まず大垣共立銀行の口座確認だけで使い始め、残高と入出金の見方に慣れてから、必要ならMoneytree連携と支出分析を追加します。機能を一度に使い切ろうとせず、毎月の支払いを確認するという具体的な目的から始めるのが、このアプリを長く役立てる一番現実的な方法です。銀行口座の管理を「思い出したときに行う作業」から「日常の短い確認」に変えたいなら、試してみる価値は十分にあります。
大垣共立銀行が開発する金融カテゴリーのアプリとして、評価は平均4.1、インストール数は十万回以上に達しています。私は、銀行口座を中心にした分かりやすさと、必要な人だけが他行管理へ広げられる構成を評価します。自分の口座の使い方と求める管理範囲が合っているかを確認してから導入すれば、無理なく日々の確認をスマートフォンへ移せるはずです。
OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高 よくある質問
OKBアプリはどのスマートフォンで利用できますか?
OKBアプリはスマートフォン向けのファイナンスアプリで、大垣共立銀行が提供しています。利用前に、お使いの端末が対応するOSの条件を満たしているか、アプリストアで確認してください。インストール後も、OSやアプリを最新の状態に保つことが安心につながります。銀行アプリを使う端末は、画面ロックなどの基本的なセキュリティ設定も済ませておくとよいでしょう。
他の銀行口座もまとめて管理できますか?
OKBアプリは、Moneytreeとの連携により、他行口座もまとめて管理できる機能を備えています。複数の金融機関の口座を一か所で確認したい方には便利な選択肢です。利用する際は、連携先や設定内容を画面で確認し、必要な認証情報を適切に管理してください。連携できる口座や利用条件は、アプリ内の案内を確認しながら設定すると安心です。
OKBアプリ-大垣共立銀行とはどのようなアプリですか?
OKBアプリは、大垣共立銀行の口座をスマートフォンから管理するための公式アプリです。普通預金などの残高・入出金明細の確認をはじめ、振込や各種銀行サービスへのアクセスに対応しています。紙の通帳を持ち歩かず、外出先で口座情報を確認したい方に便利ですが、利用できる機能や対象口座は契約状況によって異なるため、登録前に公式案内を確認してください。
利用開始には何が必要ですか?
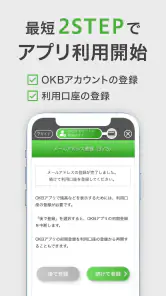
利用開始時には、大垣共立銀行の対象口座、キャッシュカードや本人確認に必要な情報、アプリを利用できるスマートフォンが必要になる場合があります。初回登録では、電話番号認証やログイン情報の設定などを求められることがあります。登録内容が銀行に届け出ている情報と一致しないと手続きが進まない可能性があるため、事前に口座情報と登録電話番号を確認しておくと安心です。
残高や入出金明細はリアルタイムで確認できますか?
アプリでは口座残高や入出金明細を手軽に確認できますが、表示される情報が常に完全なリアルタイムとは限りません。システムメンテナンス中や通信状況、取引の処理時間によっては反映まで時間がかかる場合があります。振込直後や引き落とし日の確認では、画面の更新を行い、必要に応じて大垣共立銀行の公式サイトや窓口でも確認してください。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込・振替などの銀行手続きをアプリで完結できる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 店舗やATMの検索機能があり、外出先でも探しやすい
- 大垣共立銀行のキャンペーン情報を確認できる
デメリット
- 利用には大垣共立銀行の口座と所定の登録手続きが必要
- 端末変更時や再登録時に本人確認が必要になる場合がある
- 通信環境がない場所では残高や明細を確認できない
- 一部の手続きでは別途ワンタイムパスワードが必要
- メンテナンス中はログインや取引機能を利用できないことがある
- カテゴリー
- ファイナンス
- バージョン
- 3.0.3.6