第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理
- 321.00
- 4.4
- インストール数
- 100.00K
- 価格
- Free
スクリーンショット
分析: Reviewed
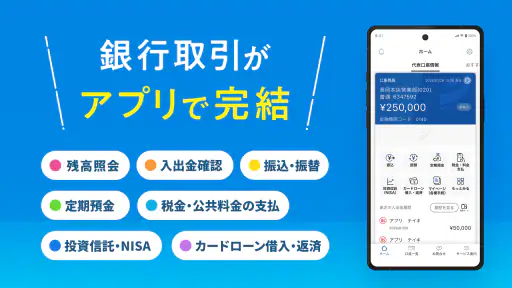
第四北越銀行の公式アプリ「りとるばんく」を実際に使ってみて、いちばん価値を感じたのは、銀行口座の状況を確認するために店舗やATMへ向かう回数を減らせる点でした。残高や入出金をスマートフォンで確認でき、振込までアプリ内で進められるため、「今いくらあるかを知りたい」「支払い前に入金を確認したい」といった小さな用事が、その場で片づきます。
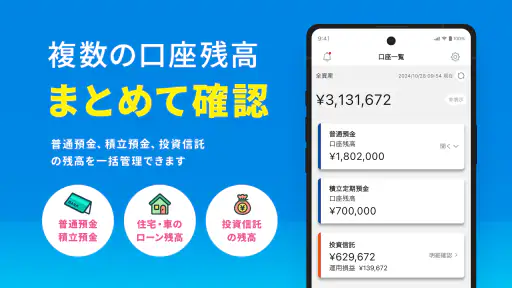
このアプリは、株式会社第四北越銀行が提供するファイナンス分野のアプリです。無料で利用でき、対象年齢は3歳以上。Androidでは7.0以降に対応しています。銀行口座だけでなく、積立預金、ローン、投資信託の残高などもまとめて確認できる設計なので、複数の金融商品を第四北越銀行で管理している人ほど便利さを感じやすいでしょう。
残高確認を「銀行へ行く用事」から外してくれるアプリ
銀行アプリはどれも似ているように見えますが、私がこのアプリで実用的だと思ったのは、通帳記帳の代わりとして日常的に使いやすいところです。紙の通帳を持ち歩かなくても、口座の現在残高と入出金の流れをスマートフォンで確認できます。給料や年金などの入金を確認したいとき、家賃やカード利用分が引き落とされたか見たいときにも、確認のためだけに外出する必要がありません。
特に役立つのは、残高そのものよりも「お金が動いたか」をすぐ確かめたい場面です。たとえば、家族からの振込を待っているときや、別口座から資金を移した直後などは、通帳やATMよりアプリのほうが確認までの流れが短くなります。私は支払いの前に入金履歴を見て、予定していた金額が反映されているかを確認する使い方がいちばん自然だと感じました。
入出金の確認が習慣になると、月末にまとめて通帳を見るよりも、口座の変化に気づきやすくなります。大きな出費だけでなく、忘れていた引き落としや、思ったより早く減っていた残高にも目を向けられます。家計簿アプリのように生活全体の支出を自動分類するものとは役割が違いますが、第四北越銀行の口座を基準にお金の動きを確認する道具としては、かなり筋が通っています。
振込を外出なしで進められる便利さ
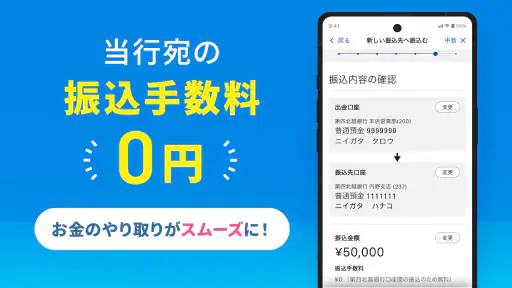
残高確認と並んで、日常の負担を減らすのが振込です。窓口の営業時間やATMの場所を気にせず、スマートフォンから手続きを進められるため、急に振込が必要になったときの選択肢になります。私は、請求書を確認したあとにそのまま口座残高を見て、続けて振込へ移るという流れが使いやすいと思いました。
ここで大切なのは、振込に便利だからといって確認を急ぎすぎないことです。宛先、金額、名義などは、アプリ上で操作を進める前に手元の請求書や連絡内容と照らし合わせるのがおすすめです。スマートフォンで完結するぶん、操作自体は簡単になりますが、入力ミスまで防いでくれるわけではありません。私は、振込前に一度画面を止めて、金額と相手先を声に出さずともゆっくり再確認する習慣をつけると安心だと感じました。
ニュースデスクの記事をもっと読む
また、銀行の用事をすべてこのアプリだけで済ませるというより、日常的な確認と振込をアプリに任せ、複雑な相談や対面での説明が必要なことは店舗など別の手段に分けるのが現実的です。アプリの強みを「短時間で終わる銀行手続き」に絞って考えると、使いどころがはっきりします。
資産を一つの画面で見ると判断が変わる
このアプリは普通預金の残高だけを見る人にも使えますが、積立預金、ローン、投資信託の残高まで確認対象にできる点が特徴です。私はこの部分を、単なる通帳の電子化より一歩進んだ使い方だと思いました。預金口座だけを見ていると、使えるお金を多く見積もったり、ローンの状況を後回しにしたりしがちです。複数の項目をまとめて確認できれば、資産と返済を別々に考えずに済みます。
たとえば、大きな買い物を検討しているとき、普通預金の残高だけで判断すると、積立に回しているお金やローンの返済予定を見落とす可能性があります。そこで、預金、積立、投資信託、ローンを順番に確認してから支出を決めるようにすると、目先の残高だけに引っ張られにくくなります。これは家計管理の専門アプリとは違う、銀行口座にひもづいた視点です。
一方で、複数の銀行や電子マネー、クレジットカードまで横断して管理したい人には、専用の家計簿サービスのほうが合う場合があります。りとるばんくの良さは、第四北越銀行で扱っている金融情報を確認しやすいことです。すべての金融サービスを一つに集めたい人は、アプリの役割を理解したうえで、別の管理方法と組み合わせるのがよいでしょう。
実際の使い方と、生活の中で効く場面
私なら、最初にアプリを開いたとき、残高だけでなく入出金の履歴を見る習慣を作ります。残高は一つの数字ですが、履歴を見ると、その数字になった理由が分かります。給料の入金、公共料金の引き落とし、カード関連の支出などを時系列で確認できれば、「残高が減った」という不安を、具体的な出来事として整理できます。
おすすめは、毎日何度も見ることではありません。給料日後、固定費の引き落としが集中する時期、大きな買い物の前後など、口座が動くタイミングで確認する方法です。見る回数を増やしすぎると面倒になりやすいので、生活の中で意味のある場面に限定したほうが続きます。私は、支払いの予定を確認するタイミングでアプリを開く使い方が、負担と安心感のバランスがよいと思います。
現実的な例を挙げると、週末に家族の支払いを済ませる場面が考えられます。まず入出金を確認し、必要な資金が口座にあるかを見ます。その後、振込が必要ならアプリで手続きを進め、最後に履歴や残高をもう一度確認します。この順番にすると、残高確認と振込を別々の用事として扱わず、一つの短い作業にまとめられます。
もう一つの使い方は、ローンや積立を含めて月に一度だけ全体を点検することです。普通預金だけを見ていると、毎月の返済や積立額が頭の中から抜けることがあります。月初や給料日など、自分で決めた日に各項目を確認すれば、「今月自由に使える金額」と「すでに目的が決まっているお金」を分けて考えやすくなります。これはアプリを家計簿として使うのではなく、銀行内の資金配置を確認する方法です。
スマートフォンで銀行を使う前に整えておきたいこと
アプリを便利にするには、操作よりも準備が重要です。まず、普段使っているスマートフォンで無理なく開ける状態にしておき、ログインや認証の手順を自分で説明できるようにしておくと、急な振込でも慌てにくくなります。機種変更や端末の買い替えを考えている人は、古い端末をすぐ処分せず、移行後に残高確認までできるか確かめるのが安全です。
公共の場所で振込をする場合は、画面をのぞかれない環境を選びたいところです。残高確認だけなら短時間で済みますが、振込は相手先や金額を扱います。私は、外出先で急いで操作するより、自宅など落ち着いて確認できる場所で手続きをするほうが、このアプリの便利さを安全に活かせると思います。
また、紙の通帳を完全に手放すかどうかは、家族とのお金の管理方法によって判断すべきです。自分一人で確認するならアプリ中心でも問題を感じにくい一方、家族が紙の記録を必要とする場合は、アプリだけに寄せる前に共有方法を決めておく必要があります。デジタル化は便利ですが、家族間の確認まで自動で解決するものではありません。
便利さの裏側にある制約
私が感じた最大の注意点は、スマートフォンが入口になることです。端末の充電切れ、通信環境の悪さ、機種変更後の設定などがあると、銀行へ行くより早いはずの確認が止まることがあります。外出先で必ず使えると考えるのではなく、重要な支払いの前には時間に余裕を持って確認しておくのがよいでしょう。
さらに、アプリの画面で確認できる情報と、金融相談で必要な説明は別物です。残高や入出金、各商品の残高を把握するには向いていますが、投資信託の選び方、ローンの見直し、将来の資金計画を画面だけで決めるのは難しいでしょう。私は、アプリを判断材料の確認に使い、判断そのものに迷ったら専門家へ相談するという分担が適切だと思います。
投資信託の残高が見られることも、投資判断を簡単にする機能とは限りません。残高を確認できると、保有状況を忘れにくくなる一方、価格の変化に気持ちが振り回される人もいます。毎日の値動きが気になってしまう人は、確認頻度を決めてから使うほうがよいでしょう。アプリが情報への距離を縮めるからこそ、見るタイミングを自分で管理する必要があります。
評価が高いアプリでも、誰にとっても最適とは限りません。現在の平均評価は4.4で、評価数はおよそ3,400件あります。多くの利用者に受け入れられていることは判断材料になりますが、銀行アプリで重視する点は、口座の種類、振込の頻度、家族との管理方法によって変わります。評価だけで決めず、自分が必要とする確認を短い手順で済ませられるかを基準にするのがおすすめです。
通常の通帳、ATM、家計簿アプリとの違い
紙の通帳と比べると、りとるばんくは持ち歩かずに残高と入出金を確認できる点が強みです。ATMは現金の入出金が必要なときに欠かせませんが、残高を見るだけなら移動が発生します。アプリは現金を扱う場所ではなく、口座の情報確認と振込を短くする道具です。この違いを理解すると、ATMを完全に置き換えるものではなく、ATMへ行く回数を減らすものだと分かります。
家計簿アプリとの比較では、管理の範囲がポイントになります。家計簿アプリは複数の銀行やカードをまとめて、生活費全体を見たい人に向きます。一方、りとるばんくは第四北越銀行の口座や、同銀行で管理している積立預金、ローン、投資信託を確認する用途に向いています。私は、銀行内の正確な状況をまず確認したい人にはこちらをすすめ、複数サービスを横断した予算管理をしたい人には別の家計管理手段を併用するよう伝えます。
銀行窓口との違いは、相談の深さです。アプリなら自分の都合で残高や履歴を確認できますが、複雑な事情を説明しながら選択肢を整理する場では、対面のほうが安心できることがあります。反対に、単純な残高確認のためだけに窓口へ行くのは時間がかかります。用件を「確認」「振込」「相談」に分けるだけで、どの手段を選ぶべきか判断しやすくなります。
どんな人に向いているか、使わないほうがよい人は誰か
このアプリを特にすすめたいのは、第四北越銀行をメイン口座として使い、通帳記帳や残高照会のために外出している人です。給与の入金、固定費の引き落とし、日常の振込を一つの銀行で管理しているなら、アプリを開く動作だけで確認が済む場面が増えます。銀行が近くにない人や、仕事や育児で営業時間に動きにくい人にも相性がよいでしょう。
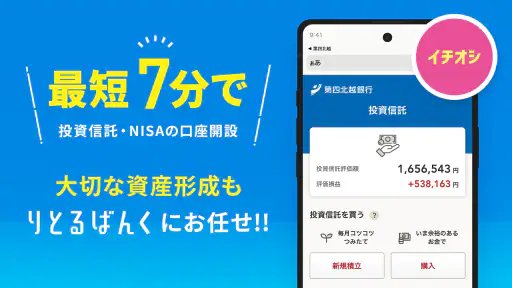
積立預金やローン、投資信託を同じ銀行で持っている人にも向いています。普通預金だけでなく、目的別に置いているお金や返済に関わる残高まで見渡せるため、月ごとの資金計画を考えるときに役立ちます。私なら、複数の商品を持っているものの、それぞれの状況を別々に確認するのが面倒な人へすすめます。
反対に、第四北越銀行の口座をほとんど使っていない人には、導入しても確認する機会が少ないかもしれません。複数の銀行、カード、電子マネーをまとめて家計管理したい人も、このアプリだけで完結させようとすると物足りなさを感じる可能性があります。また、スマートフォンでの認証や画面操作に強い不安があり、家族や窓口のサポートを受けながら進めたい人は、無理にアプリ中心へ移行しないほうが安心です。
対応環境にも注意が必要です。Androidでは7.0以降に対応していますが、古い端末を使っている場合は、実際にインストールできるか、動作が安定するかを自分の端末で確認してから、紙の通帳や別の確認手段を置き換えるのがよいでしょう。アプリを導入すること自体を目的にせず、残高確認や振込が今より楽になるかで判断してください。
私がすすめる使い始めの手順
最初からすべての機能を使おうとせず、まず残高と入出金の確認だけを試すのがおすすめです。自分の口座情報が見やすいか、履歴から支出の内容を追えるかを確認し、慣れてから振込を使うと、操作の流れを落ち着いて覚えられます。振込は急ぎの用事がない日に、入力内容を確認しながら進める練習をしておくと安心です。
次に、積立預金、ローン、投資信託を利用している人は、月に一度それぞれの残高を確認する日を決めます。ここで見るべきなのは、単に数字が増えたか減ったかではなく、普通預金から見たときに自由に使える資金がどの程度残っているかです。アプリを開く目的を「資産を一度に把握する」と決めると、確認が習慣になりやすくなります。
現在のバージョンは3.6.5で、2020年11月9日に公開されたアプリです。100K以上のインストールがあり、無料で使い始められるため、第四北越銀行の口座を持つ人が試すハードルは低いでしょう。ただし、便利さを感じるかどうかは、銀行へ行く頻度と、アプリで確認したい情報が自分の生活にあるかで決まります。
私の結論は、第四北越銀行の口座を日常的に使う人なら、通帳確認と簡単な振込をスマートフォンへ移す価値があるというものです。特に、入出金をこまめに確認したい人、店舗やATMへ行く時間を減らしたい人、預金やローンなどを同じ銀行でまとめて見たい人には便利です。
一方で、複数の金融機関を横断した家計管理や、投資・ローンについての詳しい相談まで一つのアプリに任せたい人には、別のサービスや窓口との併用が必要です。りとるばんくは、銀行との関わりをすべて置き換えるアプリではなく、日常の確認作業を軽くするためのアプリです。その役割を理解して使えば、銀行をもっと身近な道具として扱えると思います。
第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理 よくある質問
アプリをダウンロードする前に、利用料金や対象年齢を知っておきたいです。
「りとるばんく」は無料でダウンロードできる、第四北越銀行の公式ファイナンスアプリです。対象年齢は3歳以上とされていますが、実際の利用には銀行口座の登録などが必要です。アプリの利用料と、振込など個別の取引で発生する可能性がある手数料は別なので、手続きの確定前に画面に表示される内容を確認しましょう。
第四北越銀行アプリ「りとるばんく」では何ができますか?
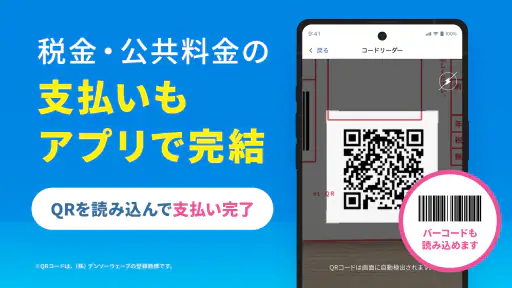
「りとるばんく」は、第四北越銀行の口座をスマートフォンから確認・管理するための公式アプリです。普通預金などの残高や入出金明細を確認できるほか、登録内容によっては振込、各種料金の支払い、口座情報の確認などにも対応しています。利用できる機能や対象口座は変更される場合があるため、初回登録前に公式案内を確認してください。
利用を始めるために必要なものや登録条件はありますか?
利用には、対応する第四北越銀行の口座、キャッシュカードや本人確認に必要な情報、SMSを受信できる携帯電話番号などが必要になる場合があります。スマートフォンの機種やOS、口座の種類によっては登録できないこともあります。スマートフォンのOSが7.0以上かを含め、アプリをインストールする前に対応環境と利用条件を公式サイトまたはアプリストアで確認すると安心です。
「りとるばんく」のセキュリティ対策は大丈夫ですか?
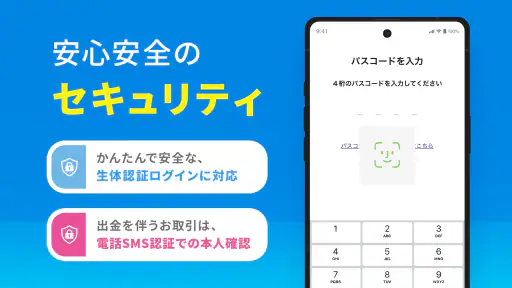
銀行アプリとして、ログイン認証や端末認証、生体認証などを利用できる場合があり、第三者による不正利用を防ぐ仕組みが用意されています。ただし、安全性は利用者の設定にも左右されます。スマートフォンの画面ロックを有効にし、暗証番号や認証コードを他人に伝えず、公共Wi-Fiや不審なリンク経由での操作は避けてください。
振込や各種支払いを利用する際に手数料はかかりますか?
残高照会や入出金明細の確認は無料で利用できることが多い一方、振込、税金・料金の支払い、提携サービスの利用では、手数料が発生する場合があります。手数料は振込先、利用時間、手続き方法、口座の契約内容によって異なる可能性があります。実際に操作を確定する前に、表示される手数料と取引内容を必ず確認してください。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 紙の通帳を持ち歩かずに口座を管理できる
- 複数の口座情報をまとめて確認しやすい
- 入出金履歴の検索や確認が簡単にできる
- 銀行窓口へ行く回数を減らせる
デメリット
- 第四北越銀行の口座利用者向けで対象外の人は使えない
- 利用にはインターネットバンキングの登録が必要な場合がある
- 通信環境によっては情報の表示に時間がかかる
- スマホ紛失時に備えて端末のロック設定が必要
- 一部の手続きはアプリだけで完了できない
- カテゴリー
- ファイナンス
- バージョン
- 3.6.5